

【2026年10月更新】定期保険を更新しない判断3基準|40代向け
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
定期保険
更新しない
40代 生命保険
死亡保障
保険見直し
生命保険料控除
NISA
目次
40代の更新通知は「高いからやめる」で決めない
40代で定期保険の更新案内が届くと、保険料の上がり方に驚くことがあります。子どもの教育費、住宅ローン、親の介護、自分たちの老後資金が同時に見え始める時期だからこそ、「更新しない方が得なのでは」と感じるのは自然です。
ただし、 定期保険の更新 は単なる保険料の問題ではありません。今後10年の家計で「万一のときに足りないお金」が残っているなら、更新しないことで家計リスクが大きくなる可能性があります。この記事では、40代が更新するか、減額するか、別の保険に見直すかを判断する3基準を整理します。
先に確認したい3つの判断軸
- 1家族が生活を続けるために必要な死亡保障額が、今も残っているかを確認します。
- 2更新後の保険料が、教育費や住宅ローン、NISA積立を圧迫しないかを確認します。
- 3新しく入り直す場合に、健康状態や告知で不利にならないかを確認します。
- 4子育て世帯は、2026年分以降の生命保険料控除の扱いも確認します。
- 5更新しない場合は、無保険期間を作らずに代替策を決めてから手続きします。
定期保険の更新で保険料が上がる理由
定期保険は、10年、15年、20年など一定期間だけ死亡保障を持つ保険です。更新型の場合、満期時に同じ保障を続けられる一方、更新後の保険料はその時点の年齢などをもとに再計算されるのが一般的です。
40代は死亡リスクが20代・30代より高く見積もられやすいため、同じ保険金額でも保険料が上がりやすくなります。更新そのものが損というより、 必要保障額が減っているのに同じ保障額で更新すること が家計のムダにつながりやすい、という見方が大切です。
実際、生命保険文化センターの2024年度調査では、2人以上世帯の世帯普通死亡保険金額は平均1,936万円で、低下傾向とされています。(生命保険に関する全国実態調査)にもある通り、死亡保障は「入っていれば安心」ではなく、家族構成や残り期間に合わせて調整する時代になっています。
更新しないとすぐ無保険になりますか?
更新後の保険料が高いので、そのまま更新しないつもりです。問題ありますか?
保険期間が終わると死亡保障も終わるのが基本です。更新しない選択自体はありますが、教育費や住宅ローンが残る家庭では、必要保障額を計算してから判断した方が安心です。
基準1:今の必要保障額をざっくり計算する
40代の死亡保障は、「いくら入っているか」より「いくら不足するか」で考えます。必要保障額は、遺族の生活費、教育費、住宅費、葬儀費用などから、遺族年金、勤務先の死亡退職金、預貯金、配偶者の収入見込みを差し引いて考えるのが基本です。
たとえば子どもが中学生・高校生なら、大学進学費用の山がまだ残っています。生命保険文化センターの教育費データでは、大学4年間の教育費は国立大学・自宅通学で平均約520万円、私立理系・下宿では約1,140万円とされています。(大学生にかかる教育費はどれくらい?)を見ると、進路と通学形態で必要額が大きく変わることがわかります。
一方で、住宅ローンに団体信用生命保険が付いている場合、契約者が亡くなると住宅ローン残高がなくなるケースもあります。また、子のある配偶者には遺族基礎年金が支給される可能性があり、2026年4月分からは「847,300円+子の加算額」が基本です。詳しい受給要件は(遺族基礎年金(受給要件・対象者・年金額))で確認できます。
つまり、40代では保障をゼロにするかどうかより、教育費や生活費に合わせて 死亡保障の不足額 を見直すことが現実的です。
定期保険は、更新するかしないかの二択ではなく、家族に残すべき保障を今の形に合わせ直すためのタイミングです。
基準2:更新後の保険料が家計を圧迫しないか見る
定期保険の更新で保険料が上がると、毎月の固定費が増えます。40代は教育費や住宅ローンに加えて、NISAやiDeCoなどの資産形成も本格化しやすい時期です。死亡保障が大切でも、保険料が重すぎて貯蓄や投資が止まるなら、家計全体ではバランスを崩している可能性があります。
目安としては、更新後の保険料を見て「教育費の積立」「生活防衛資金」「老後資金の積立」が削られるかを確認しましょう。金融庁の説明では、2024年からのNISAは非課税保有期間が無期限となり、つみたて投資枠は年120万円、成長投資枠は年240万円、合計で年360万円まで利用できます。(NISAを知る)にもあるように、長期の資産形成に使いやすい制度です。
ただし、新NISAは途中で売却できる一方、iDeCoは原則60歳まで引き出せません。保険、NISA、iDeCoは目的が違います。保険料だけを安くするのではなく、 保障と資産形成の配分 で見直すことが重要です。
更新時に選べる主な見直し方
- 1同じ保障額で更新し、教育費や住宅ローンが重い期間だけ保障を維持します。
- 2保険金額を減らして更新し、保険料を抑えながら最低限の保障を残します。
- 3保険期間を短くして、子どもの独立までなど必要な期間に合わせます。
- 4収入保障保険など、毎月の生活費を補う形の保険と比較します。
- 5更新せずに終了する場合は、預貯金や勤務先制度で不足がないか確認します。
基準3:入り直しは健康状態と告知の影響を確認する
「今の定期保険は更新せず、もっと安い保険に入り直す」という選択肢もあります。ただし、新規加入では健康状態の告知や診査が必要になることがあります。過去の病気、服薬、健康診断の指摘があると、希望どおりに加入できない、保険料が割増になる、特定の条件が付くといった可能性があります。
一方、更新は同じ契約の範囲で続けるため、一般的には新たな健康告知なしで続けられるケースがあります。もちろん商品や契約内容によって扱いは異なるため、更新しない手続きを先に進める前に、現在の契約でできる減額、期間変更、特約の整理を確認しておきましょう。
乗り換えを検討する場合は、今の保険を先に止めるのではなく、 新しい保険が成立してから 保障を切り替える順番が安全です。
安い保険に乗り換えれば解決しますか?
ネットで見ると、同じような死亡保険でも安い商品があります。すぐ乗り換えて大丈夫ですか?
候補に入れる価値はあります。ただし、新しい保険が成立する前に今の保障を切るのは避けましょう。健康状態、保障開始日、免責事項、保険金額を確認してから比較するのが安全です。
子育て世帯は生命保険料控除も確認する
2026年10月時点では、23歳未満の扶養親族がいる人について、令和8年分以降の申告で新契約に基づく新生命保険料の控除額が拡充されています。国税庁の(No.1140 生命保険料控除)では、年間の新生命保険料が120,000円超の場合、控除額は一律60,000円と示されています。
ただし、生命保険料控除全体の合計上限は120,000円です。一般生命保険料控除、介護医療保険料控除、個人年金保険料控除をすべて足したときの上限は変わらないため、「定期保険を増やせば必ず大きく戻る」とは限りません。
また、2027年度税制改正要望では、この子育て世帯向けの上乗せ措置の恒久化などが要望されています。(令和9年度税制改正要望事項)のように制度は動いているため、年末調整や確定申告の時期には最新の申告書や控除証明書を確認しましょう。控除で戻る税金は保険料そのものより小さいのが通常です。控除があるから更新する、控除が少ないからやめる、ではなく、必要保障額と保険料負担を見たうえで最後に税制メリットを確認する順番がおすすめです。
税制メリットは家計の助けになりますが、保険を続ける理由の中心は、家族に必要な保障が残っているかどうかです。
40代の典型ケース:更新・減額・終了の分かれ目
たとえば、夫婦と子ども2人の家庭で、下の子が小学生、住宅ローンが残っている場合は、死亡保障を急にゼロにするのは慎重に考えたいケースです。教育費と生活費の不足が大きければ、保険金額を減らしてでも一定期間は保障を残す選択が合いやすくなります。
一方、子どもがすでに独立している、住宅ローンがほぼ完済、配偶者に安定収入がある、預貯金が十分ある場合は、更新しない、または大きく減額する判断もしやすくなります。40代でも家庭状況は大きく違うため、年齢だけで正解は決まりません。
迷ったときは、「今亡くなったら不足するお金」と「5年後、10年後に不足するお金」を分けて考えると整理しやすくなります。子どもが独立する時期、ローン残高が減る時期、配偶者の働き方が変わる時期に合わせて、保障も段階的に小さくできるからです。
相談前に準備すると判断が早くなるもの
定期保険の更新判断では、保険証券、更新案内、住宅ローン残高、家計の月間収支、教育費の見込み、預貯金額があると話が進みやすくなります。すべて完璧にそろえなくても構いませんが、保険金額、保険期間、更新後保険料、特約の有無だけは確認しておきましょう。
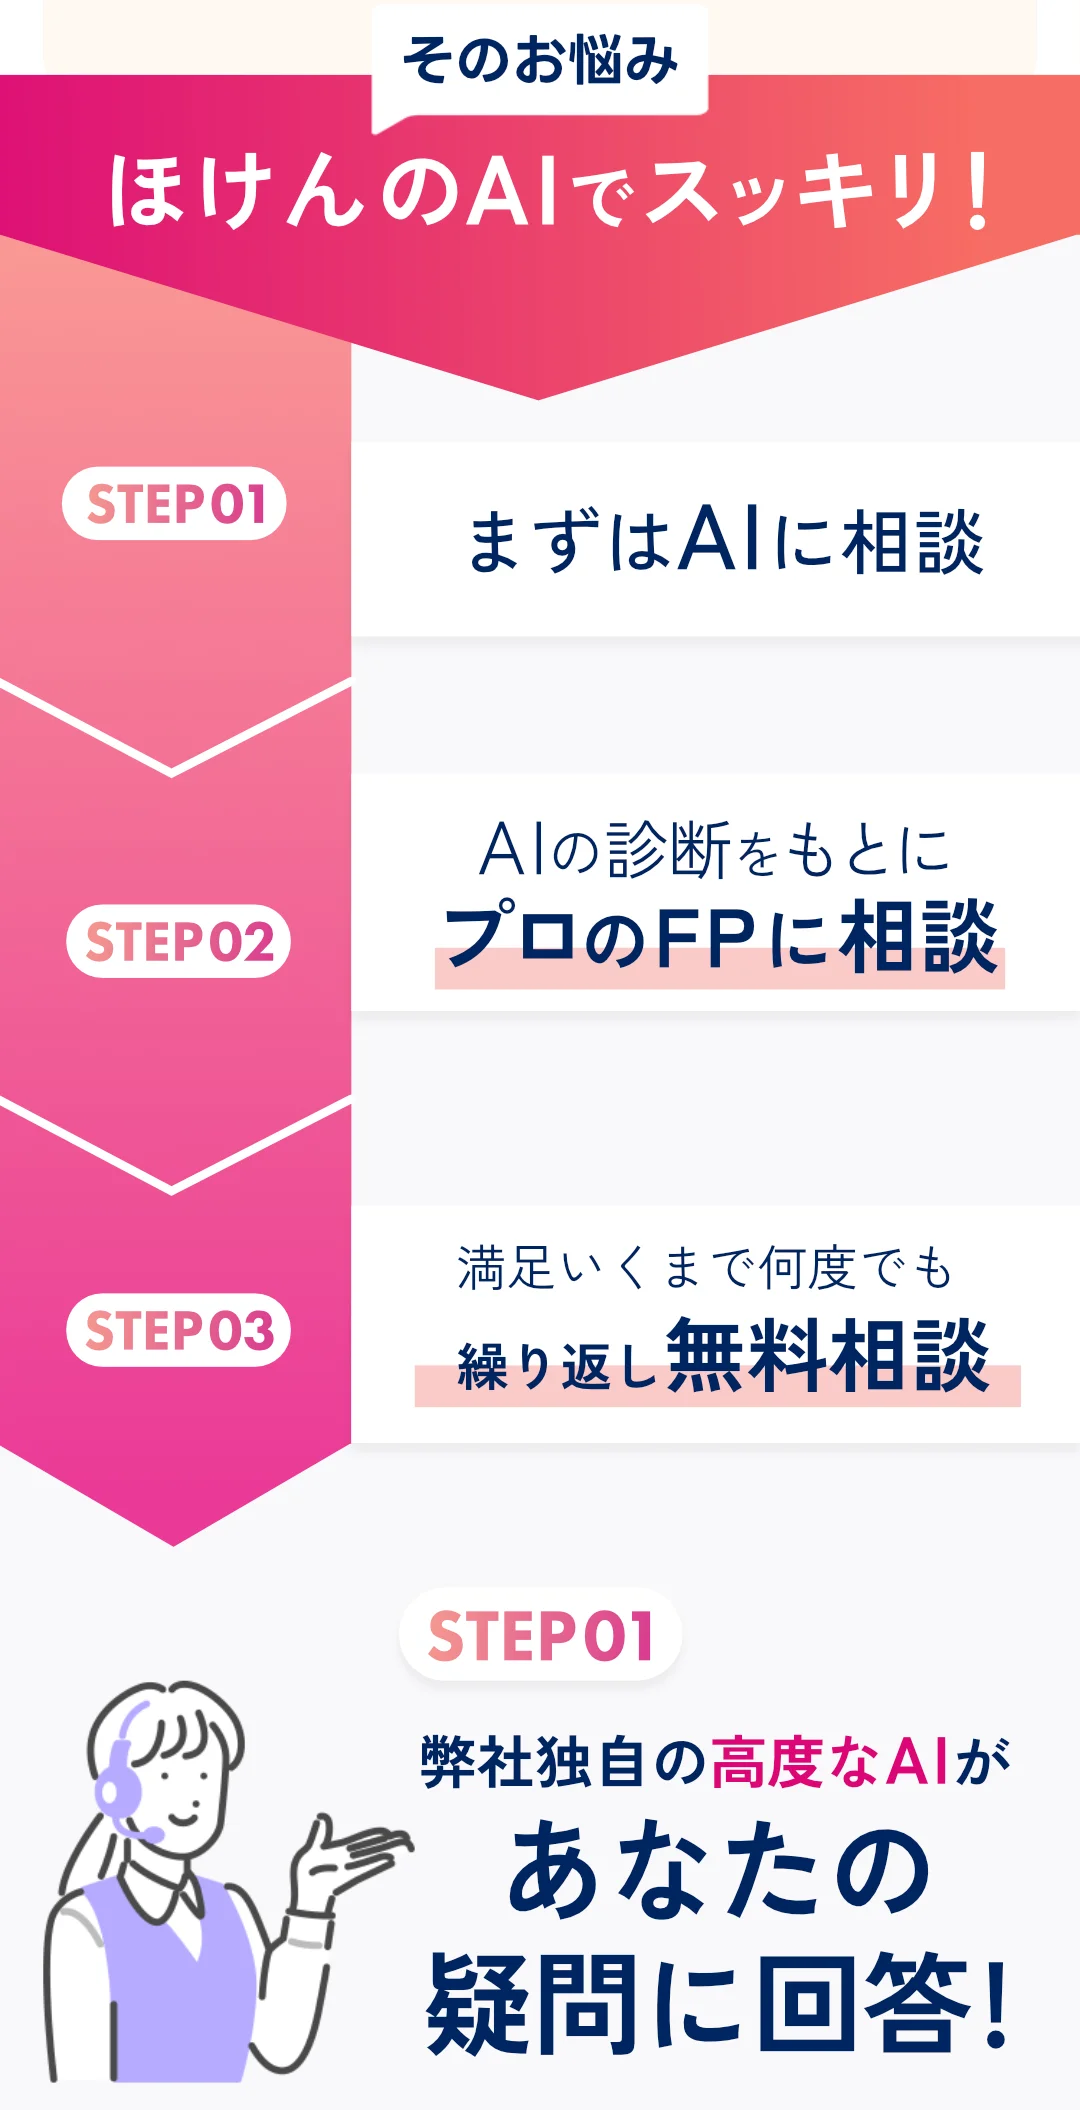
おかねとほけんのAIでは、まずAI相談で疑問を整理し、その内容をもとにオンラインFP相談へ進めます。相談は完全無料・全国対応で、LINEから日時を選べます。保険の更新だけでなく、家計、NISA、教育費、老後資金まで一緒に見られるため、「保険だけ安くした結果、別のリスクが残る」という見落としを防ぎやすくなります。
まとめ:重要ポイント
- 1定期保険の更新後保険料は、更新時の年齢などで再計算されるため上がりやすいです。
- 240代は教育費、住宅ローン、配偶者の収入、遺族年金を踏まえて必要保障額を見直す時期です。
- 3更新しない判断は可能ですが、新しい保障や預貯金で不足を埋めてから手続きするのが安全です。
- 4子育て世帯は生命保険料控除の拡充も確認しつつ、控除だけで判断しないことが大切です。
- 5NISAやiDeCoとの配分も含め、家計全体で無理のない保障額と保険料に整えることが重要です。
まずはAI相談から、必要なら無料オンラインFP相談へ
定期保険の更新は、保障額、保険料、教育費、住宅ローン、NISAやiDeCoの積立まで同時に見る必要があります。おかねとほけんのAIなら、AI相談で状況を整理し、その後にFPへオンラインで無料相談できます。中立的な立場で複数の商品や見直し方を比較でき、時間や場所を選ばず相談できるのも利点です。いまなら無料オンラインFP相談参加で、giftee Cafe Boxほか各種ギフトBoxがもらえるキャンペーンも実施中です。LINE登録から、まずは気軽に相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。