

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険料控除
iDeCo
ひとり親控除
児童扶養手当
所得判定
年末調整
教育費
ひとり親こそ「控除で下がる所得」を分けて考える
年末調整や児童扶養手当の現況届・更新時期になると、「生命保険料控除やiDeCoを使えば、ひとり親控除や手当の所得判定も有利になるの?」と迷いやすくなります。
結論から言うと、 生命保険料控除とiDeCo はどちらも税負担を軽くする制度ですが、下げられる所得の種類が同じではありません。ひとり親控除の本人要件で使う「合計所得金額」、所得税・住民税を計算するときの「課税所得」、児童扶養手当などの「手当の所得判定」は、分けて見ないと判断を誤りやすいところです。
この記事では、2026年10月時点の制度情報を前提に、ひとり親世帯が年末調整前に確認したい3つの所得判定を整理します。控除額だけでなく、教育費や生活防衛資金を残せるかまで一緒に見ていきましょう。
この記事で確認する3つの所得判定
- 1ひとり親控除の対象になるかを決める合計所得金額を確認します。
- 2所得税や住民税がいくら軽くなるかに関係する課税所得を確認します。
- 3児童扶養手当など、自治体の手当で使われる所得判定を確認します。
- 4生命保険料控除とiDeCoのどちらを優先すべきかを、家計の現金余力から考えます。
基準1:ひとり親控除の500万円判定は控除後ではない
ひとり親控除は、婚姻状況、事実婚の有無、生計を一にする子の有無などに加えて、本人の合計所得金額が500万円以下であることが主な条件です。国税庁の(No.1171 ひとり親控除)でも、ひとり親控除の控除額は35万円、本人の合計所得金額は500万円以下と示されています。
ここで大切なのは、合計所得金額は生命保険料控除やiDeCoの掛金控除を差し引く前の所得だという点です。給与所得者であれば、給与収入から給与所得控除を差し引いた後の金額が大きな目安になりますが、そこから生命保険料控除やiDeCoを引いた後の課税所得では判定しません。
給与収入だけの人なら、合計所得金額500万円は年収おおむね678万円前後が境目になります。ただし、副業、不動産所得、退職所得、譲渡所得などがある場合は合算のしかたが変わるため、源泉徴収票だけで判断しないようにしましょう。なお、2026年分からは、生計を一にする子の所得要件についても改正があり、国税庁は令和8年分から総所得金額等62万円以下と案内しています。
iDeCoを増やせば、ひとり親控除の対象になりますか?
年収が少し上がって、ひとり親控除の所得制限が気になっています。iDeCoを増やせば500万円判定を下げられますか?
ひとり親控除の本人要件で見る合計所得金額は、iDeCoなどの所得控除を引く前の金額です。そのため、iDeCoで税額は軽くなっても、500万円判定を直接下げる対策にはなりません。
基準2:税金を下げる力はiDeCoのほうが大きくなりやすい
所得税・住民税の計算では、収入から給与所得控除などを差し引いたあと、さらに各種所得控除を引いて課税所得を出します。この段階では、生命保険料控除もiDeCoも税負担を軽くする方向に働きます。
違いは上限です。iDeCoの掛金は、原則として全額が小規模企業共済等掛金控除の対象になります。一方、生命保険料控除には区分ごとの上限があります。たとえば、iDeCoに月1万円、年間12万円を拠出し、所得税率10%・住民税率10%の人なら、概算で年間約2.4万円の税負担軽減につながります。実際の軽減額は課税所得や復興特別所得税、他の控除の状況で変わりますが、全額控除のインパクトは小さくありません。
ただし、iDeCoは原則60歳まで引き出せない制度です。税金が軽くなるからといって、教育費や家賃、急な医療費に使うお金まで固定化しないことが重要です。
生命保険料控除もiDeCoも、支払った金額がそのまま戻る制度ではありません。家計に残る現金と、将来に回すお金のバランスで考えることが大切です。
生命保険料控除の6万円特例は「所得税だけ」に注意
2026年10月時点では、子育て世帯向けに一般生命保険料控除の上限が拡充されています。生命保険文化センターの(税金の負担が軽くなる「生命保険料控除」)では、23歳未満の扶養親族がいる世帯について、2026年・2027年分の新制度の一般生命保険料控除の所得税上限が4万円から6万円になる一方、3区分合計の適用限度額12万円は変わらないと説明されています。
この拡充で増える控除額は最大2万円です。たとえば所得税率10%の人なら、所得税の軽減は概算で最大2,000円程度です。住民税の控除上限まで同じように増える制度ではないため、「保険料を増やせば大きく得をする」と考えるのは危険です。
また、対象は新制度の一般生命保険料控除です。医療保険などの介護医療保険料控除、個人年金保険料控除、旧制度の扱いとは分けて確認しましょう。
ひとり親が年末調整前に確認したい順番
- 1源泉徴収票や給与明細を見て、給与収入と給与所得の目安を確認します。
- 2ひとり親控除の合計所得金額500万円以下に該当するかを確認します。
- 3生命保険料控除証明書を一般、介護医療、個人年金の3区分に分けて整理します。
- 4iDeCoの掛金額と小規模企業共済等掛金控除の金額を確認します。
- 5児童扶養手当を受けている場合は、自治体の所得制限表と控除項目を確認します。
基準3:児童扶養手当の所得判定は税金と別ルール
ひとり親家庭で特に混乱しやすいのが、児童扶養手当の所得判定です。所得税の計算で使う課税所得と、児童扶養手当の所得制限で使う所得は、完全に同じではありません。
こども家庭庁の(児童扶養手当について)では、児童扶養手当法等の改正により所得限度額と第3子以降の加算額が引き上げられたことが案内されています。自治体の実務資料を見ると、児童扶養手当では、給与所得控除後の所得などをもとに、養育費の8割相当額を加算し、社会保険料相当の定額控除や手当上の各種控除を差し引いて判定する形が一般的です。
横浜市の(児童扶養手当)では、令和8年4月から児童1人の全額支給月額が48,050円、一部支給が48,040円から11,340円と案内されています。所得制限の表も扶養親族等の人数で変わるため、年収だけで受給可否を判断しないようにしましょう。
生命保険料控除で児童扶養手当は増えますか?
年末調整で生命保険料控除を出せば、児童扶養手当の所得判定も下がって手当が増えるのでしょうか?
児童扶養手当の所得判定では、生命保険料控除は一般的な控除項目に含まれません。一方、iDeCoに関係する小規模企業共済等掛金控除は、自治体の控除一覧に載っていることがあります。最終判断はお住まいの自治体窓口で確認してください。
児童扶養手当では養育費と同居家族も確認する
児童扶養手当の所得判定では、本人の所得だけを見ればよいとは限りません。父または母が受け取った養育費は、一般に8割相当額が所得に加算されます。さらに、同居している扶養義務者、たとえば父母や兄弟姉妹などの所得が高い場合、本人の所得が低くても手当の全部または一部が支給停止になることがあります。
もう一つの注意点は、手当の所得判定が「前年所得」を使う点です。1月から9月に請求する場合は前々年所得を使うなど、請求月によって参照する年が異なることがあります。転職、時短勤務、離婚直後、養育費の受け取り開始など、家計状況が変わった年は、窓口で早めに確認しておくと安心です。
iDeCoは2026年12月改正予定も、無理な増額は禁物
2026年12月には、iDeCoの拠出限度額や加入可能年齢に関する制度改正が予定されています。厚生労働省の資料(iDeCoの拠出限度額と加入可能年齢が引き上げられます。)では、2027年1月引き落とし分から掛金額を最大75,000円まで拠出できるようになること、60歳以上70歳未満でも一定要件を満たせば加入できるようになることが示されています。
ただし、上限が増えることと、自分の家計で増額してよいことは別です。会社員・公務員は企業型DCやDBなど他制度との合算で上限が決まる場合があり、自営業者も国民年金基金などとの関係を確認する必要があります。
ひとり親世帯にとってiDeCoは、老後資金づくりと税負担軽減を同時に狙える有力な制度です。一方で、原則60歳まで引き出せないため、教育費、家賃、車の維持費、急な医療費に使うお金まで固定化してしまうと危険です。掛金変更を検討するなら、先に毎月の黒字額と生活防衛資金を確認しましょう。
控除を増やすことは大切ですが、もっと大切なのは、子どもの進学時期や病気・失業時に使えるお金を残しておくことです。
生命保険は「控除目的」だけで増やさない
生命保険料控除のために保険へ加入する、という考え方はあまりおすすめできません。保険は本来、万一の死亡、病気、働けない期間など、家計だけでは負担しきれないリスクを移すためのものです。
ひとり親の場合、死亡保障は子どもの生活費と教育費に直結します。まず確認したいのは、遺族年金、勤務先の保障、預貯金、児童扶養手当などを合わせても、子どもが独立するまでの生活費と進学費用が足りるかです。
すでに十分な保障があるのに控除目的で保険料を増やすと、毎月の家計を圧迫し、結果的に貯蓄や教育費準備が進みにくくなることがあります。必要保障額を確認し、足りない部分だけを保険で備えるのが基本です。
iDeCo・生命保険・NISAは役割を分けると迷いにくい
ひとり親の資産形成では、制度ごとの役割分担が重要です。iDeCoは老後資金、生命保険は万一の保障、NISAは教育費や将来資金にも使いやすい中長期の運用枠として考えると整理しやすくなります。
特に教育費が10年以内に必要な場合、iDeCoだけに資金を寄せると引き出せない問題が出ます。反対に、NISAだけで死亡保障を代替しようとすると、運用途中の万一に備えきれないことがあります。NISAやiDeCoは元本保証ではない商品を選ぶことも多いため、使う時期が近いお金は預貯金と分けて管理するのが現実的です。
判断に迷うときは、今年の給与収入、保険料、iDeCo掛金、児童扶養手当の受給状況、今後3年の教育費予定を1枚にまとめてみましょう。合計所得金額、課税所得、手当判定上の所得を並べると、控除を増やすべきか、保障を見直すべきか、現金を優先すべきかが見えやすくなります。
まとめ:重要ポイント
- 1ひとり親控除の500万円判定は合計所得金額で見られ、生命保険料控除やiDeCoでは直接下がりません。
- 2所得税・住民税の課税所得を下げる効果は、上限のある生命保険料控除より、全額控除のiDeCoのほうが大きくなりやすいです。
- 32026年・2027年分の一般生命保険料控除6万円特例は、23歳未満の扶養親族がいる場合の所得税が中心で、3区分合計上限12万円は変わりません。
- 4児童扶養手当の所得判定は税金と別ルールで、養育費8割加算や扶養義務者の所得も確認が必要です。
- 5ひとり親世帯では、節税額だけでなく、教育費、生活防衛資金、死亡保障、老後資金の順番を家計全体で考えることが重要です。
まずはほけんのAIで無料オンライン相談を
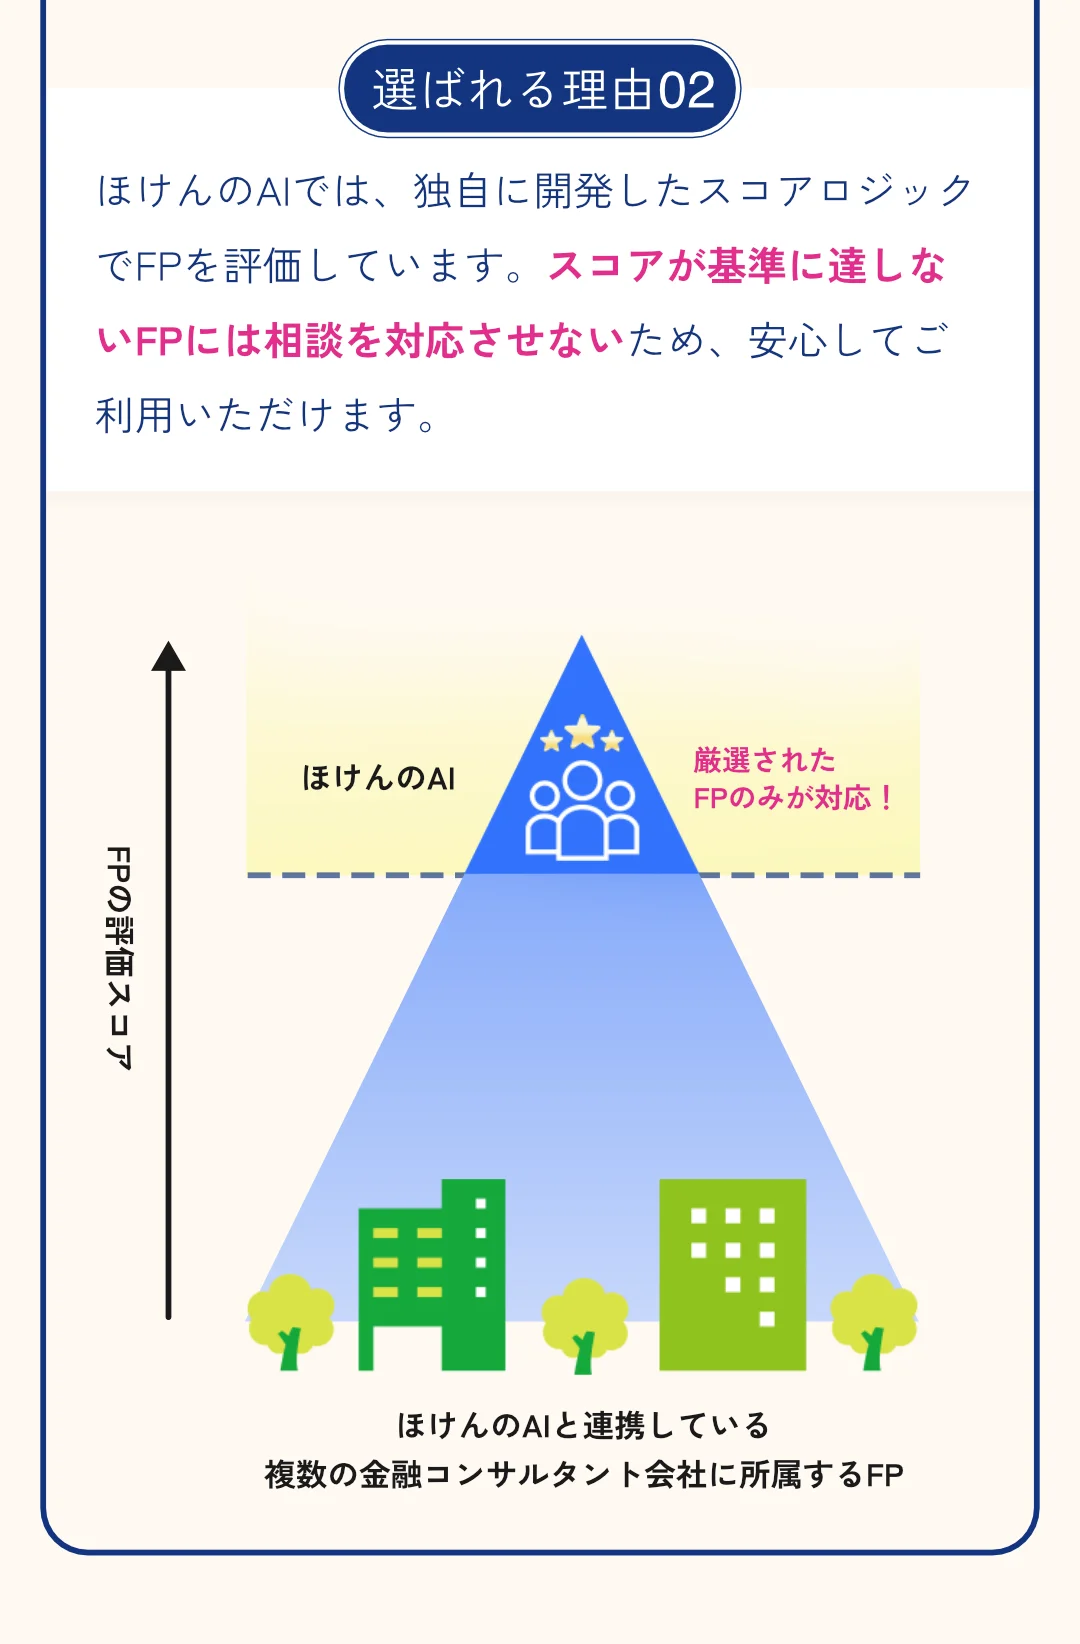
生命保険料控除とiDeCoは、税金、手当、教育費、保障を一緒に見ないと最適解が変わります。ほけんのAIなら、24時間365日AIに相談でき、必要に応じて有資格者のFPとオンライン相談ができます。相談は無料で全国対応。保険の見直し、NISA・iDeCo、教育資金まで中立的な視点で整理したい方は、LINEから気軽に始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。

【2026年10月更新】親の生命保険見直し|保険料確認3手順
親の生命保険見直しを50代子世代向けに解説。保険料、保障目的、契約者・受取人、税金、医療・介護費、子世代家計への影響を3手順で整理します。