

【2026年10月更新】親の生命保険見直し|保険料確認3手順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

親の生命保険見直し
50代子世代
保険料確認
生命保険契約照会制度
相続税
介護費用
生命保険料控除
親の保険料、気づいた時には年金家計の重荷になっていることも
親が70代、80代に入ると、医療費や介護費だけでなく、昔から続けている生命保険の保険料が家計を圧迫していることがあります。50代の子世代にとっても、教育費、住宅ローン、自分たちの老後資金準備が重なる時期です。親の支出をどこまで支えるかは、感情面でもお金の面でも簡単な問題ではありません。
この記事では、子世代が 親の生命保険見直し を手伝うときに、保険料、保障内容、契約関係を確認する3手順で整理します。目的は、親に解約を迫ることではありません。親の意思を尊重しながら、払いすぎや保障のズレ、将来の税金・相続の行き違いを見つけるための実務的な進め方です。
この記事で確認する3手順
- 1保険証券と通帳を見ながら、毎月または毎年の保険料を1枚の表にまとめます。
- 2死亡保障、医療保障、介護保障、貯蓄性・相続対策のどれを目的にした契約かを分けます。
- 3契約者、被保険者、受取人、保険料負担者を確認し、税金や相続への影響を整理します。
2026年に親の保険を見直したい背景
生命保険文化センターの2025年度調査では、生命保険・個人年金保険の年間払込保険料の平均は17.1万円、一時払保険料の平均は442.5万円とされています。また、死亡保険金の必要額は1,569万円、実際の加入金額は887万円という結果も示されています。詳しい調査概要は(生活保障に関する調査)で確認できます。
平均額だけで親の保険が高い、安いとは判断できません。ただ、年金生活に入った親が、現役時代と同じ保障を持ち続けているケースは少なくありません。死亡保障が大きい定期特約付き保険、外貨建てや変額タイプの保険、一時払い終身保険などは、目的を理解しないまま続けると、子世代が資金援助や相続の場面で困ることがあります。
親の保険証券を見せてもらえないときはどうする?
親に保険の話をすると、財産を狙っているみたいに思われそうで切り出しにくいです。
いきなり解約や相続の話をするより、「年金から毎月いくら固定費が出ているか一緒に確認したい」と伝えるのがおすすめです。保険だけでなく、通信費、新聞代、共済、サブスクなども含めた家計の棚卸しとして始めると、話し合いの角が立ちにくくなります。
子世代が最初に見るべきなのは保障額ではなく保険料
親の保険を見直すとき、つい「いくら受け取れるか」に目が向きます。しかし最初に確認したいのは、 保険料を誰が払っているか です。
親本人の年金口座から引き落とされているのか、親の預金から年払いされているのか、子どもが代わりに払っているのかで、家計への影響も税務上の注意点も変わります。特に子どもが親の保険料を負担している場合、将来の保険金受取時に「誰のお金で契約を維持していたか」が確認されることがあります。通帳の引き落とし名、クレジットカード明細、誰が実際に負担しているかを、感情論ではなく事実として整理しましょう。
手順1:保険証券と引き落とし額を1枚にまとめる
まず、保険証券、契約内容のお知らせ、保険料控除証明書、通帳、クレジットカード明細を集めます。表にする項目は、保険会社名、商品名、月額または年額保険料、払込満了年齢、満期・更新時期、解約返戻金の有無、受取人です。
年払いの保険料は12で割って月額換算すると、年金家計への負担が見えやすくなります。たとえば年払い18万円なら月1.5万円です。親の年金収入が月15万円なら、保険料だけで収入の1割を占める計算になります。これが高いかどうかは保障目的次第ですが、少なくとも家計表に入れて判断する必要があります。
親の保険は、子どもが正解を押しつけるものではありません。親が何を不安に感じ、何を家族に残したいのかを聞くことから始めると、見直しは前に進みやすくなります。
証券が見つからないときは契約照会制度も選択肢
親が複数の保険に入っている場合、本人も内容を覚えていないことがあります。まずは自宅の保険証券、保険会社からの郵便物、通帳の口座振替履歴を確認しましょう。保険証券が見つからないときは、親本人が保険会社のコールセンターに問い合わせるのが基本です。
契約先がどうしても分からない場合は、生命保険協会の(生命保険契約照会制度のご案内)を確認できます。2026年10月時点では、親族等が死亡した場合または認知判断能力が低下した場合に利用でき、平時利用の利用料は照会対象者1名につきWEB申請6,000円、書面申請7,000円です。認知判断能力の低下で利用する場合は医師の診断が必要とされています。すべての契約内容を代わりに教えてもらえる制度ではないため、確認後は各保険会社への手続きが必要です。
手順2:保障の目的を4つに分ける
次に、契約ごとに目的を分けます。大きくは、死亡後の整理資金、病気や入院への備え、介護や認知症への備え、貯蓄性・相続対策の4つです。
親世代の保険では、主契約が終身保険で、医療特約や定期保険特約が上乗せされていることがあります。この場合、特約だけが更新で高くなっていることもあります。単純に「全部解約」ではなく、主契約を残して特約を外す、保障額を減らす、払済保険にするなど、残す部分と見直す部分を分けて考えることが大切です。
保険料確認で見落としやすいポイント
- 1年払いの保険料は月額に換算し、親の年金収入に対する負担割合を確認します。
- 2更新型の特約は、次回更新後の保険料と保障終了年齢を必ず確認します。
- 3払込満了が近い終身保険は、解約より継続の方が合理的な場合があります。
- 4外貨建て保険は、為替、手数料、解約返戻金の円換算額、為替差損の可能性を確認します。
- 5子どもが保険料を援助している場合は、贈与や将来の課税関係も意識します。
手順3:契約者・被保険者・受取人を確認する
最後に、 契約者・被保険者・受取人 を確認します。契約者は保険を契約している人、被保険者は保障の対象になる人、受取人は保険金を受け取る人です。加えて、実際に保険料を負担している人も確認しましょう。
死亡保険金は、被保険者、保険料の負担者、受取人の組み合わせによって、所得税、相続税、贈与税のいずれかの対象になることがあります。国税庁の(死亡保険金を受け取ったとき)では、保険料負担者と受取人が同じなら所得税、被保険者と保険料負担者が同じなら相続税、3者がすべて異なるなら贈与税の対象になる考え方が示されています。判断に迷う場合は、保険の見直しと税務判断を分けて、税理士などの専門家にも確認しましょう。
死亡保険金の非課税枠は「受取人が相続人か」が重要
親の死亡保険を相続対策として考える場合、死亡保険金の非課税枠を知っておくと話が整理しやすくなります。国税庁の(相続税の課税対象になる死亡保険金)では、死亡保険金の受取人が相続人である場合、非課税限度額は「500万円×法定相続人の数」とされています。
ただし、相続人以外が受け取る死亡保険金にはこの非課税の適用はありません。また、相続税全体では基礎控除や他の財産、債務、過去の贈与なども関係します。受取人を安易に変えると、家族間の不公平感や税務上の扱いが変わることもあるため、家族会議だけで結論を出さず、必要に応じて専門家に確認しましょう。
解約すればすぐに家計は楽になる?
親の保険料が高いので、解約すればよいと思ってしまいます。問題ありますか?
解約で保険料は下がりますが、解約返戻金、健康状態、再加入の難しさ、相続時の役割を確認してから判断しましょう。特約の減額、払済保険、保険料払込停止など、解約以外の選択肢がある場合もあります。
親の医療保険は高額療養費と介護費を分けて考える
高齢の親の保険では、医療保険を厚くするべきか、介護費に備えるべきかで迷いがちです。医療費には公的医療保険や高額療養費制度があります。厚生労働省の(高額療養費制度を利用される皆さまへ)では、2026年8月からの制度見直しとして、月額負担上限額の見直しや年間上限の新設が案内されています。たとえば70歳未満・年収約370万円~約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。
一方、介護では住まいの改修、施設費、日用品、家族の交通費など、医療費とは別の支出が出ます。生命保険文化センターの2024年度調査では、介護に要した一時的な費用は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均55.0カ月です。詳しくは(介護にはどれくらいの費用・期間がかかる?)で確認できます。医療保険の入院日額だけで判断せず、親の預貯金、年金、公的介護保険、子どもが支援できる金額を合わせて考えましょう。
外貨建て保険や一時払い保険は「今解約するといくらか」を確認
親が銀行窓口などで外貨建て保険や一時払い終身保険に入っている場合は、保険料の支払いが終わっていても見直し対象になります。毎月の保険料負担がなくても、解約返戻金が為替や市場金利の影響を受けることがあるためです。
金融庁の2026年保険モニタリングレポートでは、外貨建保険の販売量や苦情発生率は減少傾向にある一方、他の保険と比べると苦情発生率は高い水準とされています。また、外貨建保険の運用損益がプラスの顧客割合は、為替水準の変動等により2024年3月末の約8割から2025年3月末の7割弱に下落したと整理されています。親の契約を確認するときは、契約時の説明資料ではなく、現在の解約返戻金、円換算額、手数料、目標到達型の場合の到達状況を最新の書面で確認しましょう。
50代子世代の家計も同時に守る
親の保険料を子どもが肩代わりしている場合、子世代自身の老後資金や教育費準備に影響します。2026年分以降の申告では、23歳未満の扶養親族がいる場合、新契約に基づく一般生命保険料控除の控除額が最大6万円となる扱いが国税庁の(生命保険料控除)で示されています。ただし、生命保険料控除の合計限度額は12万円で、親の保険料を払えば自動的に有利になるわけではありません。
生命保険料控除は、契約内容や保険料を負担した人などで扱いが変わります。年末調整や確定申告で使えるかだけで判断せず、親の家計、自分の家計、NISAやiDeCo、住宅ローン、教育費のバランスを同じ表で見ることが大切です。親の安心を守ることと、子どもの家計を守ることは対立ではありません。
家族会議では「解約するか」より「何のためか」を聞く
親の生命保険をめぐる家族会議では、「この保険は必要か不要か」と結論を急がないことが大切です。親にとっては、葬儀費用を自分で準備したい、子どもに迷惑をかけたくない、配偶者に少しでも残したいなど、金額だけでは測れない思いがあります。
一方で、保障内容を理解しないまま高い保険料を払い続けることも避けたいところです。保険証券、年金収入、預貯金、介護の希望、受取人を並べて、今の契約が目的に合っているかを確認しましょう。親の判断能力に不安がある場合は、本人の同意を前提に進め、必要に応じて成年後見制度や任意代理の扱いも確認してください。家族だけで抱え込まず、保険と税金と相続を分けて相談する姿勢が安心につながります。
まとめ:重要ポイント
- 1親の生命保険見直しは、保障額より先に毎月・毎年の保険料負担と支払者を確認することが重要です。
- 2契約者、被保険者、受取人、保険料負担者の組み合わせで、所得税、相続税、贈与税の扱いが変わる可能性があります。
- 3終身保険、更新型特約、外貨建て保険、一時払い保険は、解約前に現在の返戻金と契約目的を整理しましょう。
- 4医療費は高額療養費制度、介護費は平均月9.0万円などの実態を踏まえ、別々に備え方を考えましょう。
- 5子世代が保険料を援助している場合は、自分の老後資金、教育費、NISAやiDeCoとのバランスも確認しましょう。
まずは無料オンラインFP相談で家族の保険を棚卸し
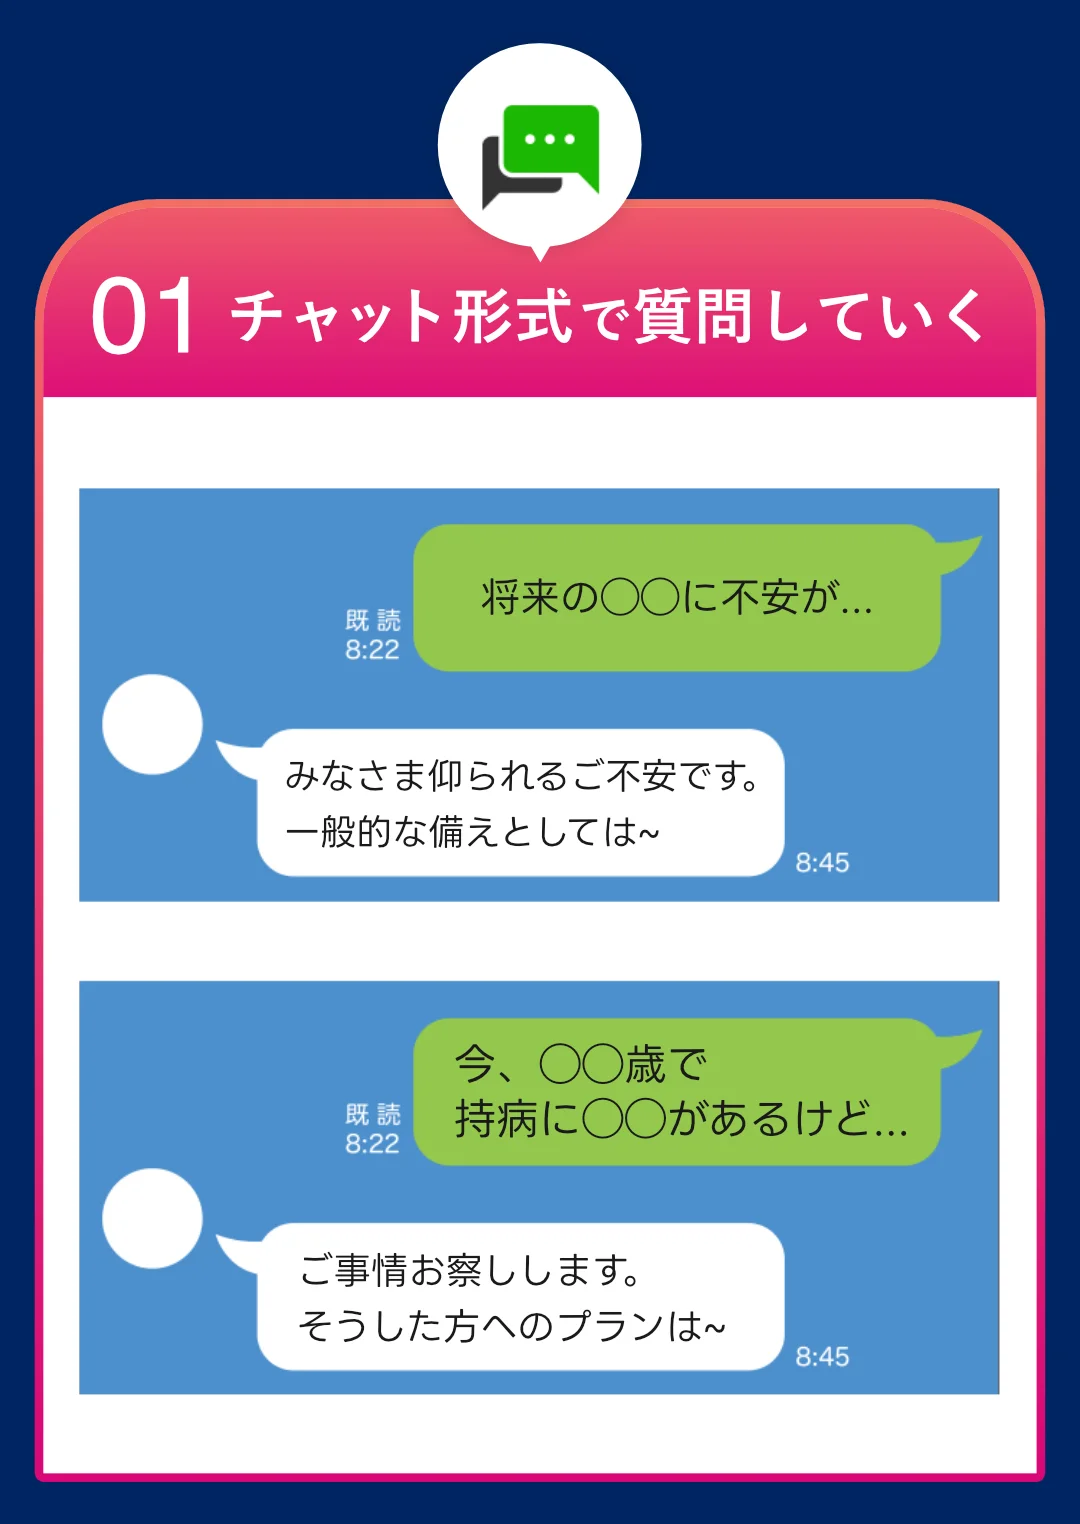
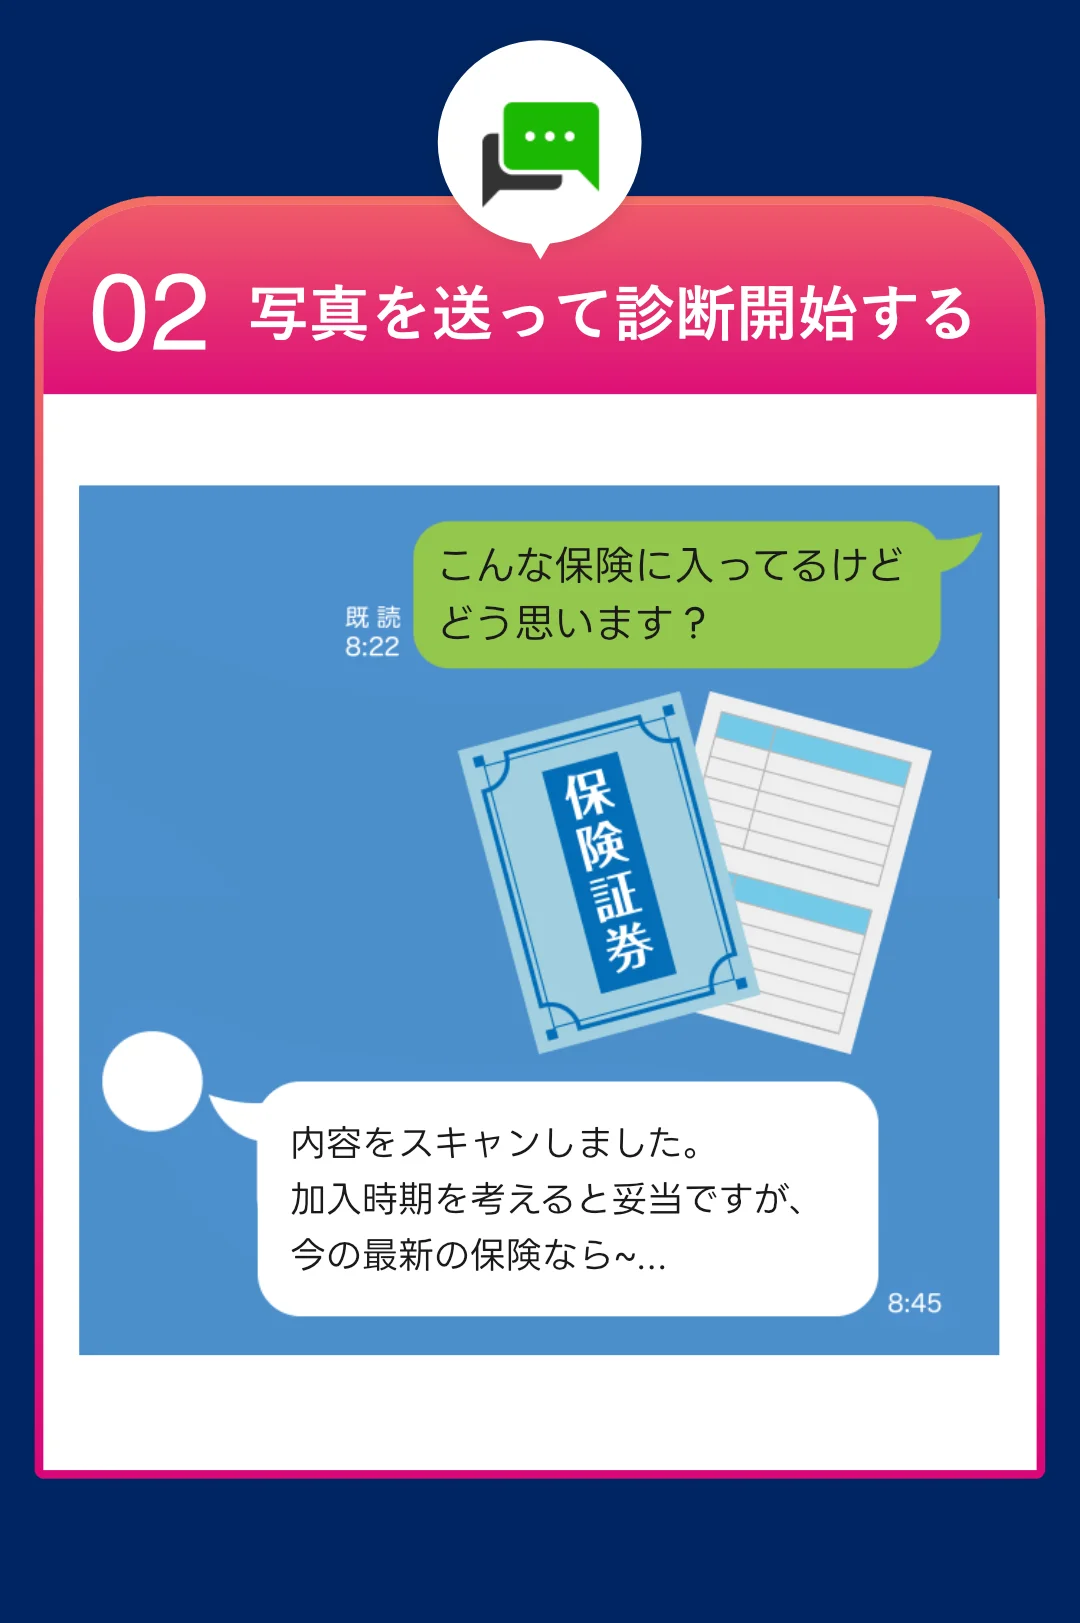
親の生命保険見直しは、保険証券の読み取り、保険料負担、税金、介護費、子世代の家計まで一度に整理する必要があります。ほけんのAIなら、LINEで気軽にAI相談を始め、その内容をもとに無料オンラインFP相談へ進めます。自宅から相談でき、中立的な立場で保険や資産形成を比較しやすいのが利点です。相談参加でgiftee Cafe Boxなどがもらえるキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。