

【2026年10月更新】就業促進定着手当|収入減と保険3手順
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
就業促進定着手当
再就職手当
収入減
生命保険見直し
雇用保険
家計見直し
NISA iDeCo
再就職後に給料が下がったら、保険解約の前に確認したい給付です
転職や再就職が決まっても、「前職より月収が下がった」「試用期間中で残業代が少ない」「社会保険料や住民税を引くと、生命保険料まで払うのがきつい」と感じることがあります。そんなとき、まず確認したいのが雇用保険の 就業促進定着手当 です。
就業促進定着手当は、再就職手当を受け取った人が、再就職先で6か月以上働き、離職前より賃金が下がった場合に受け取れる可能性がある給付です。2025年4月以降の制度見直しで支給上限が変わり、2026年10月時点では「対象になるか」「いくら見込めるか」「家計と生命保険をどう調整するか」をセットで考える必要があります。
この記事では、制度の基本、収入減の見積もり方、生命保険を慌てて解約しないための3手順を整理します。最後に申請期限と必要書類も確認するので、再就職から半年が近い人は手元の給与明細を見ながら読み進めてください。
この記事で確認する3手順
- 1就業促進定着手当の対象になるかを、再就職手当・6か月勤務・賃金低下の順に確認します。
- 2再就職後6か月の収入減を、手取りだけでなく制度上の賃金と家計支出の両方から見積もります。
- 3生命保険は解約から入らず、保障の優先順位・減額・払済などの選択肢を比較します。
- 4申請期限を逃さないよう、再就職後6か月経過日の翌日から2か月以内を目安に準備します。
就業促進定着手当とは?再就職後の賃金低下を補う給付です
厚生労働省・ハローワークは、早期再就職を後押しする給付として「再就職手当」「就業促進定着手当」「常用就職支度手当」などを案内しています。制度の全体像は(就職促進給付)で確認できます。
就業促進定着手当は、再就職手当を受けた人が、同じ再就職先に6か月以上、雇用保険の被保険者として雇用され、再就職後6か月間の賃金の1日分が離職前の賃金日額を下回る場合に受け取れる可能性があります。
注意したいのは、「手取りが減った」だけでは判断できない点です。社会保険料、所得税、住民税の影響で手取りが減っていても、制度上の賃金比較では対象外になることがあります。反対に、額面給与が少し下がっただけに見えても、通勤手当などを含めた計算で確認が必要なケースもあります。
再就職手当をもらっていないと対象外ですか?
前職より給料が下がりました。就業促進定着手当だけ申請できますか?
原則として、就業促進定着手当は再就職手当を受けた人が対象です。まずは再就職手当の支給決定通知書、雇用保険受給資格者証、ハローワークから届いた案内を確認しましょう。
2025年4月以降の再就職は、上限20%が目安です
就業促進定着手当の支給額は、ざっくり言うと「離職前の賃金日額」と「再就職後6か月間の賃金の1日分」の差に、賃金支払の基礎となった日数を掛けて計算します。
ただし、支給額には上限があります。ハローワークの案内では、2025年4月1日以降に再就職した場合、上限は「基本手当日額 × 支給残日数 × 20%」です。2025年3月31日以前に再就職し、再就職手当を受けた場合は、再就職手当の支給率に応じて最大40%となる取扱いが案内されています。詳しくは(「就業促進定着手当」が受けられます)を確認してください。
2026年10月時点で使われているハローワーク資料では、手当計算で使う基本手当日額の上限は、60歳未満が6,745円、60歳以上65歳未満が5,454円とされています。雇用保険の金額は毎年8月1日に変更されることがあるため、実際の申請では必ず最新の受給資格者証とハローワークの案内で確認しましょう。
給付金で一時的な収入減をならしつつ、生命保険で守るべき保障まで削りすぎないことが大切です。
手順1:対象確認は「再就職手当・6か月・賃金低下」の順で見る
最初の手順は、 対象確認 です。就業促進定着手当は、家計が苦しいから自動的にもらえる制度ではありません。まず、再就職手当を受けたか、再就職先で6か月以上雇用保険の被保険者として雇用されているか、離職前より賃金が下がっているかを確認します。
特に見落としやすいのは、起業によって再就職手当を受けた場合は就業促進定着手当の対象外とされている点です。また、事業主都合の出向などであっても、6か月経過前に再就職手当の対象となった再就職先で雇用保険の被保険者資格を失った場合は受けられないと案内されています。
給与明細だけで自己判断せず、離職票、雇用保険受給資格者証、再就職手当の支給決定通知書、再就職後6か月分の給与明細をそろえ、早めにハローワークへ確認するのが安全です。
手順2:収入減を家計表に落とし込む
- 1再就職後6か月分の額面給与、手取り、通勤手当、賞与見込みを分けて書き出します。
- 2家賃や住宅ローン、教育費、通信費、保険料など、毎月固定で出る支出を確認します。
- 3就業促進定着手当の見込み額は、申請後に受け取るお金として扱い、当面の生活費には入れすぎないようにします。
- 4不足分は貯蓄の取り崩し、固定費削減、保険料調整、NISAやiDeCoの積立見直しに分けて考えます。
- 5一度解約すると戻しにくい保障は、削る前に必要保障額を再計算します。
賃金計算では、手取りではなく総支給額を見るのが基本です
就業促進定着手当で比較する「再就職後6か月間の賃金」は、税金や雇用保険料などが控除される前の総支給額が基本です。ハローワークの資料では、通勤手当や皆勤手当などは含み、夏冬の賞与など3か月を超える期間ごとに支払われる賃金は含まないとされています。
月給制の場合、再就職後6か月間の賃金の1日分は、原則として6か月分の賃金合計を180で割って計算します。日給制・時給制では別の計算も関係するため、勤務日数が月によって大きく変わる人は、給与明細と出勤簿をセットで確認しましょう。
たとえば、前職の賃金日額が10,000円、再就職後6か月の賃金の1日分が9,200円、賃金支払の基礎日数が180日なら、差額800円 × 180日で144,000円が計算上の目安になります。ただし、ここから支給上限がかかるため、実際にそのまま受け取れるとは限りません。
手順3:生命保険は「解約」より先に見直し幅を決める
収入が下がると、毎月の生命保険料が重く感じられます。ただし、最初に解約を選ぶと、健康状態や年齢によって同じ条件で入り直せないことがあります。とくに子育て中、住宅ローン返済中、配偶者の収入が不安定な家庭では、死亡保障や医療保障を急にゼロにするのは慎重に考えたいところです。
生命保険の見直しでは、まず「誰に、いつまで、いくら残す必要があるか」を確認します。死亡保障は遺族年金、勤務先の弔慰金、貯蓄、教育費の残りと合わせて考えます。医療保険やがん保険は、高額療養費制度でカバーされる部分と、差額ベッド代、通院交通費、収入減など公的制度で埋まりにくい部分を分けて見ます。
保険料を下げたい場合は、保障額の減額、特約の整理、払済保険への変更、更新型契約の見直しなど、解約以外の選択肢もあります。貯蓄性保険は解約返戻金があっても、途中解約で元本割れすることがあるため、家計の赤字額と解約損を並べて判断しましょう。
保険料を下げるなら、どこから手を付けるべきですか?
月2万円の保険料がきついです。収入が落ちたので、全部やめてもいいでしょうか?
全部解約する前に、死亡保障、医療保障、貯蓄性保険、特約の順に役割を分けましょう。守るべき保障を残し、貯蓄や運用で代替できる部分から調整するのがおすすめです。
NISAやiDeCoの積立は、保険料と同じ家計枠で考える
再就職後の収入減では、生命保険だけでなくNISAやiDeCoの積立額も見直し候補になります。資産形成は大切ですが、毎月の赤字をクレジットカードのリボ払いやカードローンで埋めながら投資を続ける状態は避けたいところです。
考え方はシンプルです。まず生活防衛資金を確保し、次に家族を守る最低限の保障を残し、そのうえでNISAやiDeCoの積立額を調整します。iDeCoは原則として老後まで引き出せないため、短期の生活費不足を補う資金には向きません。NISAは売却の自由度がありますが、相場が下がっている時期に売らざるを得ない可能性もあります。
収入が戻るまでの一時的な調整なのか、転職後の年収水準が長く続くのかで、保険と運用の見直し方は変わります。3か月以内の一時的な赤字なら積立の一部停止、半年以上続く赤字なら固定費と保障設計の見直しまで広げて考えましょう。
今月の不足を埋めるために、一生必要な保障まで削ってしまうと、あとから取り戻しにくくなります。
申請期限は再就職後6か月経過日の翌日から2か月以内です
就業促進定着手当は、申請期限にも注意が必要です。ハローワークの案内では、申請期間は「再就職した日から6か月経過した日の翌日から2か月間」とされています。たとえば4月1日に再就職した場合、原則として10月1日以降に申請準備が本格化し、そこから2か月以内の提出を意識する流れです。
申請には、就業促進定着手当支給申請書、雇用保険受給資格者証、就職日から6か月間の出勤簿の写し、給与明細または賃金台帳の写しなどが必要です。就職日が賃金締切日の翌日ではない場合は、就職後最初の賃金締切日後の6か月分が必要になるため、締日によって集める書類の範囲がずれることがあります。
申請書作成は(就業促進定着手当支給申請書)のページも参考になります。同ページでは電子申請による届出も可能と案内されていますが、詳細は近くのハローワークへの確認が必要です。紙で作成する場合も、申請書を作成しただけでは手続き完了ではない点に注意しましょう。
もらえないケースも想定して、家計の安全余裕を作る
就業促進定着手当は頼れる制度ですが、支給要件に当てはまらない、思ったより金額が少ない、申請から入金まで時間がかかる、といった可能性があります。したがって、見込み額を最初から生活費に組み込みすぎるのは危険です。
家計では、少なくとも3か月分の不足額をどう埋めるかを考えましょう。貯蓄で対応するのか、固定費を下げるのか、保険料を一時的に圧縮するのか、資産形成の積立を調整するのかを整理します。ここで大切なのは、短期の赤字対策と長期の保障設計を混ぜないことです。
短期の収入減は、制度と貯蓄と支出調整で乗り切る。長期のリスクは、生命保険や公的保障を踏まえて必要額を決める。この順番を守ると、焦った解約や過剰な保障削減を避けやすくなります。制度の支給可否や金額は個別事情で変わるため、最終確認は必ずハローワークで行ってください。
迷ったら、AI相談から家計と保険を同時に棚卸ししましょう
就業促進定着手当は雇用保険の制度ですが、実際の悩みは「今月の赤字をどうするか」「生命保険を削っていいか」「NISAやiDeCoを止めるべきか」という家計全体の問題になりがちです。
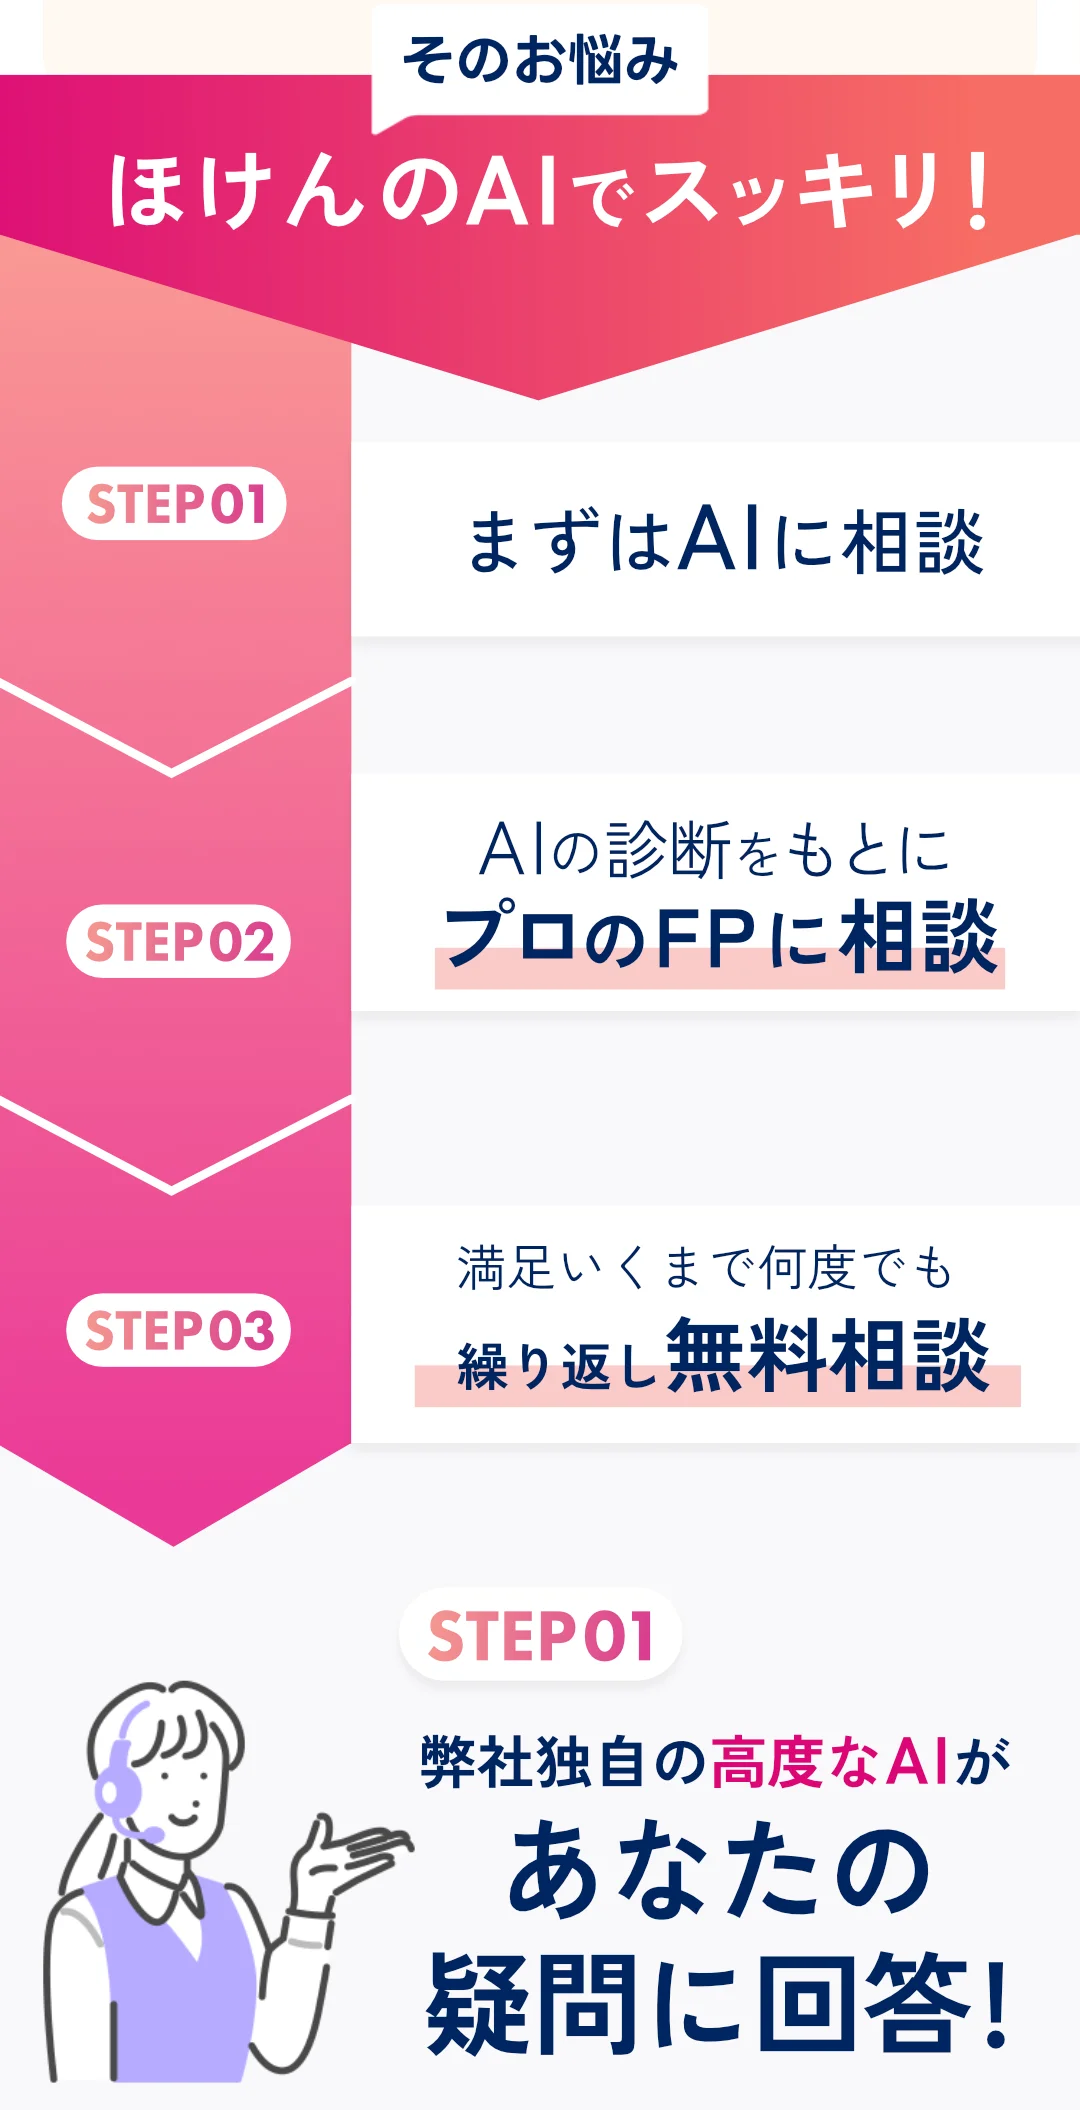
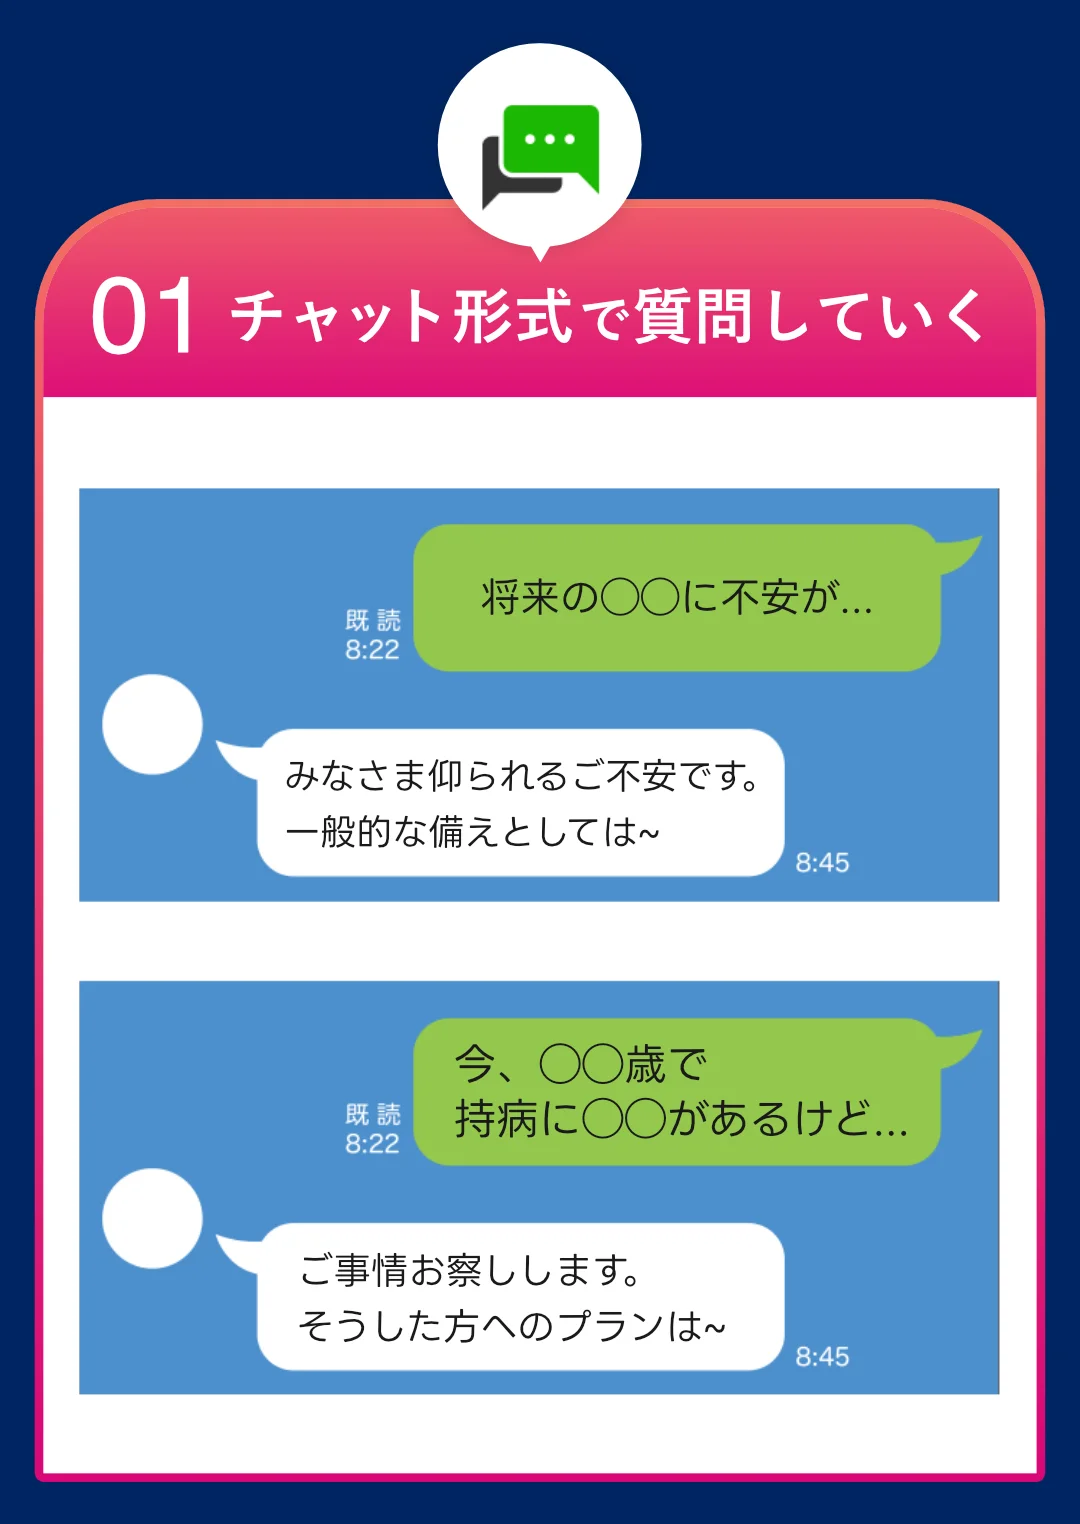
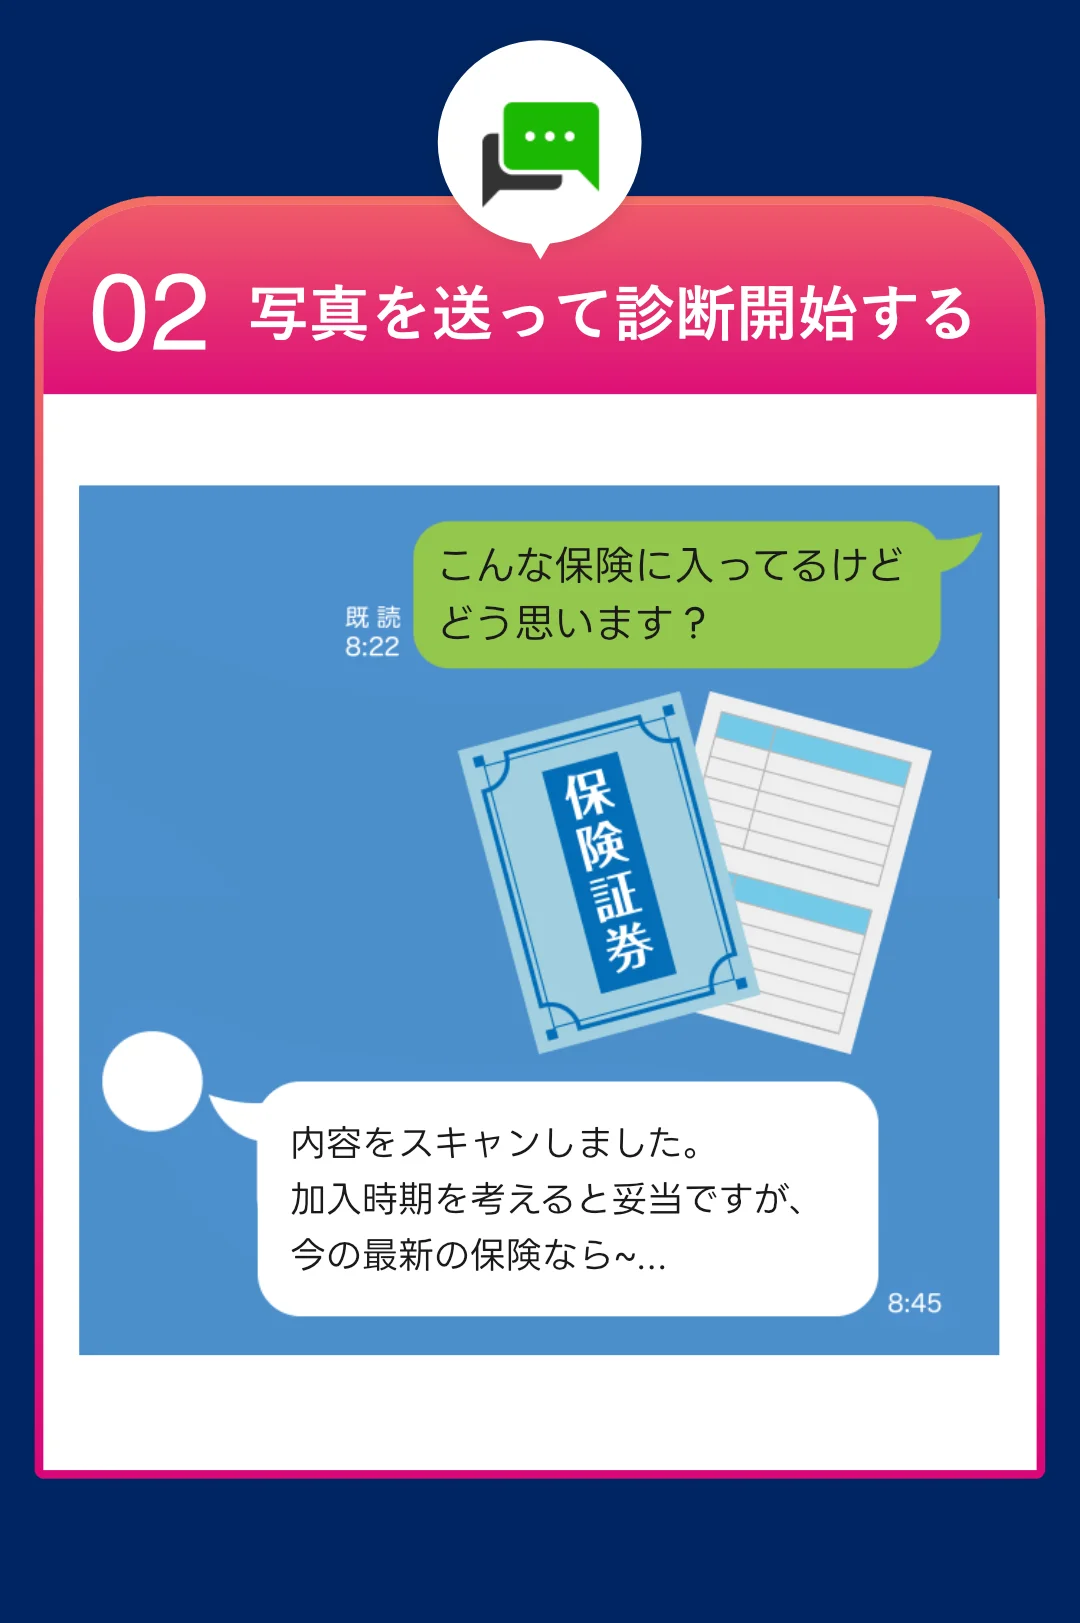
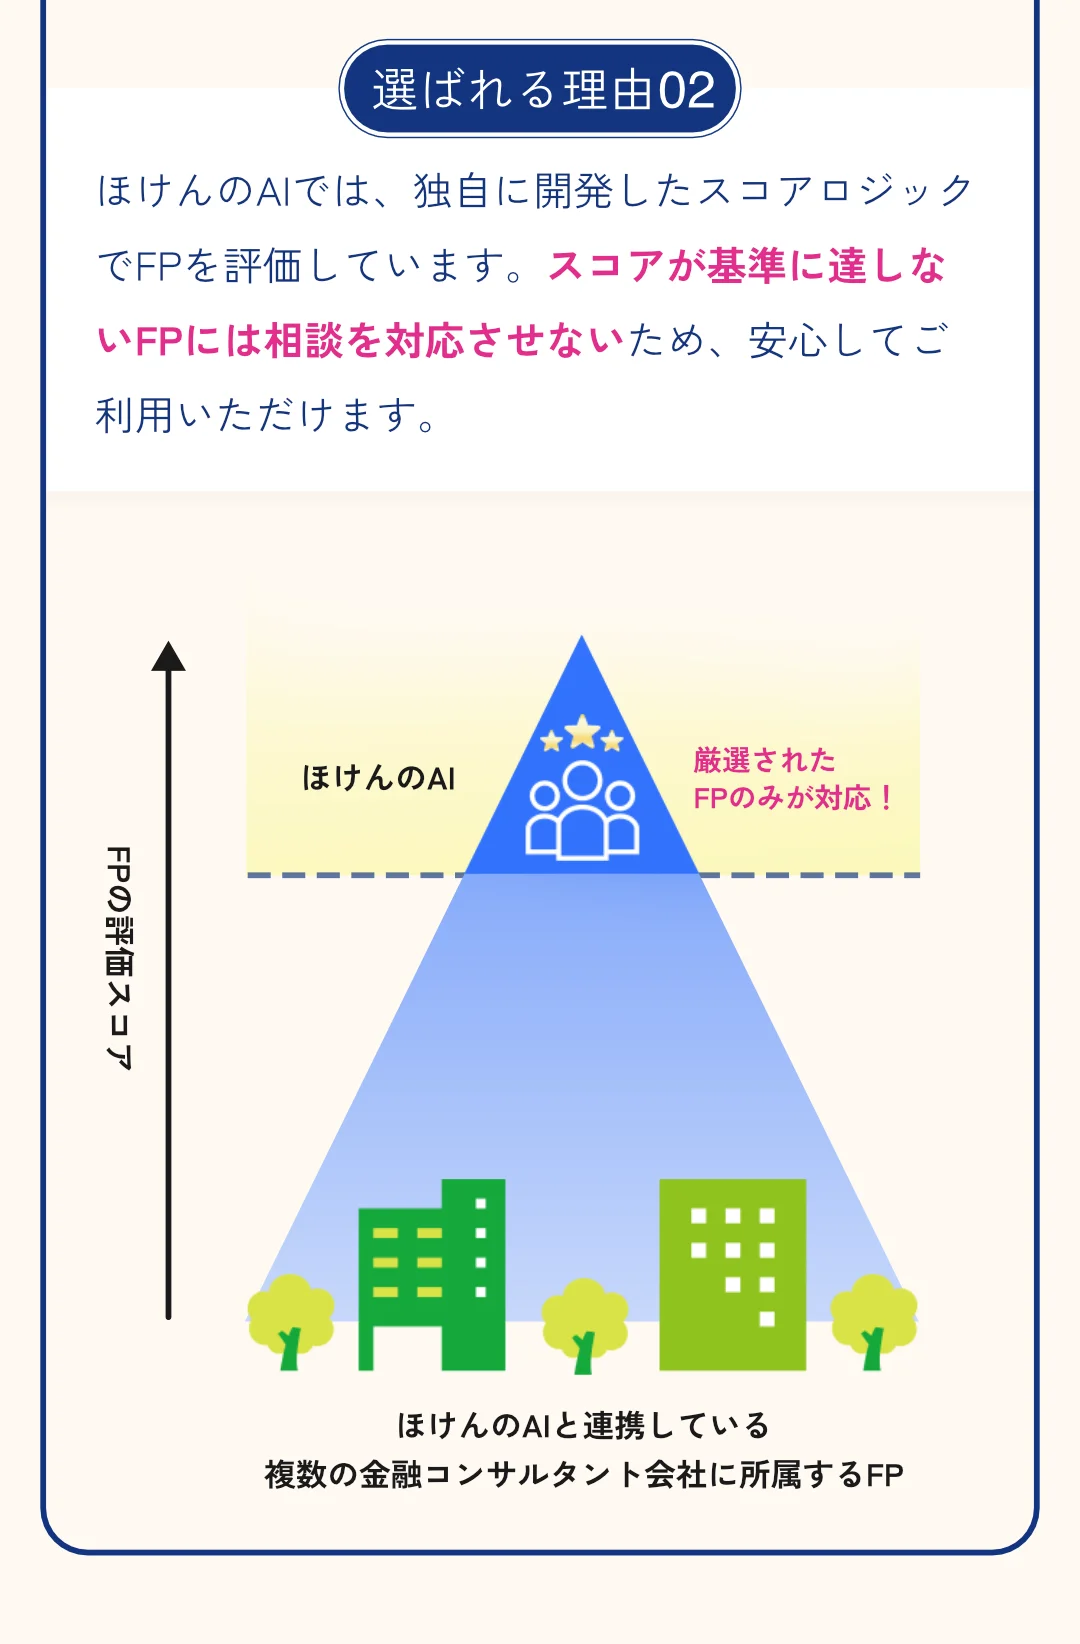
ほけんのAIでは、まずAIチャットで家計や保険の不安を整理し、その内容をもとに必要に応じてオンラインFP相談へ進めます。保険証券や家計簿があると、保障の重複や保険料の見直し余地を確認しやすくなります。相談は完全無料・全国対応で、予約はLINEから行えます。
再就職後の収入減は、制度の申請だけでなく、生活費、保険、資産形成の優先順位を整えるタイミングでもあります。就業促進定着手当の申請準備と並行して、今の収入に合った生命保険・資産形成・生活費のバランスを一度チェックしておくと安心です。
まとめ:重要ポイント
- 1就業促進定着手当は、再就職手当を受けた人が再就職後6か月以上働き、賃金が下がった場合に対象となる可能性があります。
- 22025年4月以降に再就職した場合、支給上限は「基本手当日額 × 支給残日数 × 20%」が目安です。
- 3賃金比較では手取りではなく総支給額を見ます。通勤手当などは含み、3か月を超える期間ごとの賞与は原則含みません。
- 4申請期間は再就職後6か月経過日の翌日から2か月間なので、給与明細や出勤簿、勤務先証明を早めに準備しましょう。
- 5収入減の対策では、生命保険をいきなり解約せず、必要保障額、減額、特約整理、NISAやiDeCoの積立調整を順番に検討しましょう。
まずはAI相談から。必要なら無料オンラインFP相談へ
就業促進定着手当でどこまで収入減を補えるか、生命保険料をどこまで下げてよいかは、家族構成や貯蓄、住宅ローン、教育費で変わります。ほけんのAIなら、LINEで家計や保険の不安をAIに相談し、そのまま無料オンラインFP相談へ進めます。時間や場所を選ばず、無料で中立的な立場から保険や資産形成を比較できるのがメリットです。まずは気軽に家計の棚卸しから始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。