

【2026年10月更新】生命保険ランキング前の見方|40代子育て必要額3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険ランキング
40代生命保険
子育て世帯
必要保障額
収入保障保険
遺族年金
教育費
ランキングを見る前に、まず「わが家の不足額」を見る
40代で子育て中だと、生命保険ランキングを見ながら「みんなが選んでいる商品なら安心」と感じるかもしれません。けれど、死亡保障は人気順で選ぶよりも、残された家族の生活費、教育費、公的保障、住宅ローンの有無を合わせて考えることが大切です。
この記事では、 生命保険ランキング を見る前に確認したい3つの基準を、2026年10月時点の制度や家計環境に合わせて整理します。保険料を抑えたい一方で、子どもの進学費用は削れない。そんな40代子育て世帯が、必要以上に入りすぎず、足りない保障も見落とさないための見方です。
ランキング前に確認する3基準
- 1残された家族の生活費から、毎月いくら不足するかを確認します。
- 2子どもの進学予定から、入学金や授業料をいつ準備するかを整理します。
- 3遺族年金、団体信用生命保険、貯蓄を差し引き、民間保険で埋める金額を決めます。
- 4保険料を払った後も、NISAやiDeCoへの積立を無理なく続けられるかを確認します。
2026年の40代は、死亡保障と資産形成の両立がテーマ
2026年の家計相談では、保険だけでなくNISA、iDeCo、教育資金、住宅ローンをまとめて見直したいというニーズが強まっています。40代は、子どもの進学時期と住宅ローン返済、老後資金づくりが重なりやすい年代です。
生命保険文化センターの(生命保険に関する全国実態調査)では、2024年度の2人以上世帯における世帯普通死亡保険金額は平均1,936万円、世帯年間払込保険料は平均35.3万円でした。平均額は参考になりますが、そのまま自分の家庭の正解にはなりません。必要保障額は、家族構成、配偶者の収入、貯蓄、住まい、子どもの年齢で大きく変わります。
ランキング1位の商品なら十分ですか?
40代向けランキングで上位の生命保険を選べば、必要な保障はだいたい足りますか?
上位商品でも、保障額や期間が合っていなければ不足することがあります。まずは生活費、教育費、公的保障をもとに必要額を出し、その後で商品を比較する順番がおすすめです。
基準1:生活費は「今の支出」ではなく「残る家族の支出」で見る
死亡保障の必要額を考えるとき、最初に見るのは現在の世帯支出ではありません。万一の後に、残された家族が暮らすための支出です。本人の食費や小遣い、通勤費は減る一方、住居費、教育費、通信費、車関連費は大きく減らないことがあります。
目安としては、毎月の生活費から本人分の支出を差し引き、配偶者の収入や公的年金で不足する金額を出します。この不足額に、子どもが独立するまでの年数をかけると、生活費部分の大まかな必要額が見えてきます。ここで重要なのは、 必要保障額 は一度決めて終わりではなく、子どもの成長とともに減っていくという点です。
ざっくり試算は「月の不足額×必要年数」から始める
たとえば、万一の後に残る家族の生活費が月28万円、配偶者の手取り収入と公的保障などでまかなえる額が月20万円なら、毎月の不足は8万円です。末子が独立するまで10年あるなら、生活費部分だけで8万円×12か月×10年=960万円が一つの目安になります。
ここに大学入学時の不足額や葬儀関連費用を足し、預貯金や学資保険、すでに準備済みの教育資金を差し引きます。細かい将来予測を最初から完璧に作る必要はありません。まずは「毎月いくら足りないか」を数字にするだけでも、ランキングの保険金額を見たときの判断がしやすくなります。
ランキングは入口として便利ですが、子どもの年齢と進学時期を入れないまま選ぶと、保険金額の過不足に気づきにくくなります。
基準2:教育費は「大学入学前後の現金不足」を重視する
40代子育て世帯では、教育費のピークが近づいている家庭も少なくありません。高校、大学、専門学校、留学など、進路によって必要額は大きく変わります。死亡保障を考えるときは、教育費の総額だけでなく、入学金や前期授業料など、短期間でまとまって出ていくお金に注目しましょう。
文部科学省の(私立大学等の令和7年度入学者に係る学生納付金等調査結果について)では、私立大学学部の初年度学生納付金等の平均は150万7,647円、授業料は96万8,069円、入学料は24万365円でした。進学先によって差はありますが、「入学直前に100万円単位の現金が必要になり得る」と考えて準備しておくと安心です。
NISAの残高は教育費に使えるが、直前資金は安全性も見る
学資保険、児童手当の積立、預貯金、NISAの残高がある場合は、それらを教育費の準備済み資金として差し引きます。ただし、NISAは元本保証ではありません。入学直前に大きく値下がりしている可能性もあります。
金融庁の(NISAを知る)では、2024年からのNISAは非課税保有期間が無期限となり、つみたて投資枠と成長投資枠の併用、年間投資枠最大360万円、非課税保有限度額1,800万円が示されています。長期の資産形成には使いやすい制度ですが、2〜3年以内に使う予定の教育費は、現金や安全性の高い資金に移しておく考え方も大切です。
NISAと生命保険、どちらを優先すべきですか?
保険料を増やすとNISAの積立が減りそうです。40代子育て世帯はどちらを優先すべきでしょうか?
万一のときに家族の生活が崩れるなら死亡保障が先です。ただし、必要額を超える保険料でNISAやiDeCoが続かないのも問題です。保障と資産形成を同じ家計表で確認しましょう。
基準3:遺族年金と団信を差し引いて、足りない分だけ保険で埋める
生命保険の保険金額を決めるときは、公的保障を差し引くことが欠かせません。子どもがいる家庭では、要件を満たせば遺族基礎年金や遺族厚生年金を受け取れる可能性があります。
日本年金機構の(遺族基礎年金(受給要件・対象者・年金額))によると、2026年度の遺族基礎年金は、子のある配偶者が受け取る場合、昭和31年4月2日以後生まれの方で年額84万7,300円に子の加算額を足します。子の加算額は1人目・2人目が各24万3,800円、3人目以降が各8万1,300円です。実際には保険料納付要件や子の年齢要件があるため、ねんきん定期便や年金事務所で確認しましょう。
保険商品を比べるときのチェックポイント
- 1死亡保険金額が、生活費と教育費の不足額に合っているかを確認します。
- 2保障期間が、末子の独立時期や住宅ローン返済期間と合っているかを見ます。
- 3定期保険、収入保障保険、終身保険の役割を分けて考えます。
- 4健康状態や喫煙状況による保険料差を確認し、無理なく続けられるかを見ます。
- 5解約返戻金や貯蓄性だけで判断せず、保障目的と運用目的を分けます。
住宅ローンがある家庭は、団信とペアローンを必ず確認する
住宅ローンを組んでいて団体信用生命保険に加入している場合、契約者に万一のことがあるとローン残高がなくなるケースがあります。この場合、住居費の見方が大きく変わります。
反対に、賃貸住まい、ペアローン、配偶者名義のローン、団信対象外の借入がある家庭では、住居費の不足額を慎重に見積もる必要があります。ペアローンでは、片方のローンだけが団信で完済され、もう片方の返済は残ることがあります。保険金額を決める前に、住宅ローン契約書と団信の保障内容を確認しておきましょう。
2028年の遺族厚生年金見直しも、子育て世帯は要点だけ押さえる
2026年10月時点では、遺族厚生年金の見直しにも関心が集まっています。厚生労働省の(遺族厚生年金の見直しについて)では、見直しは2028年4月施行予定とされ、18歳年度末までの子どもを養育する間の給付内容は見直しの影響を受けないと説明されています。
ただし、子どもが独立した後の家計、配偶者の働き方、遺族厚生年金の受給見込みは家庭ごとに異なります。40代子育て世帯は「子どもがいる間の生活費」と「子ども独立後の配偶者の生活」を分けて考えると、保障期間を決めやすくなります。
保険料を下げることだけが見直しではありません。必要なときに必要な保障が残る形へ整えることが、本当の家計改善につながります。
定期保険・収入保障保険・終身保険は役割が違う
ランキングで並ぶ生命保険には、定期保険、収入保障保険、終身保険などがあります。定期保険は一定期間の大きな死亡保障を用意しやすく、子育て期の保障に向いています。収入保障保険は、万一のときに毎月の年金形式で受け取れるタイプが多く、生活費の不足を埋める考え方と相性がよい保険です。
終身保険は一生涯の死亡保障が続きますが、同じ保険金額なら定期型より保険料が高くなりやすい傾向があります。葬儀費用や相続対策など、長く残したい保障に向いています。40代子育て世帯では、 収入保障保険 や定期保険で教育費・生活費の不足をカバーし、終身保険は必要に応じて小さく持つ、という整理がしやすいでしょう。
生命保険料控除は得だが、加入理由の主役にしない
2026年分の生命保険料控除では、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除について所得税の限度額が4万円から6万円に拡充されます。生命保険協会の(生命保険料控除に関する税制改正について)では、全体の所得控除限度額は12万円のまま変更がないこと、個人住民税の合計限度額は7万円であることも示されています。
控除は税負担を軽くする制度であって、保険そのものを増やす理由にはなりません。控除を使いたいから不要な保障を追加すると、節税額より保険料負担のほうが大きくなることがあります。加入判断は「必要な保障があるか」「保険料を続けられるか」で決めるのが基本です。
ランキングを見るなら「安さ」より「わが家に合う条件」を見る
生命保険ランキングでは、保険料の安さ、申込のしやすさ、保障内容のわかりやすさが目立ちます。もちろん保険料は大切ですが、安い商品が必ずしも最適とは限りません。必要な保障期間より短い、保険金額が足りない、健康状態によって条件が変わる、といったケースがあるからです。
比較するときは、同じ保険金額、同じ保障期間、同じ払込条件で見比べることが重要です。さらに、非喫煙者割引や健康体料率が使えるか、配偶者も同時に見直す必要があるか、既契約を解約しても不利益がないかまで確認しましょう。
40代子育て世帯の実践手順:保険証券と家計表を並べる
実際に見直すときは、現在の保険証券、住宅ローン残高、教育費の予定、預貯金、NISAやiDeCoの積立額を一度並べてみましょう。死亡保障だけを単独で見ると、過不足が見えにくくなります。
特に、夫婦それぞれの収入がある家庭では、どちらに万一のことがあった場合に家計がどれだけ変わるかを分けて考える必要があります。片方だけ大きな保障に入り、もう片方の家事・育児・収入の価値を見落としているケースもあります。ランキングを見る前に、 40代子育て世帯 の現実のキャッシュフローを確認することが、失敗しにくい保険選びの第一歩です。
見直しタイミングは、進学・住宅ローン・働き方の変化が目安
生命保険は、加入したら長く放置してよいものではありません。子どもの進学、住宅ローンの借り換え、転職、配偶者の復職、親の介護、自営業化などがあると、必要保障額は変わります。
40代では、保険料が更新で上がる契約を持っている人もいます。更新後の保険料が家計を圧迫する場合は、保障額を下げる、収入保障保険に切り替える、保障期間を見直すなどの選択肢があります。ただし、健康状態によって新しい保険に入れないこともあるため、既契約の解約は新契約の成立後に判断するのが安全です。
まとめ:重要ポイント
- 1生命保険ランキングは便利ですが、40代子育て世帯は人気順より必要保障額の確認が先です。
- 2必要額は、残された家族の生活費、教育費のピーク、公的保障・団信・貯蓄の差し引きで考えます。
- 32026年分の生命保険料控除拡充はプラス材料ですが、不要な保障を増やす理由にはなりません。
- 4NISAやiDeCoを止めすぎないよう、保険と資産形成を同じ家計表で見直すことが大切です。
- 5解約や乗り換えは健康告知や保障空白のリスクがあるため、手順を確認してから進めましょう。
まずはAI相談から、必要額を一緒に整理しましょう
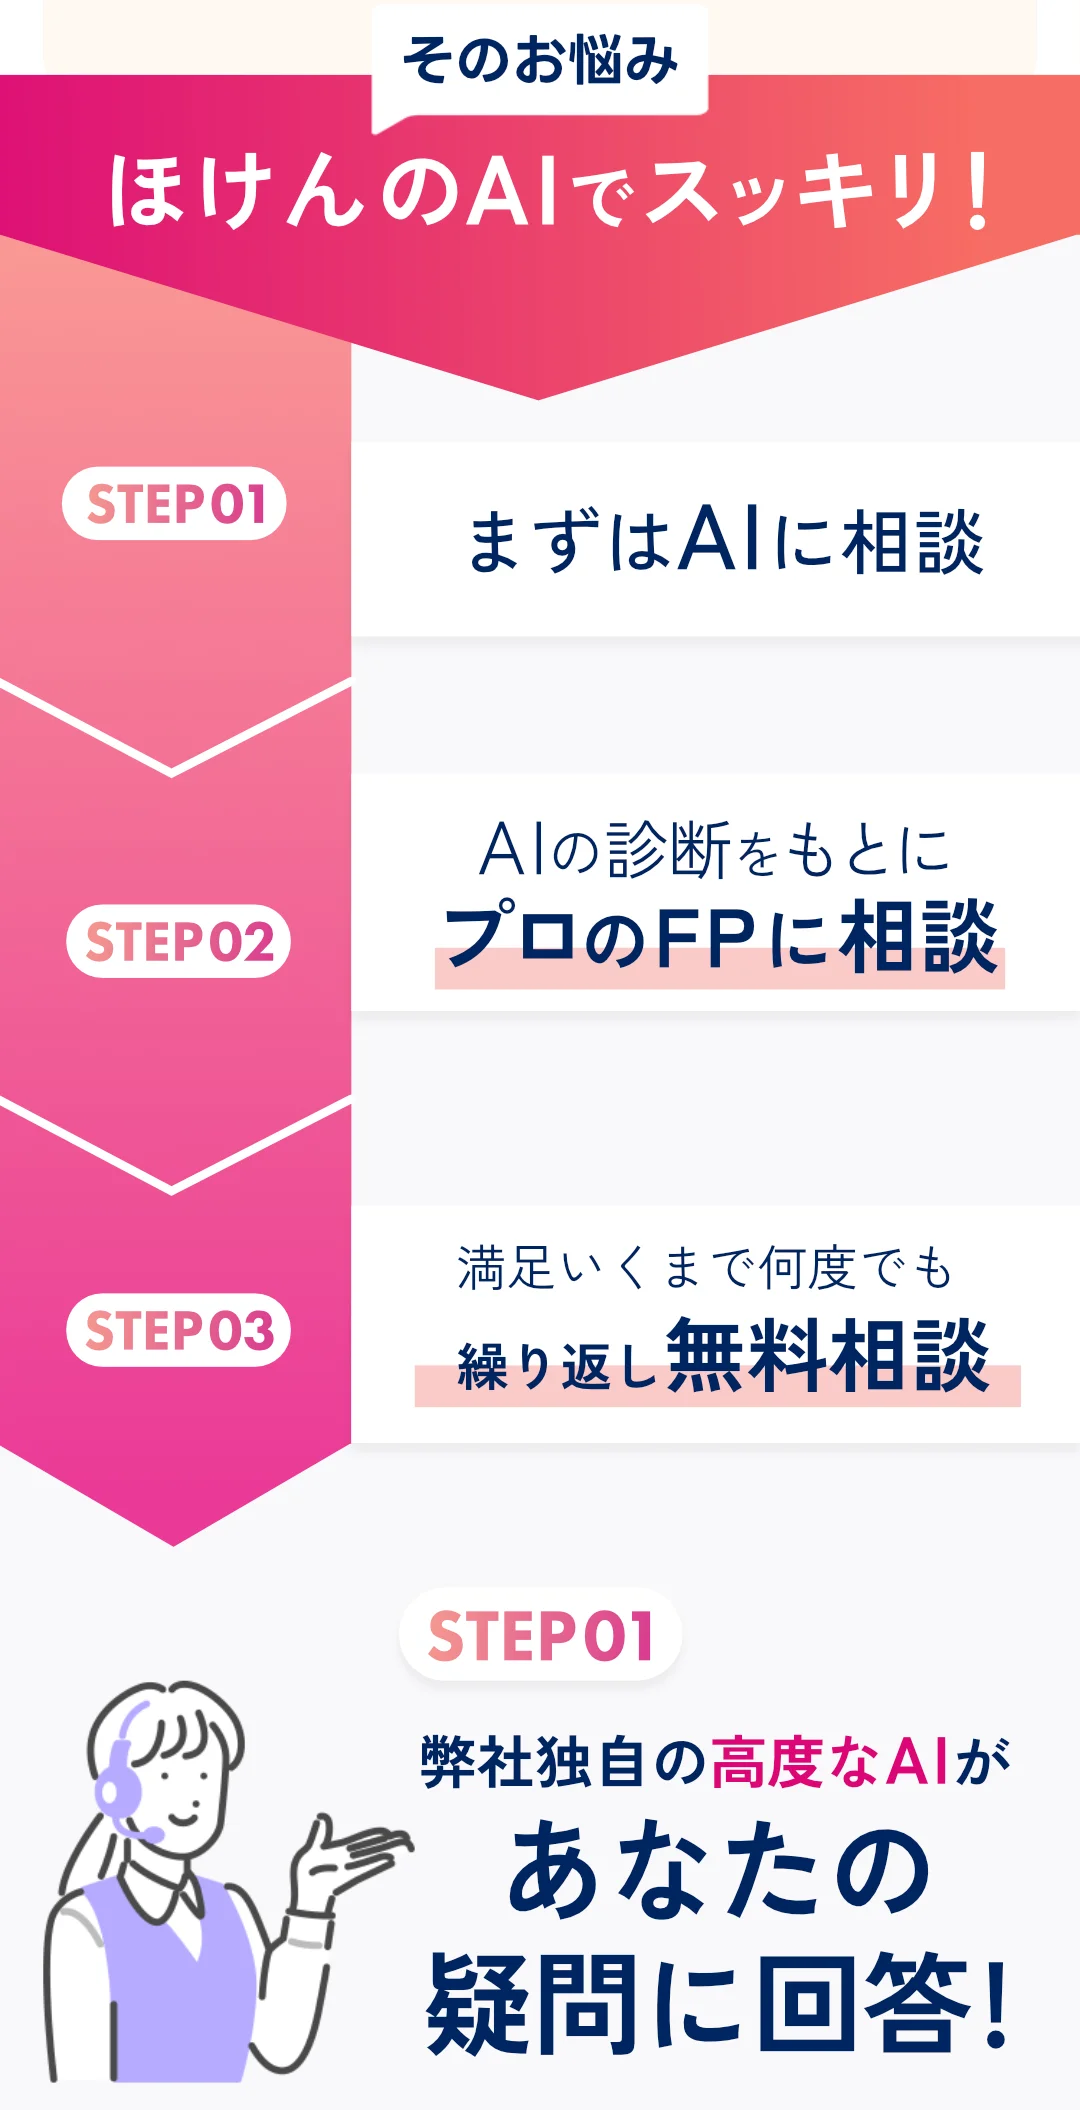
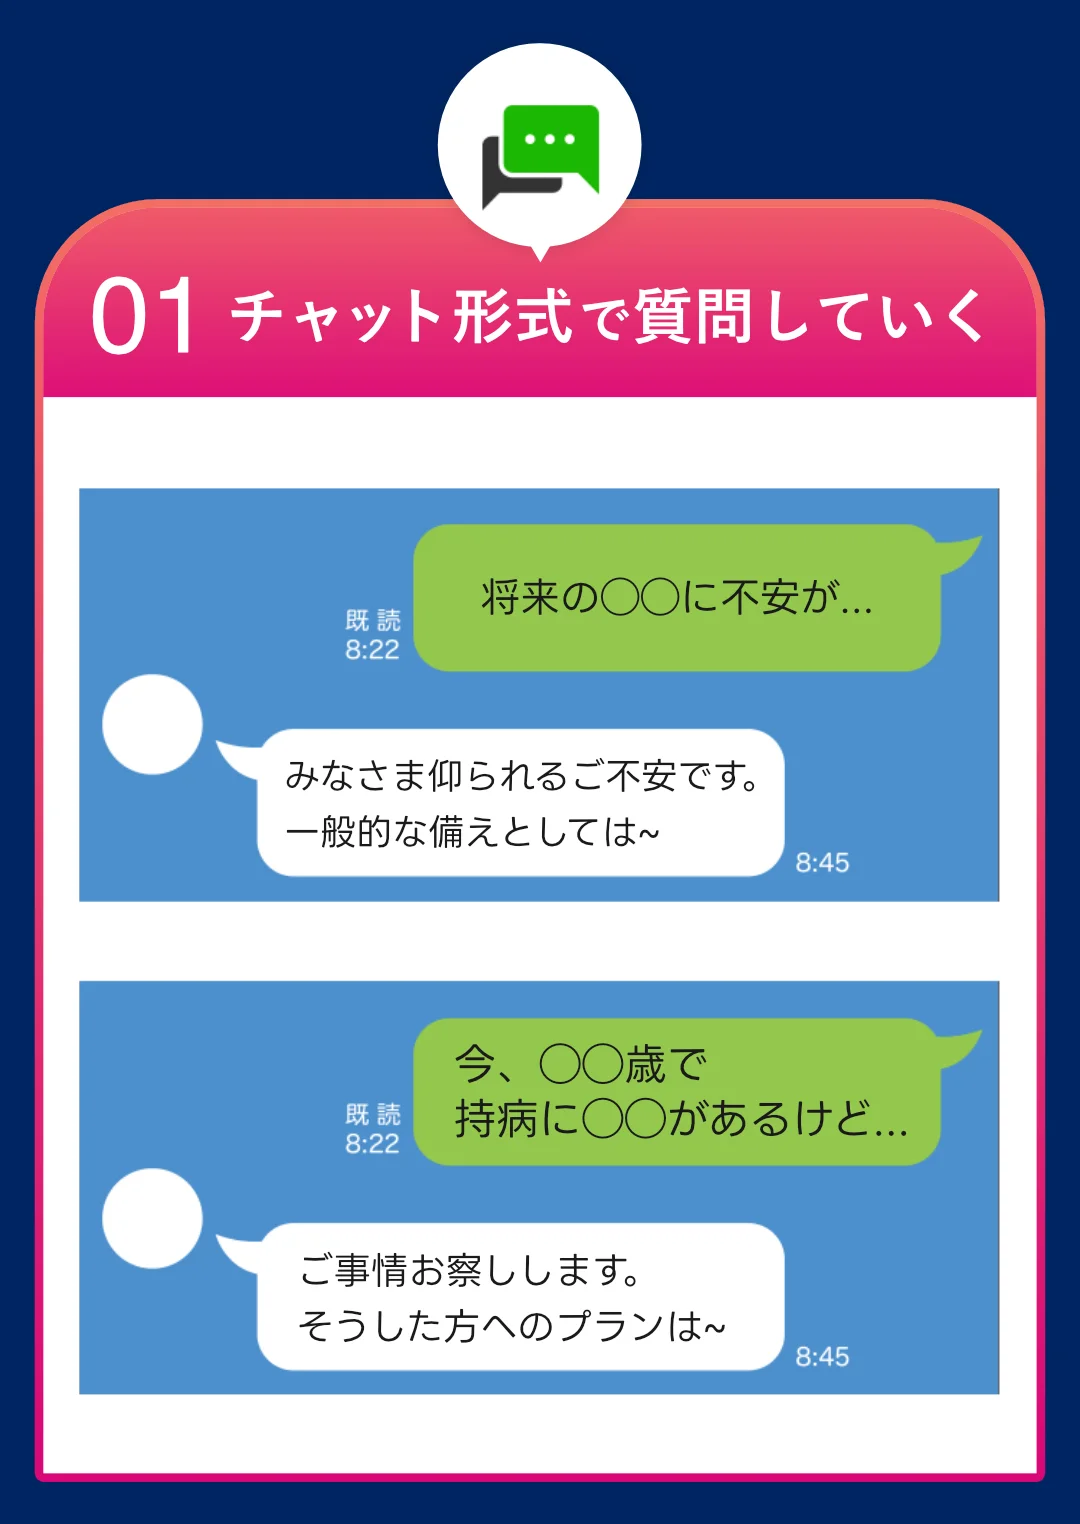
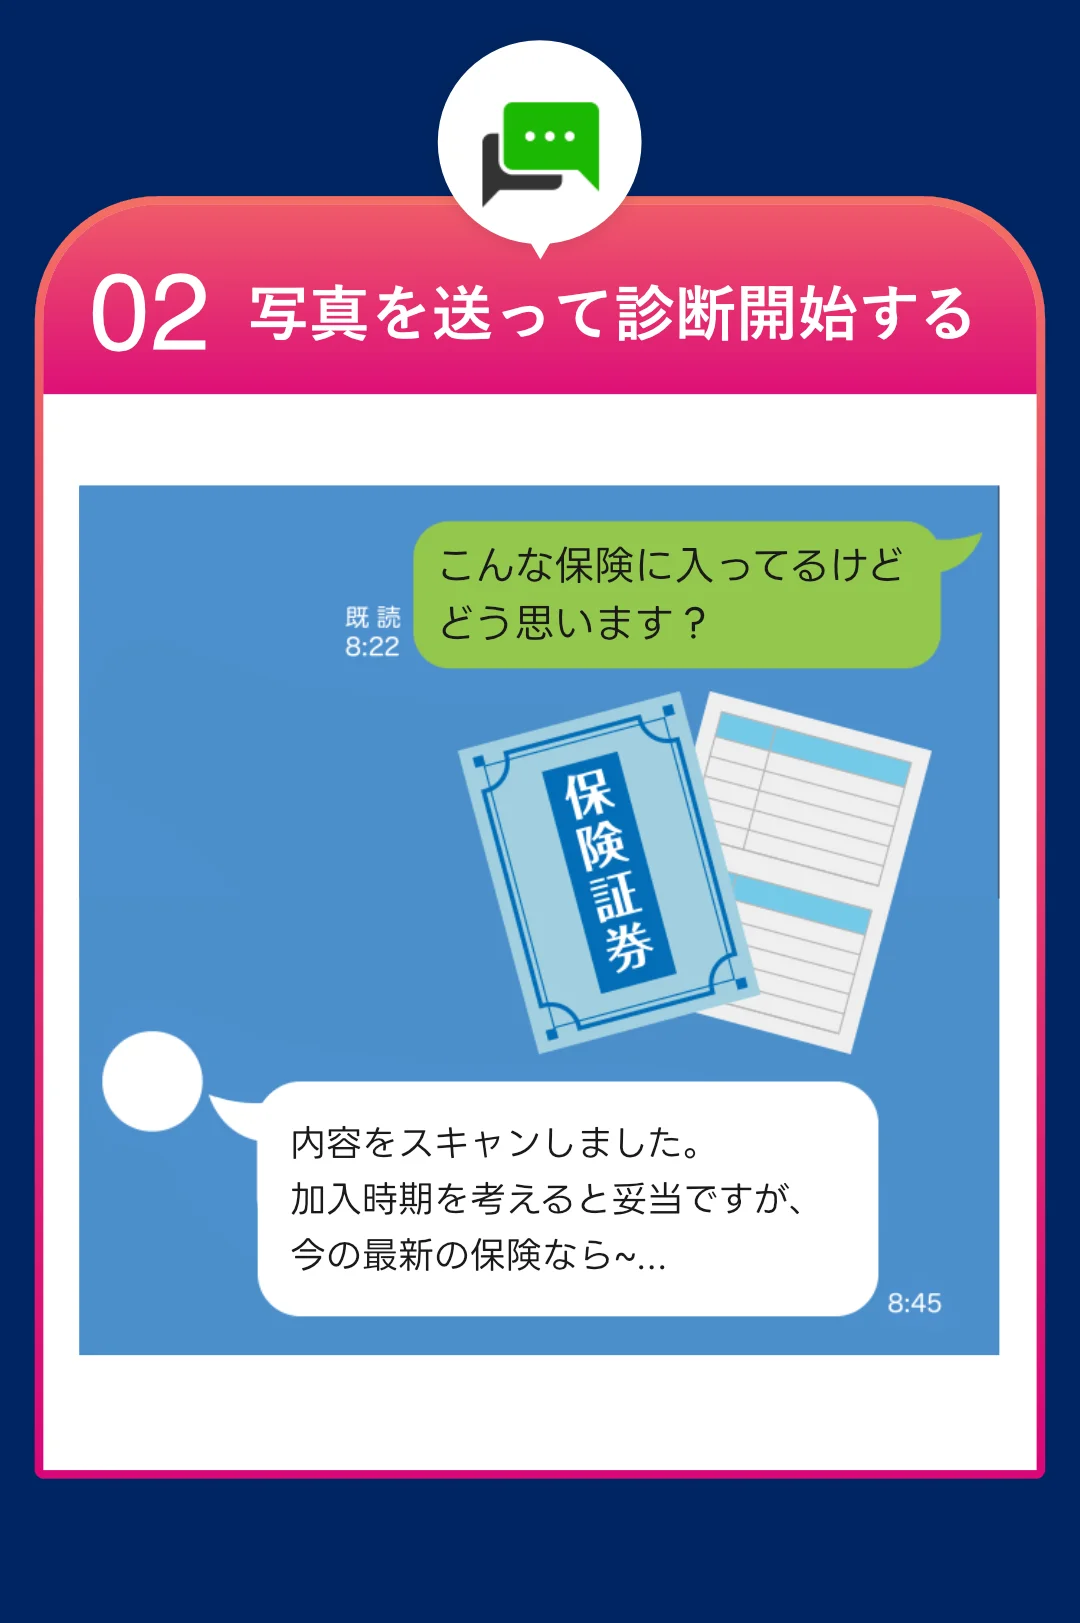
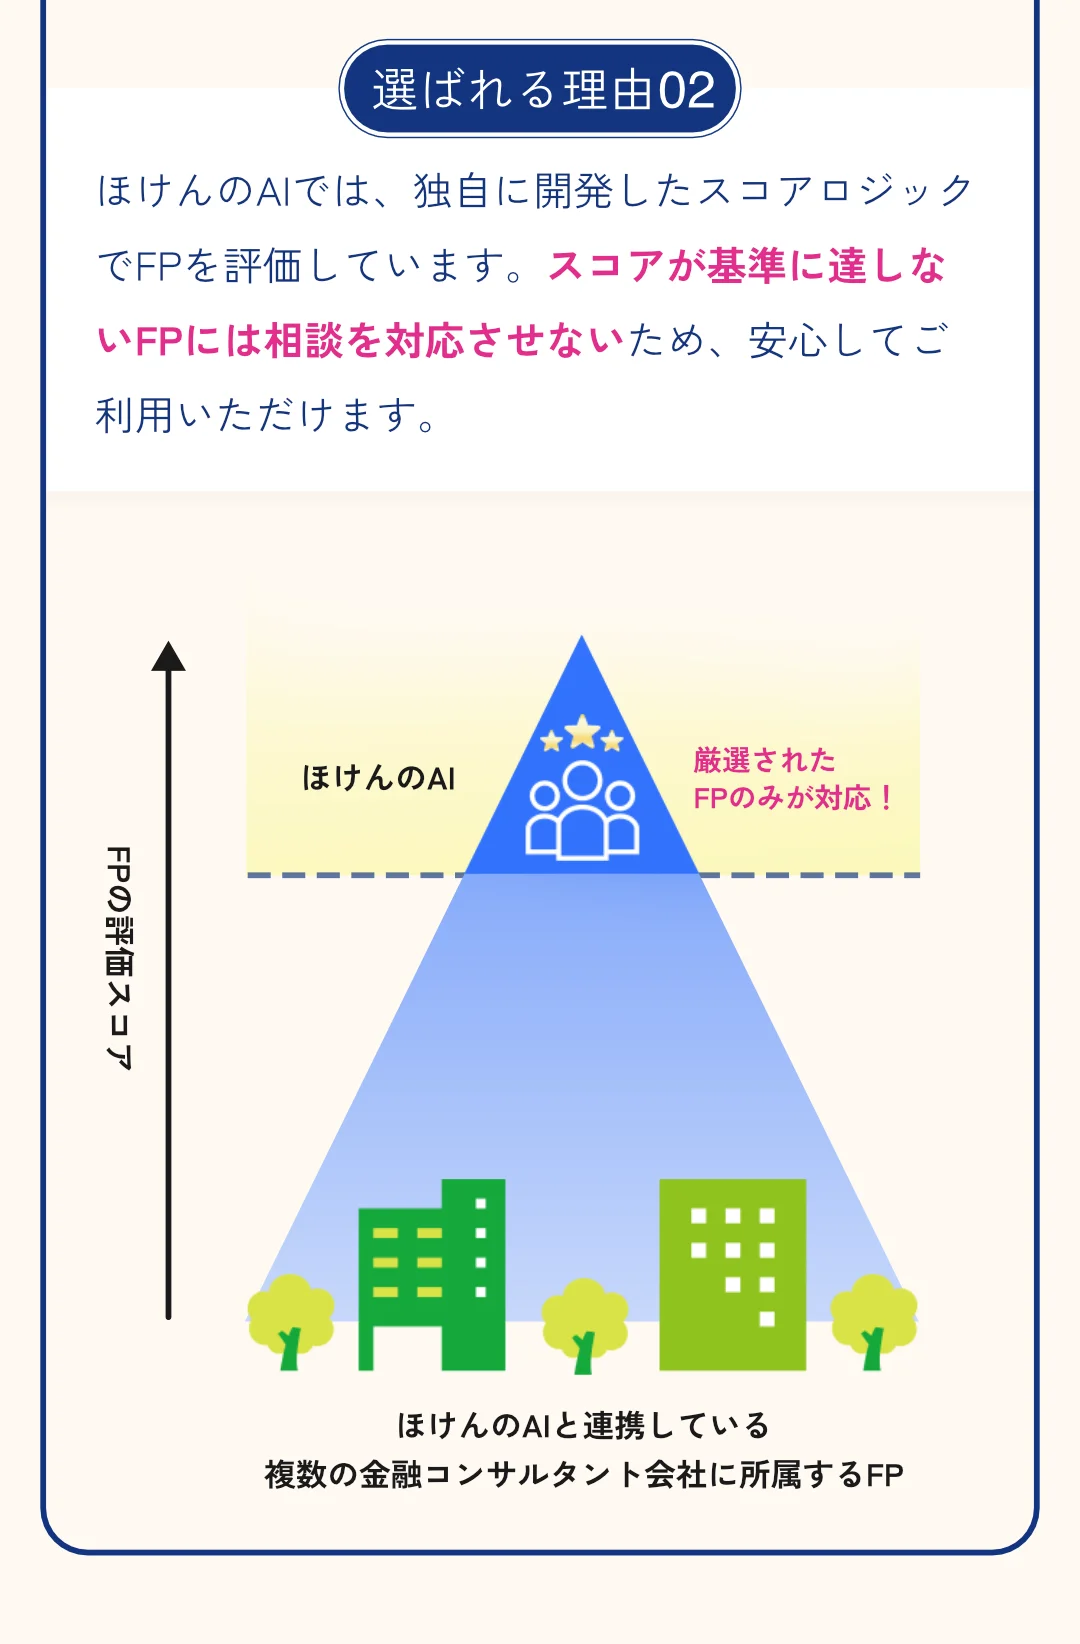
40代子育て世帯の生命保険は、ランキングだけでは正解が出にくい分野です。ほけんのAIなら、まずAI相談で家計や保障の悩みを整理し、その内容をもとに無料オンラインFP相談へ進めます。自宅からLINE通話やZoomで相談でき、保険、NISA、教育費、住宅ローンを中立的に比較しながら見直せます。必要ならLINE登録から気軽に相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧
【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。