

【2026年10月更新】生命保険料の平均|30代子育て払いすぎ3チェック
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

生命保険料の平均
30代 生命保険
子育て世帯 保険料
生命保険 払いすぎ
生命保険料控除 2026
NISA 保険 見直し
教育費 保険
目次
30代子育て世帯は「平均」だけで判断しない
毎月の生命保険料が2万円、3万円を超えてくると、「うちは払いすぎなのかな」と不安になりますよね。とくに30代の子育て世帯は、死亡保障、医療保障、学資保険、個人年金保険などが重なりやすく、気づかないうちに固定費が膨らみがちです。
この記事では、2026年10月時点で確認できる統計と制度をもとに、 生命保険料の平均 を目安にしながら、払いすぎを見抜く3つのチェックポイントを整理します。平均より高いか低いかだけではなく、「家計と保障に合っているか」を判断できるようになることが目的です。
最新統計で見る生命保険料の平均額
生命保険文化センターの(2024(令和6)年度「生命保険に関する全国実態調査」)では、2人以上世帯の生命保険の世帯年間払込保険料は平均35.3万円です。月額に直すと約2.9万円になります。ここには、死亡保険や医療保険だけでなく、個人年金保険の保険料も含まれます。
ただし、この平均は全世代を含む数字です。30代は出産、住宅購入、教育費の準備が重なりやすい一方で、収入がまだ伸びきっていない家庭もあります。平均35.3万円より少ないから安心、多いから払いすぎ、と単純には判断できません。
まず押さえたい平均額の見方
- 1世帯年間払込保険料の平均には個人年金保険も含まれるため、死亡保障や医療保障だけの金額ではありません。
- 230代前半と30代後半では、子どもの人数、住宅ローン、共働きかどうかで必要な保障額が大きく変わります。
- 3平均額より低くても、家計を支える人の死亡保障が不足していれば見直しが必要になることがあります。
- 4平均額より高くても、教育費や住宅ローンに見合う保障であれば、必ずしも払いすぎとは限りません。
- 5家計が赤字なのに保険料を払い続けている場合は、保障内容だけでなく固定費全体を確認する必要があります。
払いすぎチェック1:保険料が手取りの何%か
30代子育て世帯で最初に確認したいのは、保険料の 手取りに対する割合 です。保険は大切ですが、毎月の生活費、教育費の積立、住宅費、NISAやiDeCoなどの資産形成を圧迫しているなら、バランスを見直すサインです。
たとえば手取り月収35万円の家庭で生命保険料が月4万円なら、手取りの約11.4%です。住宅ローン、保育料、習い事、車関連費が重なると、貯蓄や投資に回す余力がなくなりやすくなります。反対に、手取り45万円で保険料が平均並みの月2.9万円なら約6.4%です。金額だけでなく、手取り、貯蓄、投資、生活防衛資金との並びで見ることが大切です。
平均より高いとすぐ解約した方がいい?
うちは夫婦で月3.5万円払っています。平均より高そうなので、すぐ減らした方がいいですか?
すぐ解約ではなく、まず内訳を分けましょう。死亡保障、医療保障、学資保険、個人年金保険、外貨建て保険などを分けると、削ってよい部分と残すべき部分が見えます。平均額は比較の入口であって、結論ではありません。
払いすぎチェック2:死亡保障が必要額を超えすぎていないか
子育て世帯にとって、死亡保障は家族の生活費と教育費を守る重要な備えです。ただし、保険金額が 必要保障額 を大きく超えたまま長期間続いていると、保険料の負担が家計を圧迫します。
考え方はシンプルです。万一のときに「出ていくお金」から「入ってくるお金」を差し引き、不足する部分を民間保険で補います。出ていくお金には生活費、教育費、住居費、葬儀費用などがあります。入ってくるお金には遺族年金、勤務先の弔慰金や団体保険、預貯金、住宅ローンの団信などがあります。
団信がある家庭は死亡保障の重複に注意
住宅ローンを組んでいる家庭では、団体信用生命保険、いわゆる団信に加入しているケースが多くあります。団信は、契約者に万一のことがあったときに住宅ローン残高が弁済される仕組みです。
住宅ローン返済分を前提に大きな死亡保障を組んでいる場合、団信によって住居費の一部が軽くなる分、民間の死亡保障が過大になっていることがあります。ただし、ペアローンや連帯債務では、どちらの債務がどこまで団信でカバーされるかが契約ごとに異なります。保険を削る前に、ローン契約書や団信の保障範囲を必ず確認しましょう。
保険料の平均は便利な物差しですが、家族を守る答えそのものではありません。平均との比較から始めて、自分の家計に合う金額へ調整していきましょう。
払いすぎチェック3:貯蓄型保険に偏りすぎていないか
30代子育て世帯では、学資保険、終身保険、個人年金保険、外貨建て保険など、貯蓄性のある保険を複数契約しているケースがあります。 貯蓄型保険 には、強制的に積み立てられる安心感や、死亡保障がセットになっている利点があります。
一方で、途中解約すると元本割れすることがある、現金化しにくい、外貨建てでは為替の影響を受ける、といった注意点もあります。教育費や老後資金を準備するなら、保険、預貯金、NISA、iDeCoを目的別に分ける方が管理しやすくなります。数年以内に使う教育費は預貯金、10年以上先の資金はNISA、老後資金はiDeCoや企業型DC、万一の生活費は生命保険、というように役割を整理しましょう。
2026年の子育て世帯は生命保険料控除も確認
2026年10月時点では、令和8・9年分の所得税について、年齢23歳未満の扶養親族がいる場合の新生命保険料に係る一般生命保険料控除が見直されています。国税庁の(昨年と比べて変わった点(基礎控除の引上げ等))では、年間の新生命保険料が12万円超の場合の控除額は一律6万円、旧生命保険料と併用する場合も一般生命保険料控除の適用限度額は6万円と整理されています。一般、介護医療、個人年金を合わせた所得税の合計適用限度額は12万円のままです。
ここで注意したいのは、 生命保険料控除 は税金を軽くする制度であって、支払った保険料が戻る制度ではないことです。控除枠を使い切るために不要な保険を増やすと、家計改善とは逆方向になることがあります。
控除があるなら保険を増やすべき?
子育て世帯は控除が増えるなら、保険料を増やした方が得ですか?
控除は税金計算上の優遇です。保障が必要なら活用したい制度ですが、不要な保険を増やしてまで使い切るものではありません。先に必要保障額と家計の余力を確認しましょう。
医療保険は高額療養費制度と勤務先保障も見る
保険料が高い家庭では、死亡保障だけでなく医療保険やがん保険の重複も確認したいところです。厚生労働省の(高額療養費制度を利用される皆さまへ)では、2026年8月からの制度として、70歳未満・年収約370万円〜約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。
ただし、差額ベッド代、先進医療の技術料、食事代の一部、通院交通費、働けない期間の収入減は別に考える必要があります。会社員なら傷病手当金や勤務先の休業補償、自営業なら収入減への備えが重要です。医療保険は「入院日額が多いほど安心」ではなく、公的制度と勤務先保障で足りない部分を補うものとして考えましょう。
払いすぎを見直す3チェック
- 1毎月の生命保険料を、手取り収入、貯蓄額、NISAやiDeCoへの積立額と並べて確認します。
- 2死亡保障額から、遺族年金、団信、勤務先保障、預貯金でまかなえる金額を差し引きます。
- 3学資保険や個人年金保険などの貯蓄型保険を、教育費、老後資金、緊急資金の目的別に分けます。
- 4医療保険やがん保険は、高額療養費制度と勤務先の休業補償を踏まえて不足分だけを考えます。
- 5解約前に、減額、払済、特約削減、保険期間の変更など、契約を活かす選択肢を確認します。
NISAやiDeCoとの配分もセットで考える
30代の子育て世帯では、保険だけで将来資金を準備するより、目的別に置き場所を分ける方が管理しやすくなります。教育費のうち数年以内に使うお金は預貯金、10年以上先のお金はNISA、老後資金はiDeCoや企業型DC、万一の生活費は生命保険、というように役割を整理します。
金融庁の(NISAを知る)では、2024年からのNISAについて、つみたて投資枠と成長投資枠を合わせた年間投資枠は最大360万円、非課税保有限度額は1,800万円と説明されています。ただし、投資には元本割れリスクがあります。保険料を減らしてすべて投資へ回すのではなく、家族の保障と生活防衛資金を確保したうえで、余剰資金を積み立てる順番が現実的です。
平均より高い家庭が相談前に準備したいもの
専門家に相談する前に、完璧な家計簿を作る必要はありません。保険証券、直近の給与明細、住宅ローンの返済予定表、団信の内容が分かる書類、児童手当や教育費の予定、NISAやiDeCoの積立額が分かれば、かなり具体的に判断できます。
夫婦で契約している保険がある場合は、どちらか一方だけでなく、世帯全体で見ることが大切です。片方の保険だけを安くしても、もう片方で同じ保障が重複していれば、家計全体の改善にはつながりにくいからです。解約を急がず、減額、払済、特約削減、保険期間の変更といった選択肢を順番に確認しましょう。
まとめ:重要ポイント
- 12人以上世帯の生命保険の世帯年間払込保険料は平均35.3万円で、月額では約2.9万円が目安です。
- 230代子育て世帯は、平均額よりも手取り収入、必要保障額、教育費、住宅ローンとのバランスを優先して判断します。
- 3団信、遺族年金、勤務先保障を考慮すると、死亡保障が過大になっているケースがあります。
- 4貯蓄型保険は便利ですが、NISAやiDeCo、預貯金との役割分担を考えることが大切です。
- 5解約前には、減額、払済、特約削減など、保障を残しながら保険料を下げる方法を確認しましょう。
まずはおかねとほけんのAIに相談を
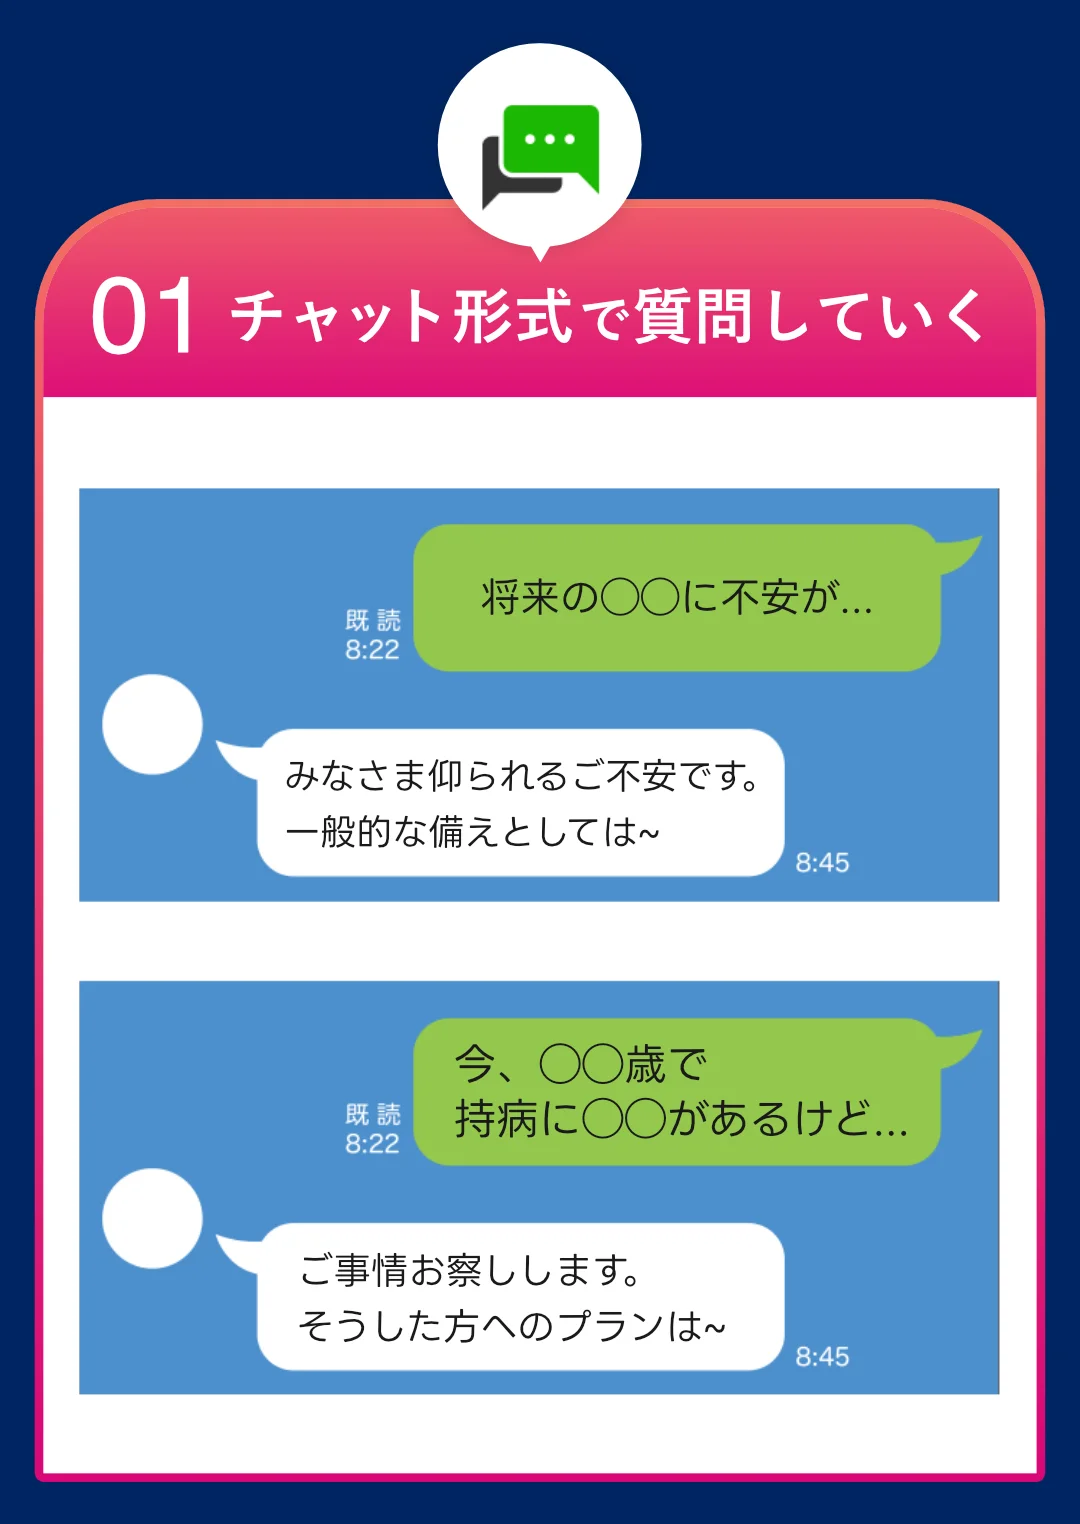
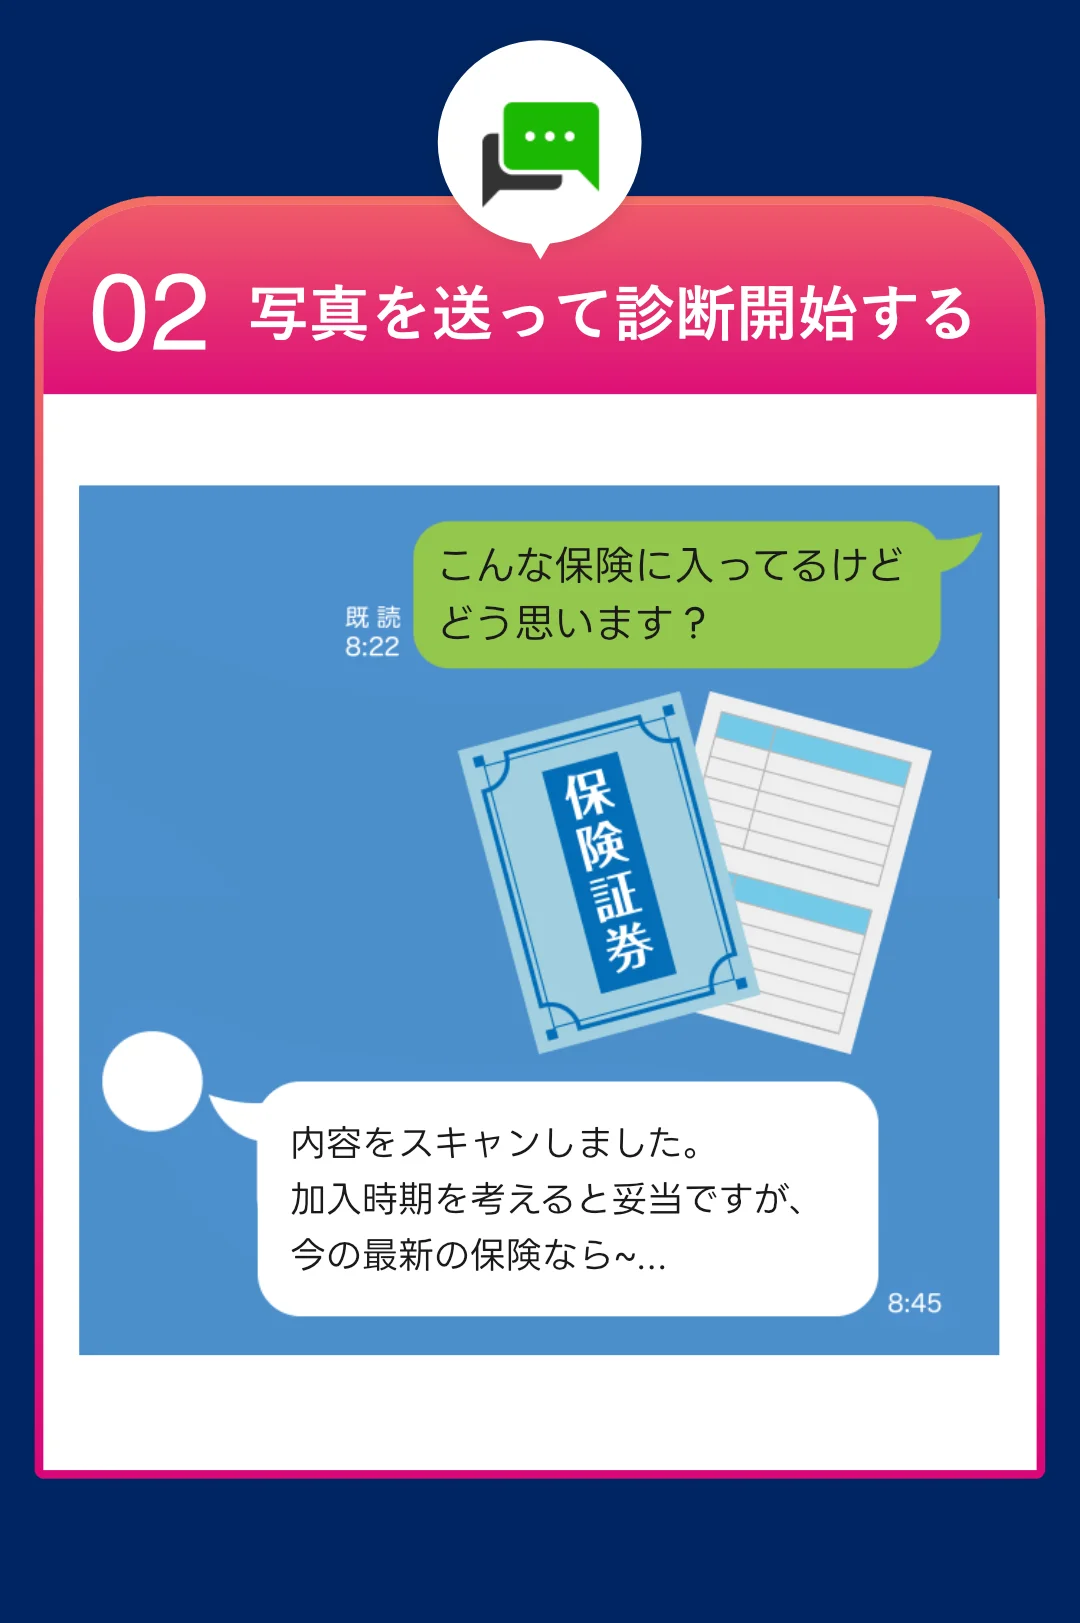
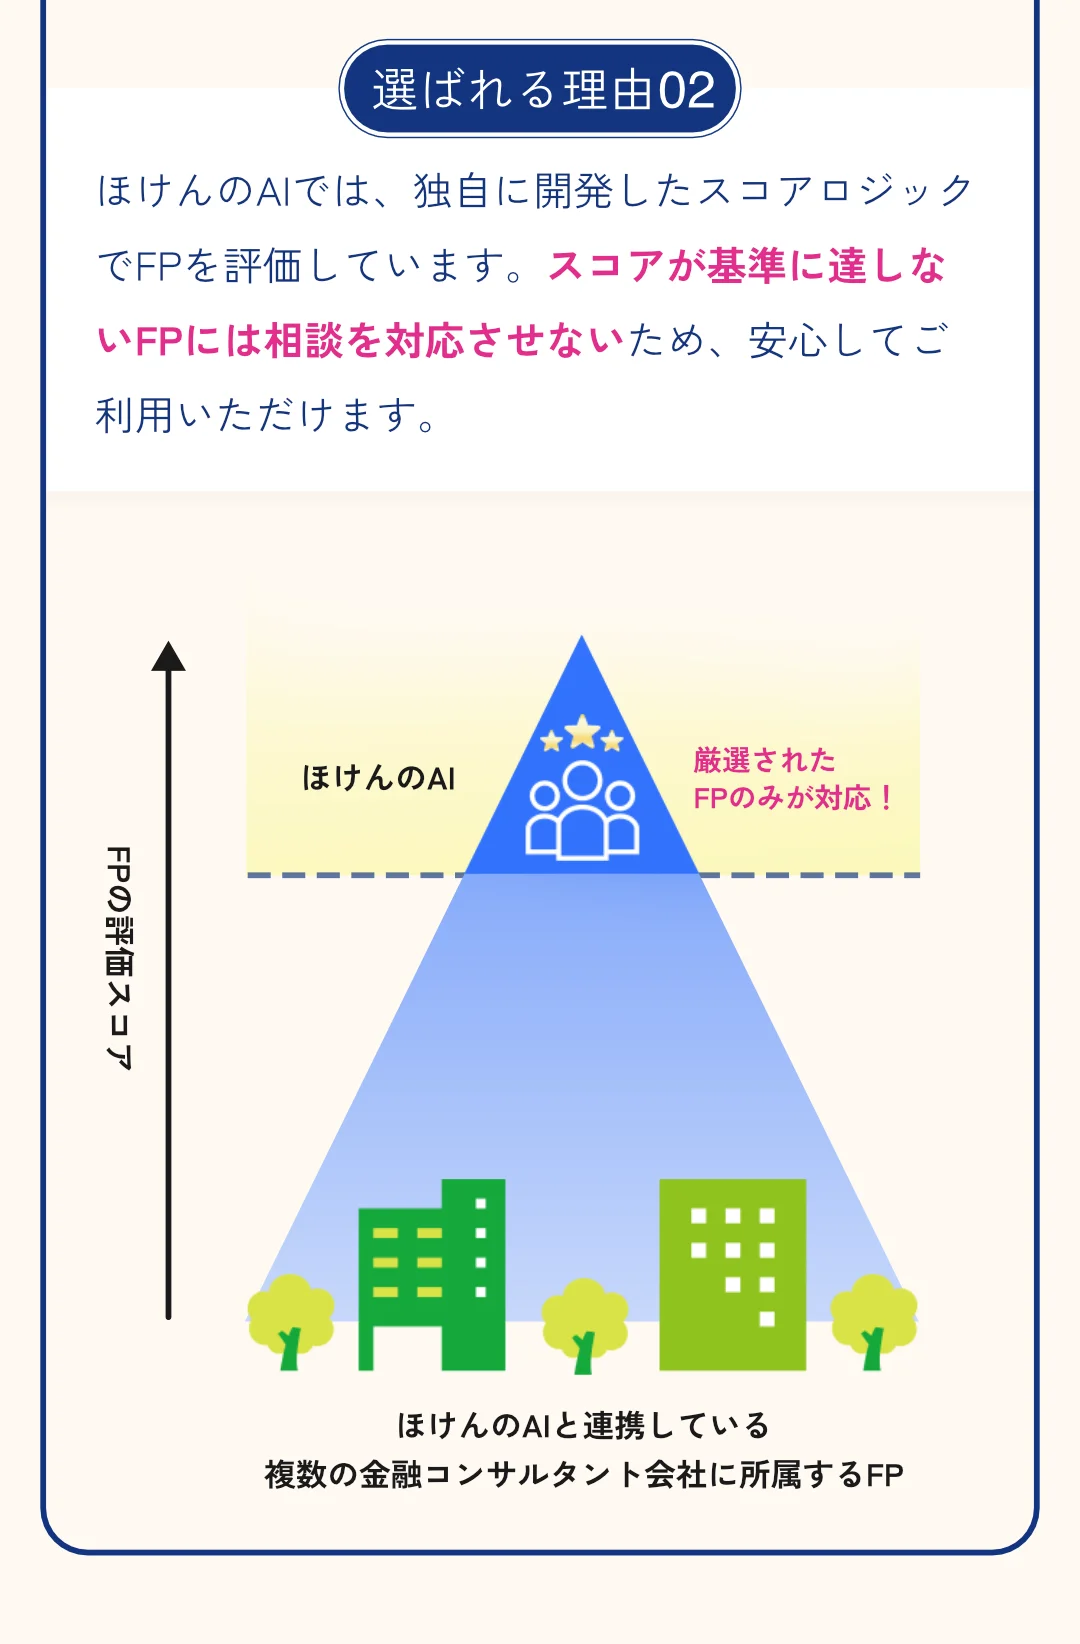
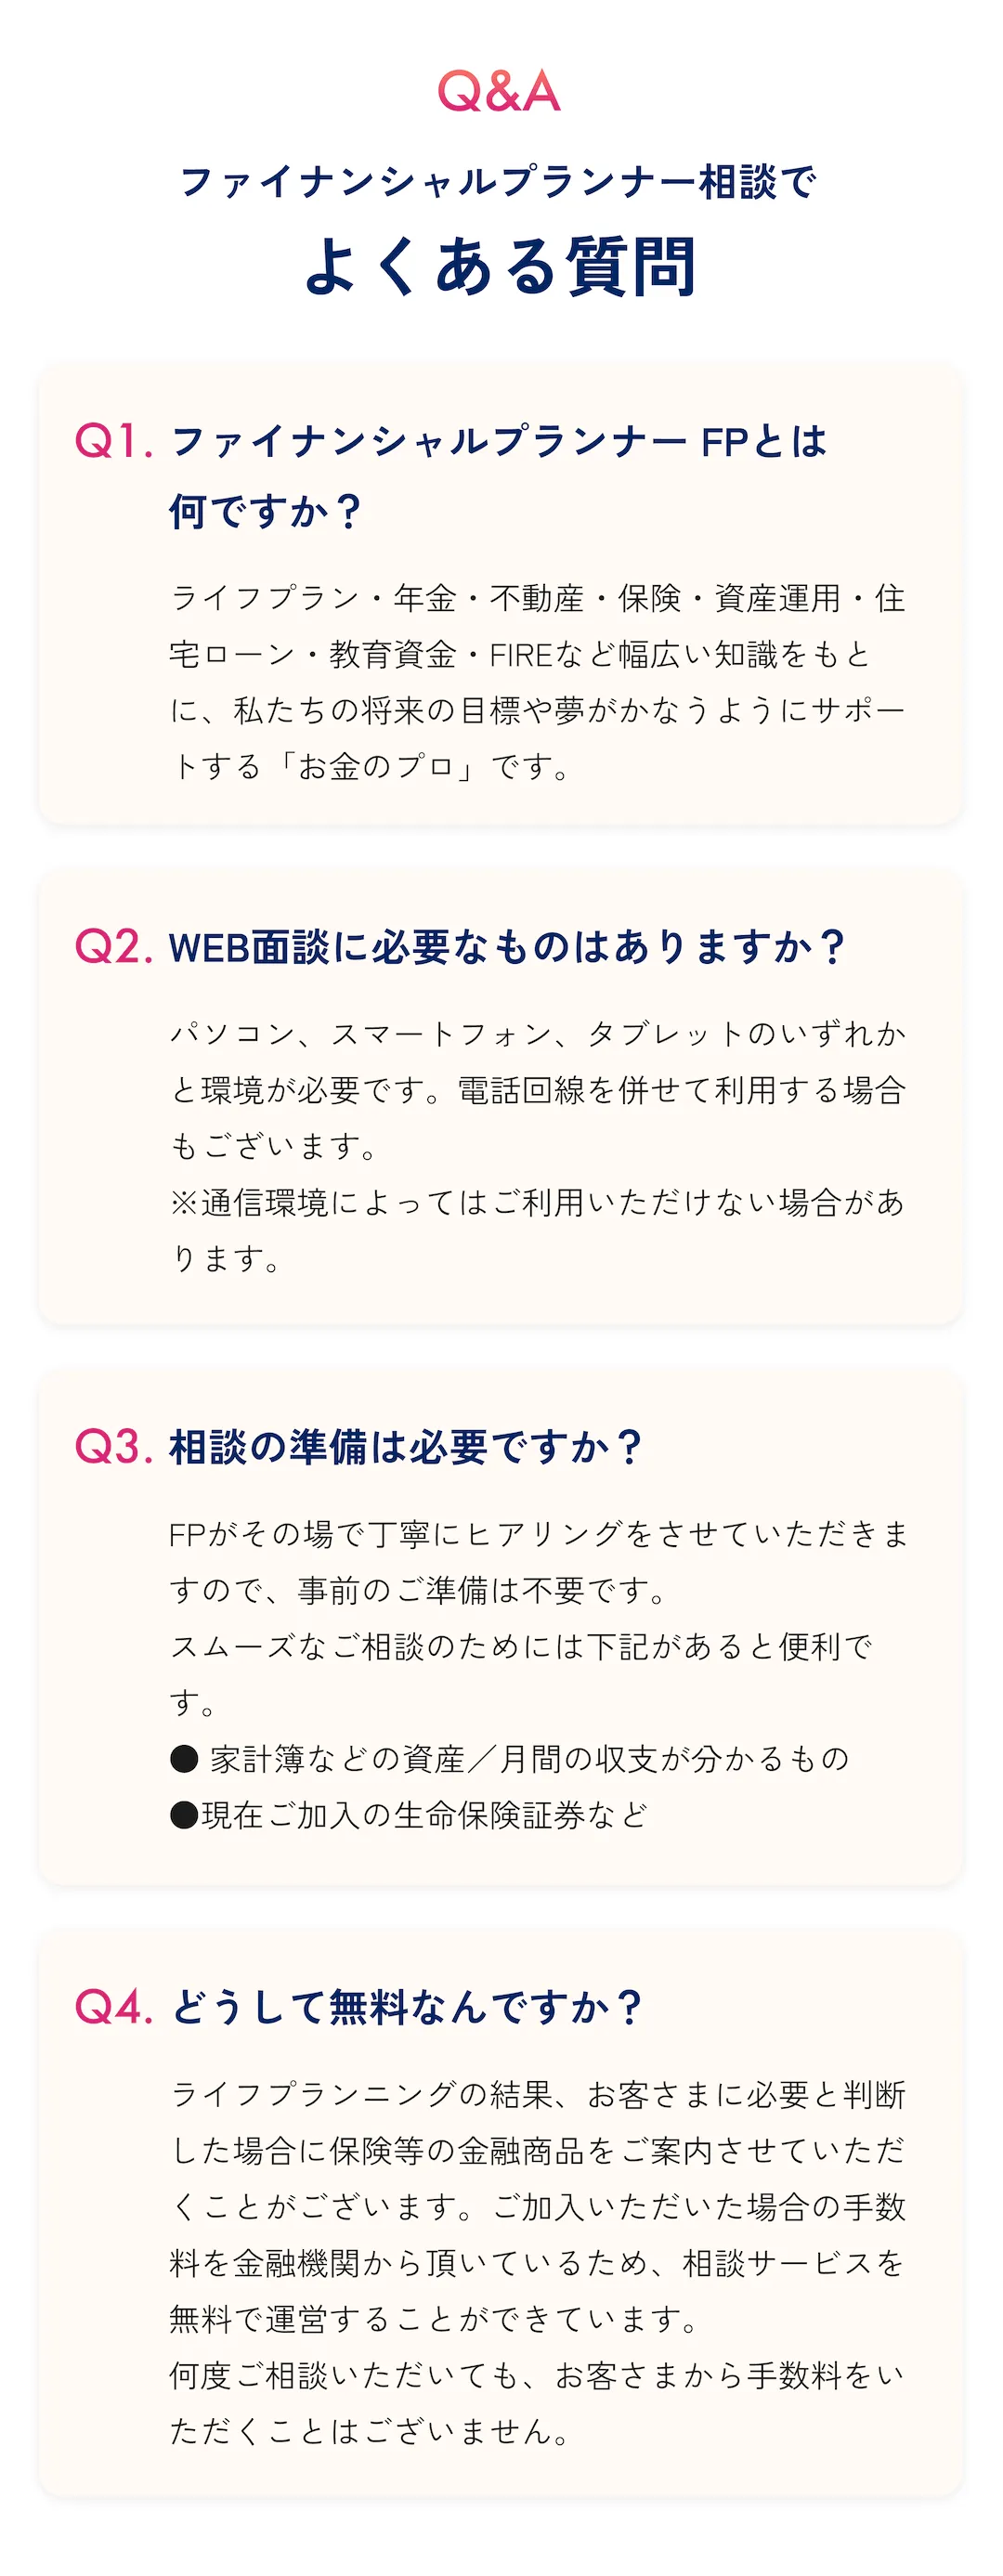
生命保険料の平均と比べて高いか低いかだけでは、本当に払いすぎかは判断できません。おかねとほけんのAIなら、まずAI相談で家計や保険の悩みを整理し、必要に応じて有資格者のFPにオンラインで無料相談できます。保険、NISA、教育費、住宅ローンまで中立的に比較しながら、今の家計に合う見直し方を確認できます。無料オンラインFP相談参加で各種ギフトBoxがもらえるキャンペーンも実施中です。LINE登録から、気軽にAI相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。