

【2026年9月更新】生命保険ランキング前の見方|40代共働き世帯3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
生命保険ランキング
40代共働き世帯
生命保険見直し
必要保障額
生命保険料控除
NISA
iDeCo
ランキングを見る前に、家庭の前提をそろえる
40代共働き世帯が 生命保険ランキング を見るとき、最初に確認したいのは「どの商品が人気か」ではなく「わが家にどれだけ保障が必要か」です。40代は、住宅ローン、教育費、親の介護、自分たちの老後資金が重なりやすい時期です。保険料を増やしすぎるとNISAやiDeCoに回す余力が減り、逆に保障を削りすぎると万一のときに生活設計が崩れます。
この記事では、ランキングを参考にする前の見方を「必要保障額」「保険料と資産形成の配分」「保障の優先順位」の3基準で整理します。人気商品を否定するのではなく、ランキングを自分の家計に引き寄せて読むための下準備です。
40代共働き世帯が先に見る3基準
- 1万一のときに残る生活費、教育費、住宅費を、公的保障や貯蓄でどこまで補えるかを確認します。
- 2毎月の保険料が、NISA、iDeCo、教育費積立、住宅ローン返済を圧迫していないかを見ます。
- 3死亡保障、就業不能保障、医療・がん保障、老後資金づくりの優先順位を夫婦でそろえます。
- 4ランキングの順位ではなく、保障期間、保険金額、保険料払込期間、解約返戻金の有無を比較します。
ランキングは人気順であり、必要順とは限らない
生命保険ランキングは、資料請求数、申込件数、サイト内の人気度などをもとに作られることが多く、家族構成や住宅ローンの有無まで反映しているとは限りません。たとえば、同じ40代でも「子どもが小学生で住宅ローンが大きい家庭」と「子どもが高校生で貯蓄が厚い家庭」では、必要な死亡保障の額も期間も変わります。
生命保険文化センターの(生命保険の保険料は年間どれくらい払っている?)では、2024年度の2人以上世帯の年間払込保険料は平均35.3万円、2025年度の個人の年間払込保険料は平均17.1万円とされています。これは「平均」ではありますが、40代共働き世帯が自分たちの保険料を見直すときの比較材料になります。
ただし、平均より安いから安心、平均より高いから入りすぎ、とは言い切れません。ランキング上位の商品を比較の入口にしながら、夫婦それぞれの収入、勤務先の福利厚生、団体信用生命保険、遺族年金を分けて確認しましょう。
共働きなら死亡保障は少なめでよい?
夫婦とも働いているので、生命保険はランキング上位の安い定期保険を少しだけで十分でしょうか?
共働きでも、どちらか一方の収入に家計が大きく依存している場合は不足することがあります。住宅ローン、教育費、残された配偶者の働き方まで含めて、まず不足額を出すのがおすすめです。
基準1:必要保障額は「残る支出」から逆算する
40代共働き世帯の 必要保障額 は、年収の何倍という目安だけでは決めにくくなります。子どもの教育費がこれから本格化する家庭もあれば、住宅ローンの団信で住居費リスクがかなり抑えられている家庭もあるためです。
考え方はシンプルです。万一の後に必要な生活費、教育費、住居費、葬儀関連費などを出し、そこから遺族年金、勤務先の弔慰金、貯蓄、死亡退職金、配偶者の収入を差し引きます。残った不足額が、死亡保険で備える候補になります。夫婦それぞれで計算すると、同じ共働きでも「夫に厚く、妻にも一定額」「夫婦同額」「片方は最低限」など、必要な形が見えてきます。
死亡保険で備える額は、将来の支出から公的保障と手元資金を差し引いた不足分です。最初から商品名で考えないほうが、過不足に気づきやすくなります。
公的保障と教育費の数字を入れると現実に近づく
死亡保障を考えるときは、遺族年金を大ざっぱに扱わないことが大切です。日本年金機構の(遺族基礎年金(受給要件・対象者・年金額))では、2026年度の遺族基礎年金は、昭和31年4月2日以後生まれの子のある配偶者で年847,300円に子の加算額が加わると示されています。子の加算額は1人目・2人目が各243,800円、3人目以降が各81,300円です。
一方で、教育費は進路によって大きく変わります。文部科学省の(結果の概要-令和5年度子供の学習費調査)は2026年1月に訂正版が公表されており、日本政策金融公庫の(教育資金はいくら必要?かかる目安額をご紹介)では、大学初年度の教育費が国公立大学で平均87.2万円、私立大学で平均227.6万円と紹介されています。40代では、大学進学までの年数が短い家庭も多いため、教育費のピークを死亡保障の期間に反映させましょう。
なお、遺族厚生年金は2028年4月施行予定で見直しが予定されています。厚生労働省の(遺族厚生年金の見直しについて)では、18歳年度末までの子どもを養育する間にある方の給付内容は見直しの影響を受けないとされていますが、子どもが独立した後の保障設計には影響し得ます。
必要保障額を出すために集めたい資料
- 1住宅ローン残高と団体信用生命保険の保障範囲を確認します。
- 2子どもの年齢ごとに、大学進学までの教育費ピークをざっくり置きます。
- 3夫婦それぞれの年収、手取り、退職金制度、勤務先の保障を整理します。
- 4遺族年金や児童手当など、公的制度で見込める収入を確認します。
- 5預貯金、NISA、iDeCoとは別に、すぐ使える生活防衛資金を把握します。
基準2:保険料は資産形成の邪魔をしない範囲にする
40代は、老後資金づくりの後半戦に入り始める時期です。保険で安心を買うことは大切ですが、毎月の保険料が重くなりすぎると、将来の資産形成が遅れることがあります。ここで決めたいのは、保障額だけでなく 保険料の上限 です。
2024年に始まった新しいNISAは、非課税保有期間が無期限となり、年間投資枠はつみたて投資枠120万円、成長投資枠240万円、合計360万円です。生涯の非課税保有限度額は1,800万円で、制度の概要は金融庁の(NISAを知る)で確認できます。
また、iDeCoは2026年12月分、実際の口座引き落としでは2027年1月分から、拠出限度額と加入可能年齢の見直しが予定されています。厚生労働省の(iDeCoの拠出限度額と加入可能年齢が引き上げられます)では、掛金額の変更を希望する場合は手続きが必要で、2026年9月頃から受付予定とされています。
40代共働き世帯では、保険料を固定費として増やす前に、NISA、iDeCo、教育費積立、住宅ローン繰上返済とのバランスを見ることが欠かせません。
ランキング上位の商品でも、続けられない保険料なら家計には合っていません。安心は、保障額だけでなく続けやすさからも生まれます。
生命保険料控除は得だが、加入理由にはしない
2026年分と2027年分の所得税では、23歳未満の扶養親族がいる場合、新制度の一般生命保険料控除の上限が4万円から6万円へ引き上げられます。生命保険文化センターの(税金の負担が軽くなる「生命保険料控除」)でも、一般生命保険料控除、介護医療保険料控除、個人年金保険料控除を合わせた合計適用限度額12万円は変わらないと説明されています。
ただし、 生命保険料控除 はあくまで税負担を少し軽くする仕組みであり、不要な保険に入る理由にはなりません。控除を使うために保険料を増やすのではなく、必要な保障に加入した結果として控除も確認する、という順番が自然です。夫婦のどちらが保険料を支払っているか、誰が控除を申告するかも、年末調整前に整理しておきましょう。
終身保険と定期保険はどちらを選ぶ?
ランキングを見ると終身保険も定期保険も出てきます。40代共働きならどちらがよいですか?
教育費や住宅ローン期間だけ大きな保障が必要なら定期保険や収入保障保険が候補です。一方、葬儀費用や相続対策など一生涯の目的が明確なら終身保険を検討します。目的で分けるのがコツです。
基準3:保障の優先順位は「死亡、働けない、治療費」で分ける
40代共働き世帯は、死亡保障だけでなく、病気やケガで長く働けないリスクも現実的に考えたい年代です。特に住宅ローンや教育費が残る家庭では、亡くなった場合だけでなく、収入が下がったまま生活費が続くケースへの備えも重要になります。
優先順位は、まず家計が破綻しやすい大きなリスクから見るのが基本です。死亡時の生活費不足、長期就業不能による収入減、がん治療などの治療費と通院費、最後に老後資金や相続対策という順番で考えると、ランキングの見え方が変わります。医療保険やがん保険は、貯蓄で対応できる部分と保険で備えたい部分を分けると過不足を避けやすくなります。
ランキングで比較するときの見方
- 1定期保険は、教育費や住宅ローン期間など、一定期間だけ大きな死亡保障が必要な家庭に向きやすい商品です。
- 2収入保障保険は、毎月の生活費を補う目的に使いやすく、必要保障額が年々減る家庭と相性があります。
- 3終身保険は、一生涯の死亡保障、葬儀費用、相続対策など、目的が長期にわたる場合に検討します。
- 4医療保険やがん保険は、入院日額だけでなく、通院、先進医療、自由診療、収入減への備えを分けて見ます。
- 5貯蓄性保険は、解約返戻金、途中解約リスク、NISAやiDeCoとの役割分担を確認してから選びます。
よくある失敗は「夫婦で同じ保険」にすること
共働き世帯でありがちなのが、夫婦で同じ保険金額、同じ保障内容にそろえることです。一見わかりやすいのですが、収入、家事・育児の分担、勤務先制度、健康状態が違えば、本当に必要な保障も変わります。
たとえば、片方が時短勤務で家事育児を多く担っている場合、その人に万一があったときは外部サービス費や働き方の変更が必要になるかもしれません。収入だけでなく、家庭内で担っている役割も保障設計に反映することが大切です。
共働きの保障設計は、収入の多い少ないだけでなく、家計と暮らしを誰がどう支えているかまで見ると現実に近づきます。
ランキングを見る前に相談で整理したい資料
生命保険ランキングを見比べる前に、家計と保障の材料を手元に集めておくと、相談や比較がぐっと進みます。保険証券、住宅ローン返済予定表、ねんきん定期便、勤務先の福利厚生、家計簿アプリの支出データ、NISAやiDeCoの積立状況があると十分です。
すべて完璧にそろえる必要はありません。まずは 40代共働き世帯 として、毎月いくらまで保険料に回せるか、何歳まで大きな保障が必要か、資産形成をどれくらい優先したいかを夫婦で話すだけでも、ランキングの読み方は変わります。
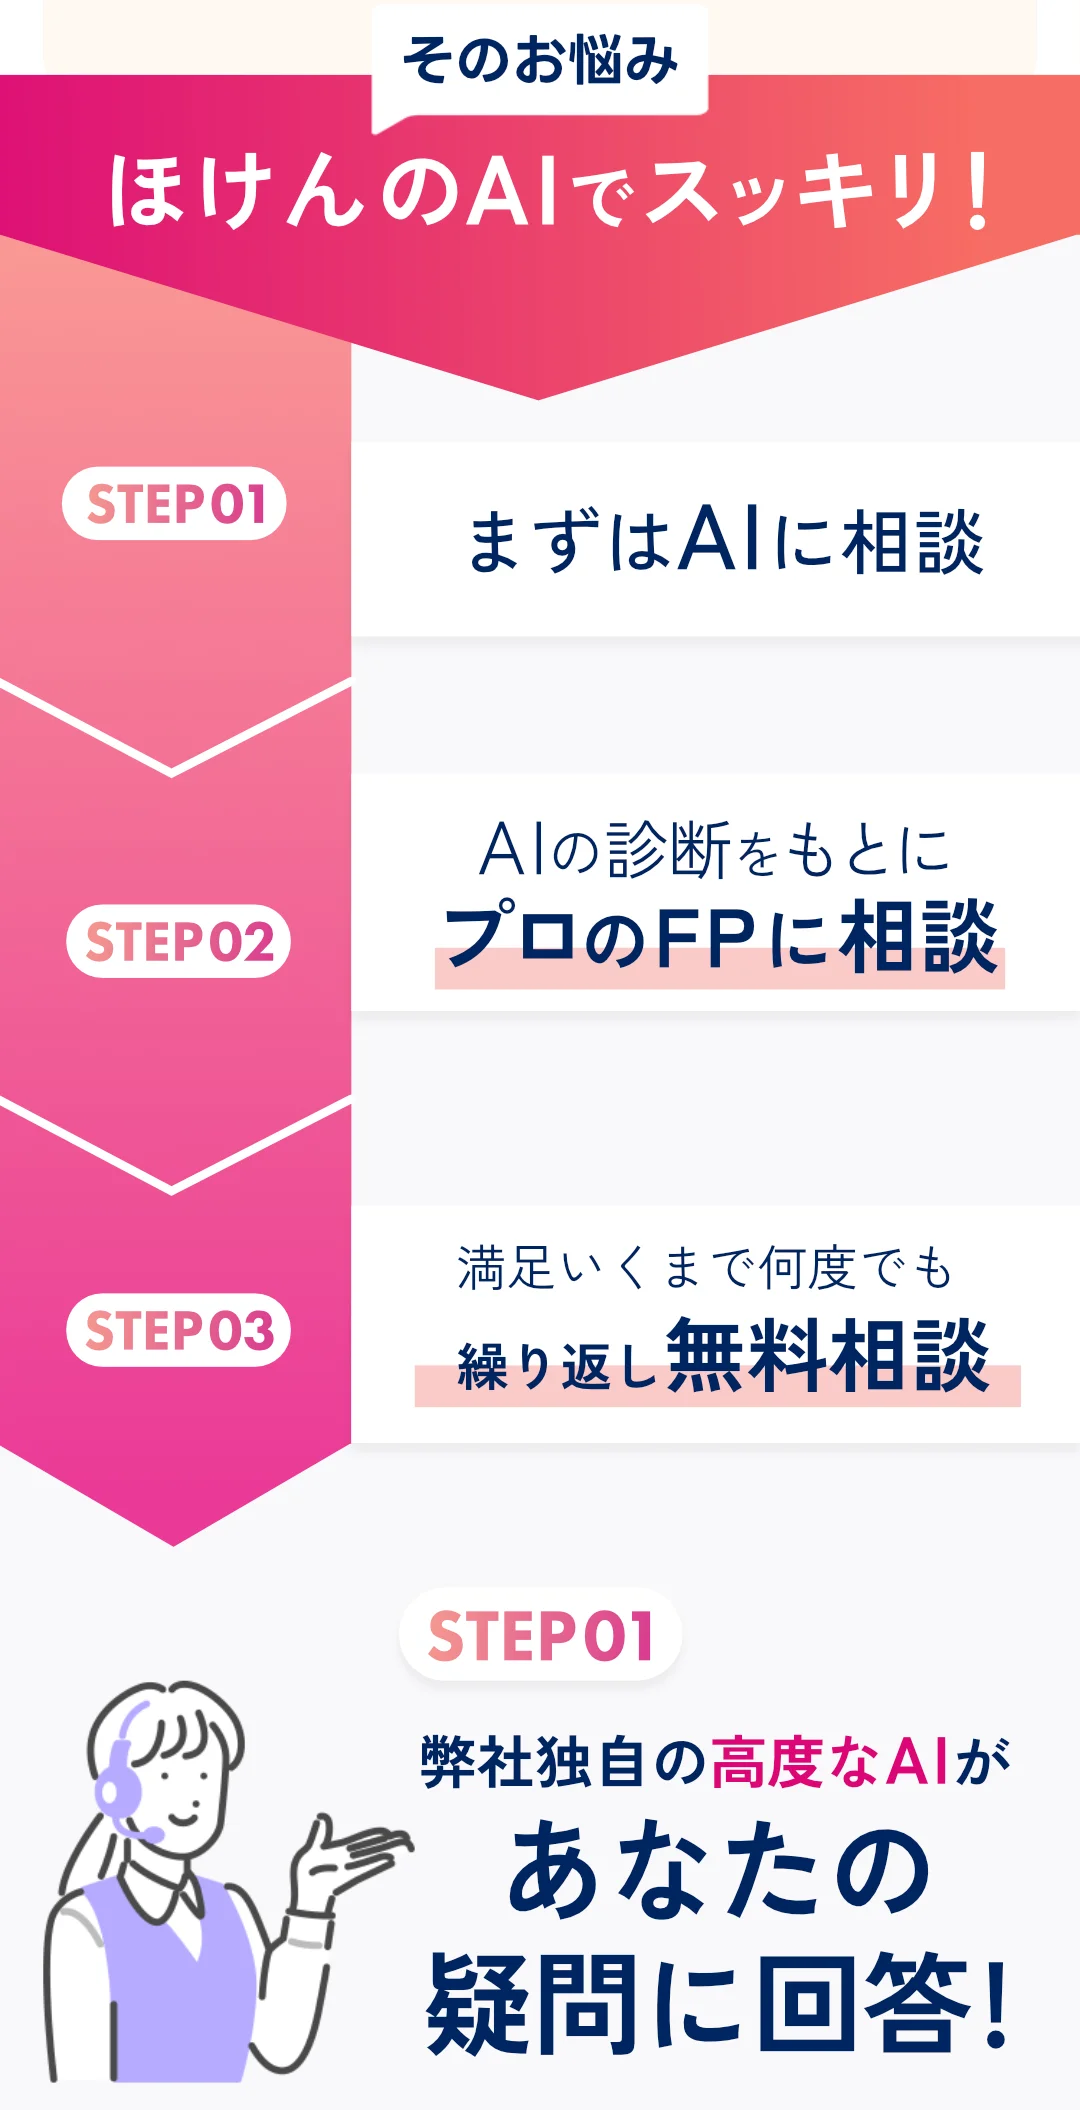
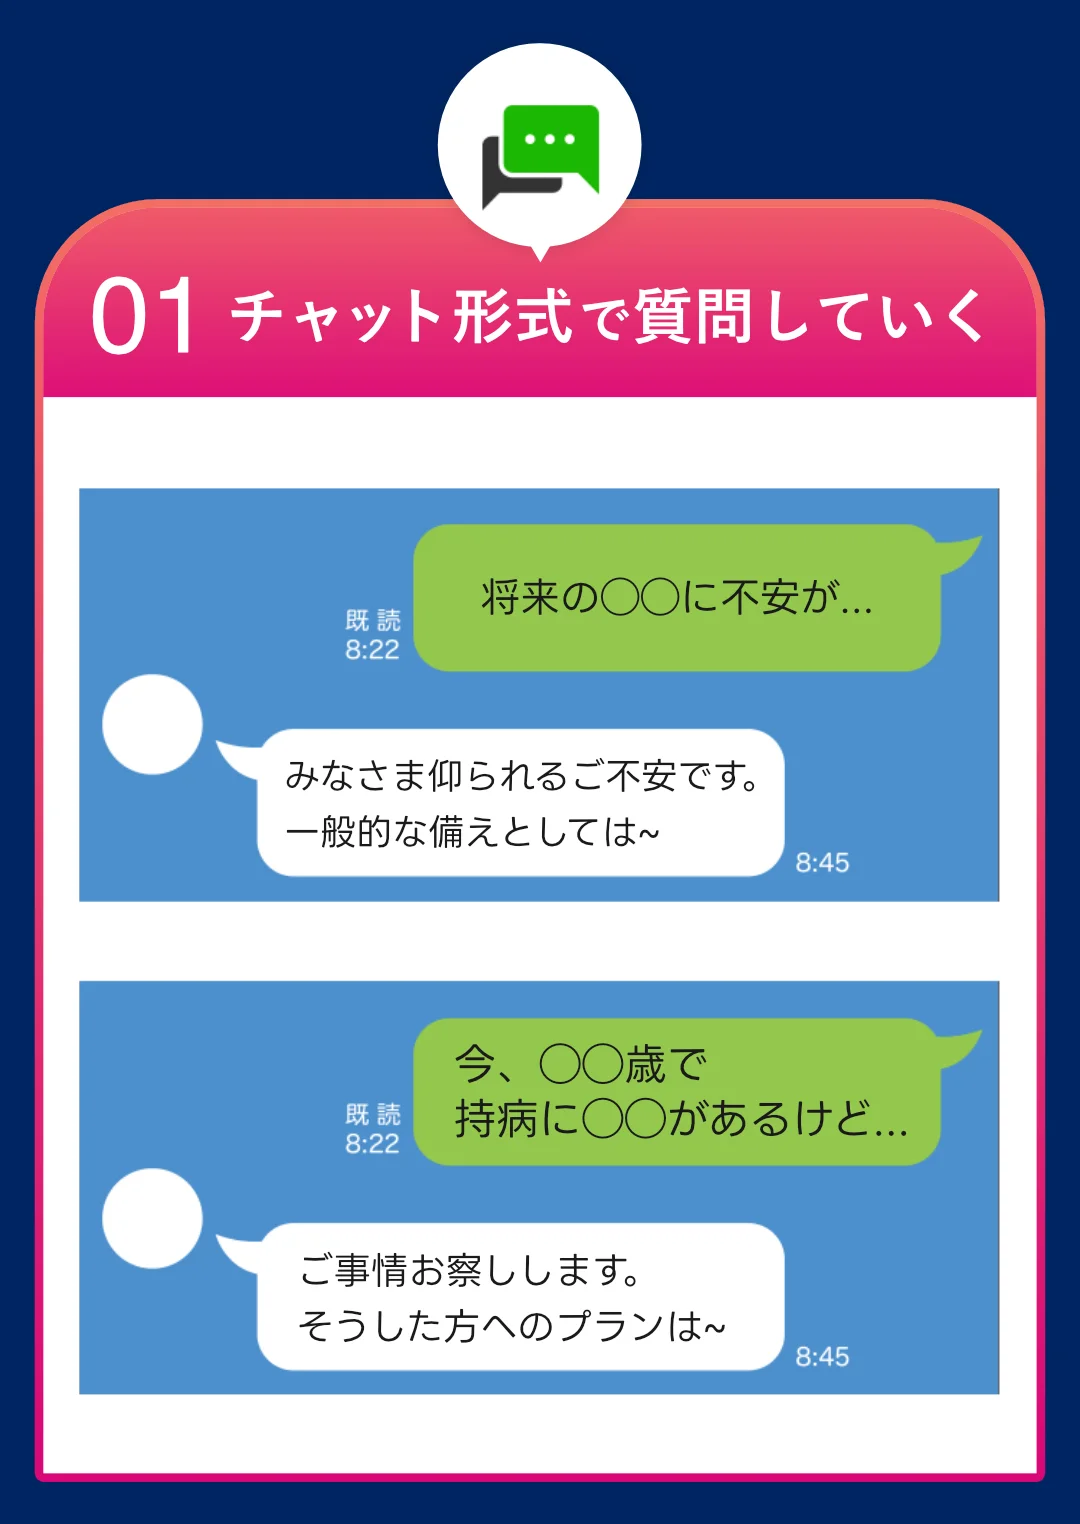
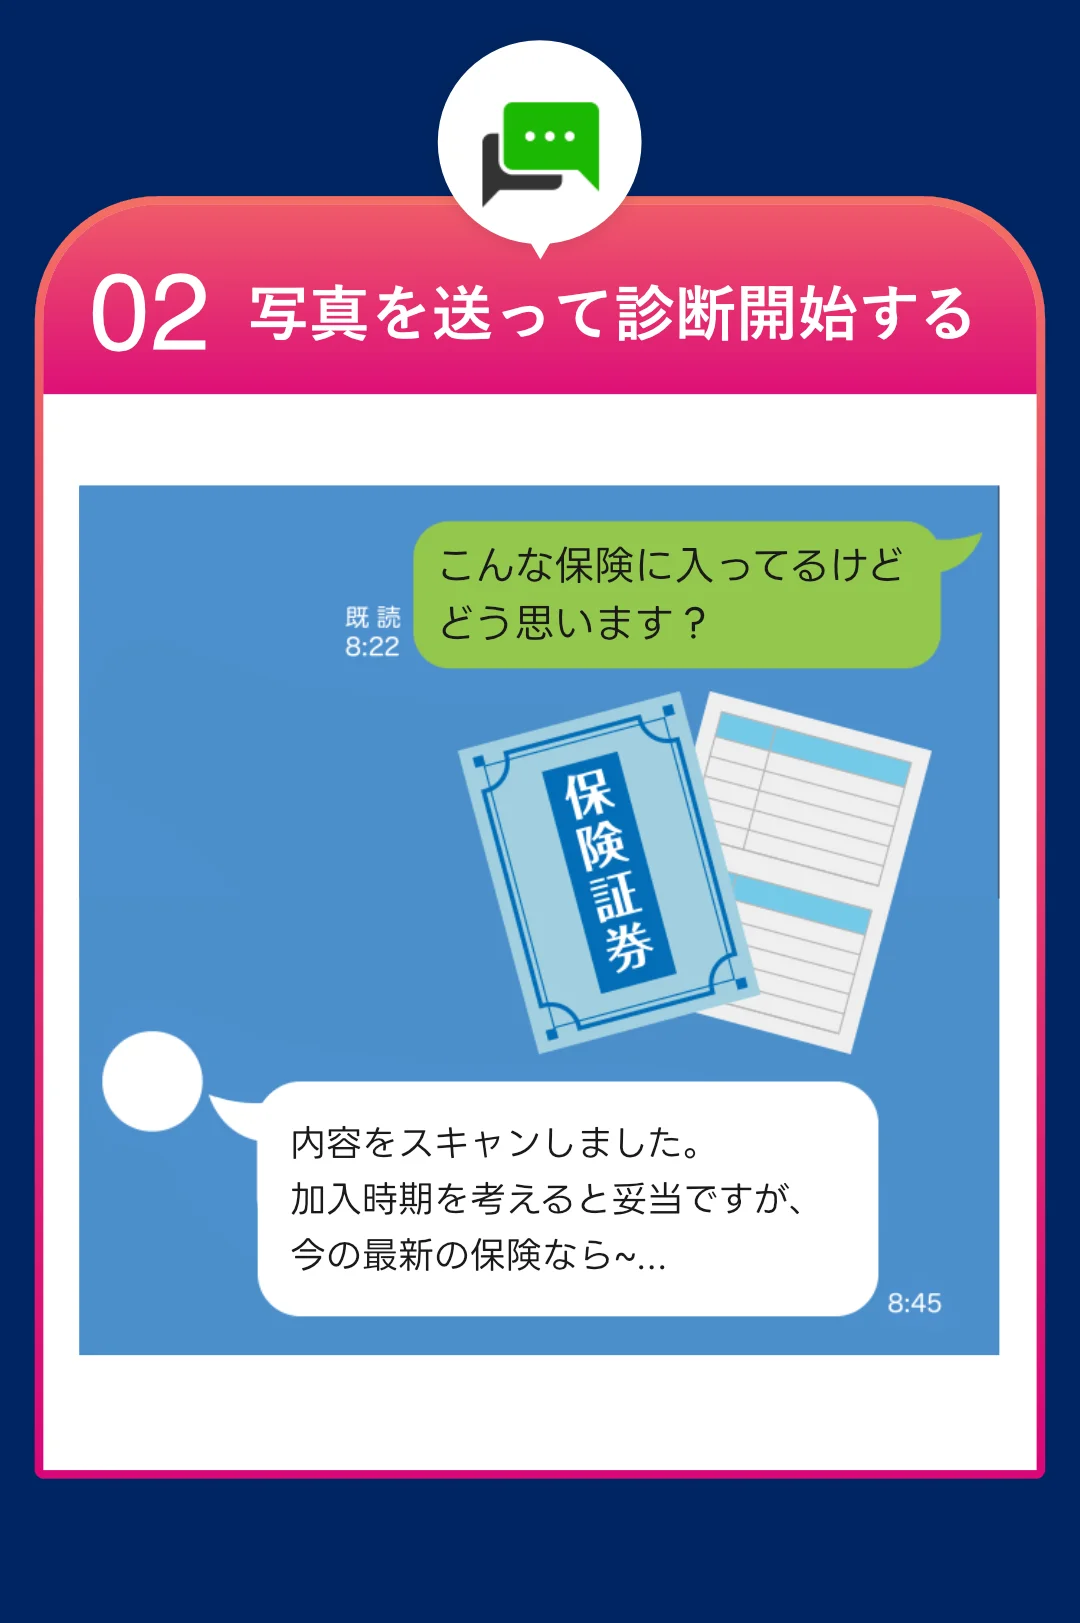
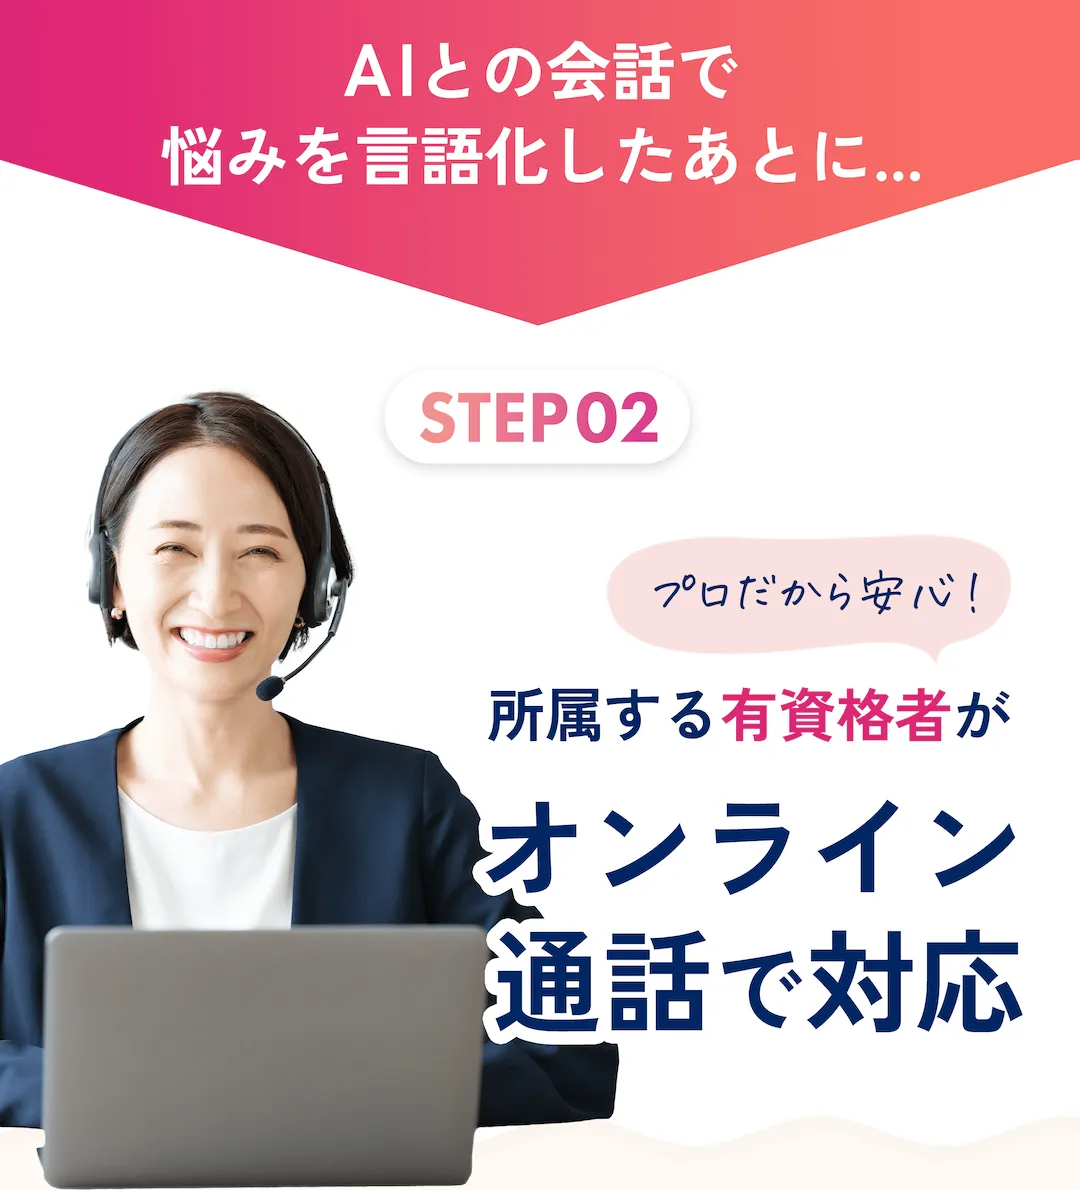
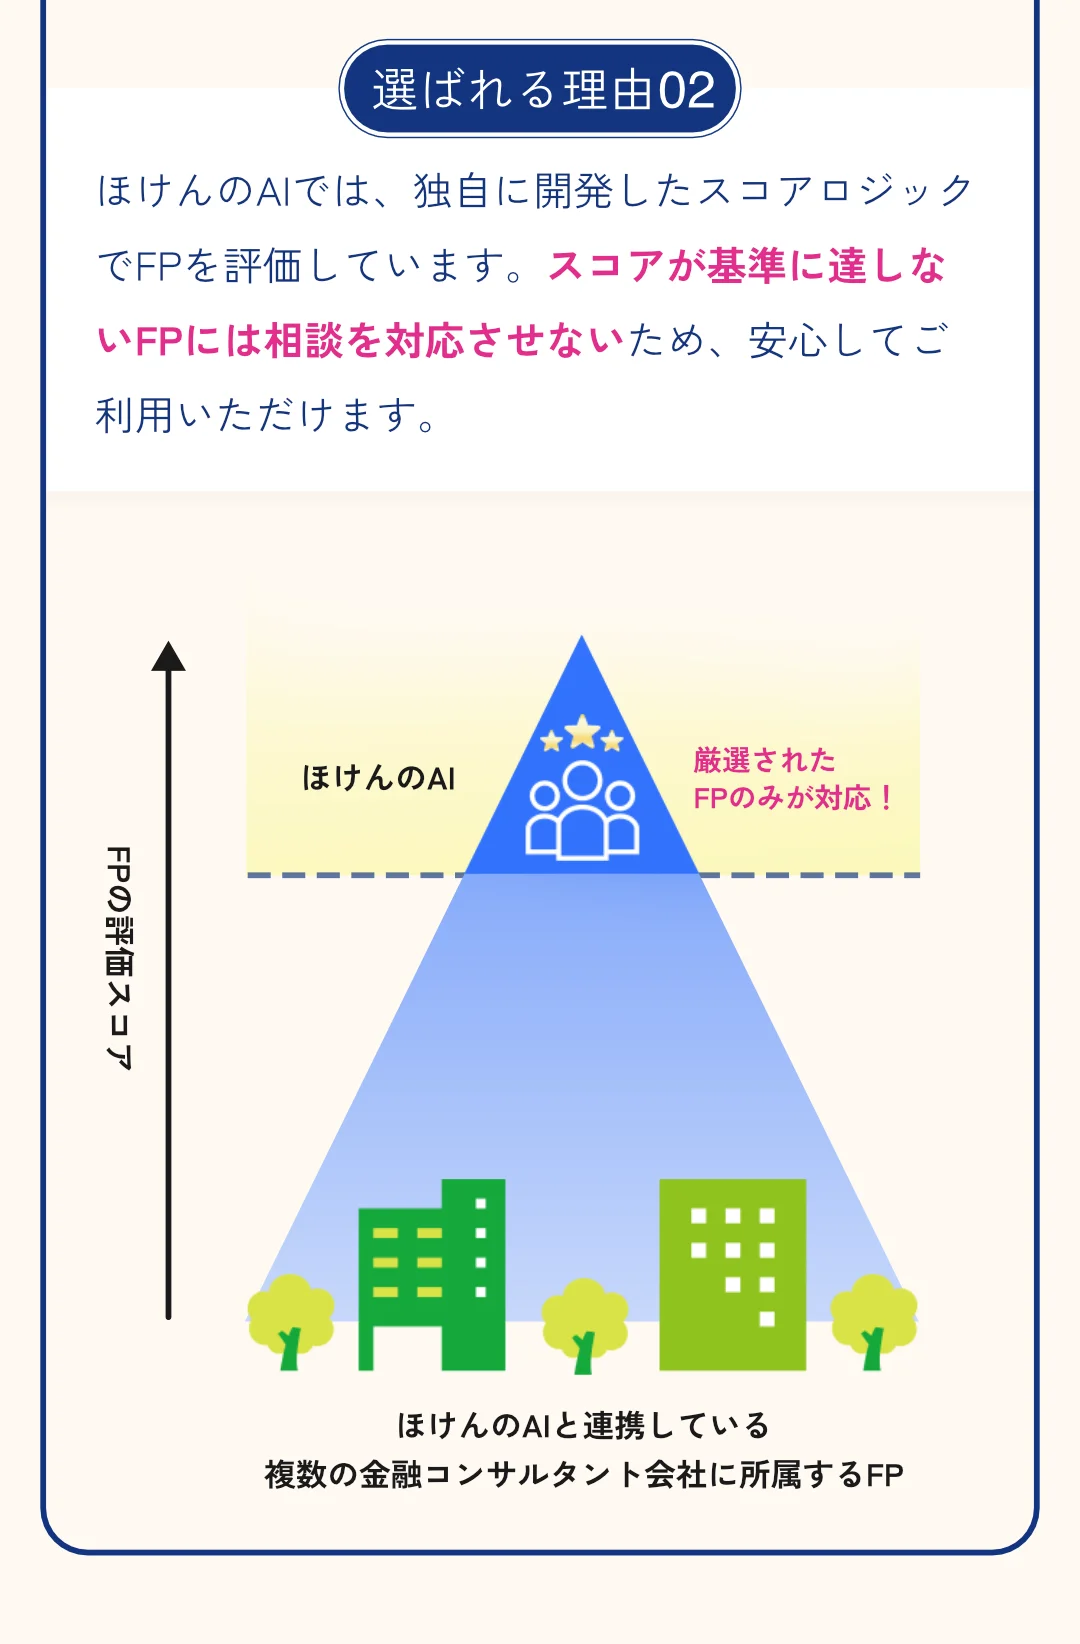
迷う場合は、ほけんのAIで論点を整理してからFP相談に進むと、短時間でも具体的な比較がしやすくなります。ほけんのAIはチャットで家計や保険の悩みを相談でき、必要に応じて有資格者によるオンラインFP相談へ進めます。相談は全国対応で、予約はLINEから日時を選べます。
まとめ:重要ポイント
- 1生命保険ランキングは人気順の参考情報であり、40代共働き世帯の必要保障額を直接示すものではありません。
- 2必要保障額は、生活費、教育費、住宅費から遺族年金、貯蓄、勤務先保障、配偶者収入を差し引いて考えます。
- 3保険料はNISA、iDeCo、教育費積立を圧迫しない範囲にし、生命保険料控除だけを理由に加入しないことが大切です。
- 4死亡保障、就業不能保障、医療・がん保障を分けて考えると、ランキング上位商品の向き不向きが見えやすくなります。
- 5夫婦で同じ保障にそろえるのではなく、収入、家事育児、勤務先制度、健康状態を分けて確認しましょう。
おかねとほけんのAIで、まずはAI相談から
40代共働き世帯の保険選びは、ランキングを見る前の家計整理が重要です。おかねとほけんのAIなら、チャットで疑問を整理し、その内容をもとに無料オンラインFP相談へ進めます。時間や場所を選ばず、保険、NISA、iDeCo、教育費までまとめて相談できます。いまなら無料オンラインFP相談に参加いただいた方へ、giftee Cafe Boxほか各種ギフトBoxのキャンペーンも実施中です。まずはLINE登録から始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。