

【2026年10月更新】国民健康保険と扶養|生命保険の見直し3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)
国民健康保険 扶養
生命保険 見直し
106万円の壁 撤廃
週20時間 社会保険
扶養 外れる 保険料
傷病手当金 国民健康保険
国民年金 保険料
扶養から外れると、保険の見直しも必要になる理由
2026年10月時点では、パート・アルバイトの社会保険加入をめぐる「106万円の壁」が大きく変わりました。日本年金機構は、2026年10月1日に短時間労働者の社会保険加入要件のうち、所定内賃金が月額8.8万円以上という賃金要件が撤廃されたと案内しています。つまり、これからは年収だけでなく、勤務時間や勤務先の規模などを合わせて確認する必要があります。
とくに注意したいのは、税金の扶養と社会保険の扶養は別物であり、さらに 国民健康保険と扶養 は同じ土俵で考えられない点です。会社員の配偶者などが加入する健康保険には、一定条件を満たす家族を被扶養者にできる仕組みがあります。一方、国民健康保険には原則として扶養という考え方がなく、加入者ごとに保険料がかかります。
扶養を外れた後に国民健康保険へ入るのか、勤務先の健康保険・厚生年金へ入るのかで、家計への影響も生命保険の必要額も変わります。この記事では、手取りだけでなく、公的保障と民間保険の役割まで整理します。
この記事で確認する3つの基準
- 1国民健康保険には扶養がないため、世帯単位の保険料負担がどう増えるかを確認します。
- 2勤務先の健康保険に入れる場合は、傷病手当金や厚生年金まで含めて保障を見直します。
- 3手取り減だけで判断せず、死亡保障・医療保障・就業不能保障の過不足を整理します。
- 4生命保険料控除やNISA・iDeCoとの配分を見て、保険料を払いすぎていないか確認します。
国民健康保険に扶養はない|家族が増えるほど保険料も増えやすい
まず押さえたいのは、 国民健康保険には被扶養者制度がない という基本です。会社員の健康保険では、収入などの条件を満たす配偶者や子どもが被扶養者になれる場合がありますが、国民健康保険では家族一人ひとりが加入者として扱われます。自治体の説明でも、国保は一人ひとりが被保険者で、加入手続きは世帯ごとに行うと案内されています。たとえば福岡市の(国民健康保険にはこんな人が加入します)でも同様の説明があります。
国民健康保険料は、自治体ごとに計算方法が異なります。所得に応じた所得割、加入者数に応じた均等割、世帯単位でかかる平等割などを組み合わせる自治体が多く、同じ年収でも住んでいる地域や世帯構成によって負担が変わります。扶養から外れたら、まず自分の自治体の保険料試算ページや窓口で概算を確認することが大切です。
2026年10月の焦点は「106万円」より週20時間
2026年10月1日から、短時間労働者の社会保険加入で意識されてきた月額8.8万円以上、年収約106万円という賃金要件は撤廃されました。日本年金機構の(2026年10月に社会保険の短時間労働者に係る賃金要件が撤廃されました)では、賃金要件の撤廃後も、週の所定労働時間20時間以上、企業規模要件、学生ではないことなどを確認する必要があると示されています。
ただし、106万円の壁がなくなったからといって、すべての人がすぐに勤務先の健康保険へ入るわけではありません。勤務先の従業員数、雇用期間の見込み、学生かどうかなども関係します。また、厚生労働省の(社会保険の加入対象の拡大について)では、企業規模要件の縮小・撤廃は段階的に進むと説明されています。
そのため、2026年10月時点で読者が最初に確認すべきなのは、「年収がいくらか」だけではなく、「雇用契約上の週所定労働時間が20時間以上か」「勤務先で社会保険加入対象になるか」です。勤務先の社会保険に入れないまま収入が増えて扶養を外れる場合、国民健康保険と国民年金の負担が発生する可能性があります。
扶養を外れたら、国民健康保険と勤務先の健康保険はどちらがいい?
扶養を外れそうです。国民健康保険に入るのと、勤務先の健康保険に入るのでは何が違いますか?
大きな違いは、保険料の負担方法と給付内容です。勤務先の健康保険は会社と本人で保険料を分けて負担し、条件を満たせば傷病手当金などもあります。国民健康保険は自治体ごとの保険料で、原則として会社員向けの傷病手当金はありません。
基準1:手取り減だけでなく年間の固定費を確認する
生命保険を見直す最初の基準は、扶養を外れた後の年間固定費です。国民健康保険料、国民年金保険料、勤務先の社会保険料、住民税、所得税をまとめて見ると、月の手取りだけでは見えない負担がわかります。
国民年金については、日本年金機構の(国民年金保険料)で、令和8年度の保険料は月額17,920円と案内されています。単純計算では年215,040円です。ここに国民健康保険料が加わるため、これまで配偶者の健康保険の扶養と国民年金第3号被保険者だった人は、年間固定費が大きく増えることがあります。
たとえば、扶養内パートから勤務時間を増やしたものの、勤務先の社会保険対象にならず国民健康保険と国民年金に加入する場合、毎月の給与増より社会保険料負担のほうが重く感じられる時期があります。ここで生命保険料が家計を圧迫しているなら、保障を削る前に、重複している特約や貯蓄性保険の目的を確認しましょう。
扶養を外れるタイミングは、保険を減らすだけでなく、必要な保障を正しい場所に置き直す機会です。
基準2:公的保障が増えるか減るかを見極める
2つ目の基準は、公的保障の変化です。勤務先の健康保険に入ると、病気やけがで働けないときの傷病手当金、出産時の出産手当金など、国民健康保険には原則ない給付が使える可能性があります。
協会けんぽの(傷病手当金)では、病気やけがで会社を休み、給与を受けられない場合などに、支給開始日から通算して1年6か月を限度に支給されると説明されています。支給額はおおむね標準報酬日額の3分の2です。月収20万円相当なら、ざっくり月13万円前後の収入補てんが見込めるイメージです。
また、厚生年金に加入すれば、将来の老齢厚生年金だけでなく、障害厚生年金や遺族厚生年金の面でも保障が厚くなる場合があります。一方で、国民健康保険と国民年金に加入する場合、医療費の自己負担割合は大きく変わらなくても、働けない期間の収入補てんは弱くなりがちです。この違いは、医療保険や就業不能保険の必要性に直結します。
基準3:生命保険は死亡・医療・働けないリスクに分ける
生命保険の見直しでは、保険商品名から考えるより、リスクごとに分けるのが現実的です。確認するのは、死亡したときに家族の生活費や教育費が足りるか、入院や手術で自己負担がどれくらい出るか、働けない期間に生活費を何か月分まかなえるかです。
整理すると、見直しの方向性は次のように変わります。
| 扶養を外れた後の加入先 | 家計への主な影響 | 生命保険で確認したい点 |
|---|---|---|
| 勤務先の健康保険・厚生年金 | 保険料負担は増えるが、公的保障も厚くなりやすい | 医療保険や就業不能保険の上乗せが過大でないか確認します。 |
| 国民健康保険・国民年金 | 保険料を自分で負担し、傷病手当金は原則ありません | 働けない期間の生活費を貯蓄や保険で補えるか確認します。 |
| 配偶者の扶養に残る | 保険料負担は抑えやすいが、本人の将来年金は厚生年金ほど増えません | 死亡保障よりも、家計全体の貯蓄余力と医療費備えを見ます。 |
扶養内で働いていた時期と比べて本人収入が増えるなら、家族全体で見た死亡保障の必要額が下がるケースもあります。一方、国民健康保険に加入して傷病手当金がない状態なら、就業不能への備えはむしろ厚くした方がよい場合もあります。
扶養を外れる前に集めたい情報
- 1勤務先に、2026年10月以降の社会保険加入条件と自分の対象可否を確認します。
- 2自治体の国民健康保険料と国民年金保険料を合わせて、年間負担を試算します。
- 3現在加入中の生命保険証券を用意し、死亡保障・医療保障・貯蓄部分に分けます。
- 4家計簿や口座明細から、毎月の固定費と保険料の割合を確認します。
- 5子どもの教育費、住宅ローン、車の維持費など、今後5年の大きな支出を書き出します。
国民健康保険になる人は就業不能リスクを厚めに見る
扶養を外れて国民健康保険に入る人は、働けないときの収入減に注意が必要です。会社員の健康保険にある傷病手当金は、病気やけがで働けず給与が出ない場合の重要な支えです。国民健康保険には原則として同じ給付がないため、貯蓄や民間保険でどこまで補うかを考える必要があります。
目安としては、まず生活費の3か月から6か月分を生活防衛資金として確保できているかを見ます。自営業やフリーランスに近い働き方で、収入が本人に大きく依存している家庭では、6か月分でも足りないことがあります。逆に、配偶者の収入だけで最低限の生活費をまかなえる、住宅ローンに団体信用生命保険が付いている、親族の支援を受けやすいなどの事情があれば、民間保険を過度に増やさなくてもよい場合があります。
大切なのは、国民健康保険になったからすぐ就業不能保険を足す、という短絡的な判断をしないことです。家計の赤字額、貯蓄、既存保険、住宅ローン、子どもの年齢を並べて、不足している期間と金額を先に出しましょう。
生命保険料はどこまで削っていい?
社会保険料が増えるなら、生命保険を全部やめた方がいいのでしょうか?
全部やめる前に、死亡保障・医療保障・貯蓄性保険を分けて確認しましょう。不要な特約を外すのは有効ですが、子どもが小さい家庭や住宅ローンがある家庭では、最低限の死亡保障を残した方が安心なこともあります。
勤務先の健康保険に入れる人は、保険を減らせる可能性もある
勤務先の健康保険と厚生年金に加入できる人は、保険料の自己負担が増える一方で、公的保障が厚くなる面があります。傷病手当金、出産手当金、厚生年金による障害・遺族保障を踏まえると、民間の医療保険や就業不能保険を少し軽くできるケースがあります。
特に、入院日額を大きく設定している医療保険、使う場面が重なりやすい特約、目的があいまいな貯蓄性保険は見直し候補です。たとえば、入院日額1万円の医療保険と複数の入院一時金特約に入っている場合、高額療養費制度や勤務先の付加給付、傷病手当金と役割が重なっていないかを確認します。
浮いた保険料は、生活防衛資金、教育費、住宅ローンの繰上げ返済、NISA、iDeCoなどに回せます。ただし、保険を解約すると同じ条件で入り直せないこともあります。持病や妊娠予定がある人は、解約より減額や特約整理を先に検討しましょう。
税金の扶養と社会保険の扶養を混同しない
扶養の話で混乱しやすいのが、税金と社会保険の違いです。税金の扶養は、配偶者控除や扶養控除など所得税・住民税に関わる制度です。一方、社会保険の扶養は、健康保険の被扶養者や国民年金第3号被保険者に関わる制度です。
2026年10月以降は、いわゆる106万円の壁だけを見て働き方を決めると判断を誤る可能性があります。週20時間未満で働く場合でも、年収130万円以上になると、原則として配偶者の扶養から外れ、国民健康保険と国民年金の保険料が発生することがあります。一時的な収入増については事業主証明により扶養が認められる特例もありますが、継続的に収入が増える場合は別です。
生命保険の見直しでは、税負担、社会保険料、公的保障、民間保険料をまとめて見ることが欠かせません。税金だけなら数万円の差でも、社会保険料と保障内容まで含めると、家計への影響はまったく違って見えることがあります。
保険料を下げることが目的ではなく、手取りと保障のバランスを崩さないことが目的です。
NISAやiDeCoとの配分は、保障を確保してから考える
扶養を外れて収入が増えると、NISAやiDeCoで資産形成を始めたいと考える人も増えます。これは前向きな選択ですが、万一の保障が不足したまま投資額を増やすと、病気や収入減のときに積立を取り崩すことになりかねません。
金融庁の(NISAを知る)では、2024年からのNISAは非課税保有期間が無期限となり、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円と説明されています。制度としては使いやすくなっていますが、投資は元本保証ではありません。生活費や保険料の支払いが不安定な状態で積立額を増やしすぎると、相場が悪い時期に売却せざるを得ないこともあります。
おすすめは、まず生活防衛資金、次に最低限の保障、最後に資産形成の順で配分を決めることです。扶養を外れた直後は手取りが読みづらいため、3か月から6か月ほど家計の実績を見てから、NISAやiDeCoの積立額を増やすと無理がありません。
迷ったら保険証券と収入見込みを並べて見る
国民健康保険と扶養の問題は、制度だけを読んでも自分に当てはめにくいテーマです。勤務先の社会保険に入れるのか、国民健康保険になるのか、配偶者の扶養に残れるのかで結論が変わります。
そのため、見直しでは保険証券、直近の給与明細、今後の勤務時間、自治体の国民健康保険料の概算を並べて確認しましょう。ここまで整理すると、削ってよい保険料と残すべき保障がかなり見えやすくなります。
もし自分で整理するなら、紙に「毎月増える負担」「増える公的保障」「民間保険で残す保障」の3列を書くだけでも十分です。保険会社名や商品名から考えるより、家計の不足額から逆算したほうが、見直しで失敗しにくくなります。
まとめ:重要ポイント
- 1国民健康保険には扶養がないため、扶養から外れると世帯の保険料負担が増える可能性があります。
- 22026年10月1日に社会保険の賃金要件は撤廃され、週20時間以上かどうかがより重要になりました。
- 3勤務先の健康保険に入れる人は傷病手当金や厚生年金を踏まえ、民間保険を軽くできる場合があります。
- 4国民健康保険になる人は、傷病手当金がない前提で就業不能リスクを丁寧に確認しましょう。
- 5生命保険は手取り、公的保障、死亡・医療・就業不能の不足額という3基準で見直すのが実践的です。
まずはAI相談から無料でスタート
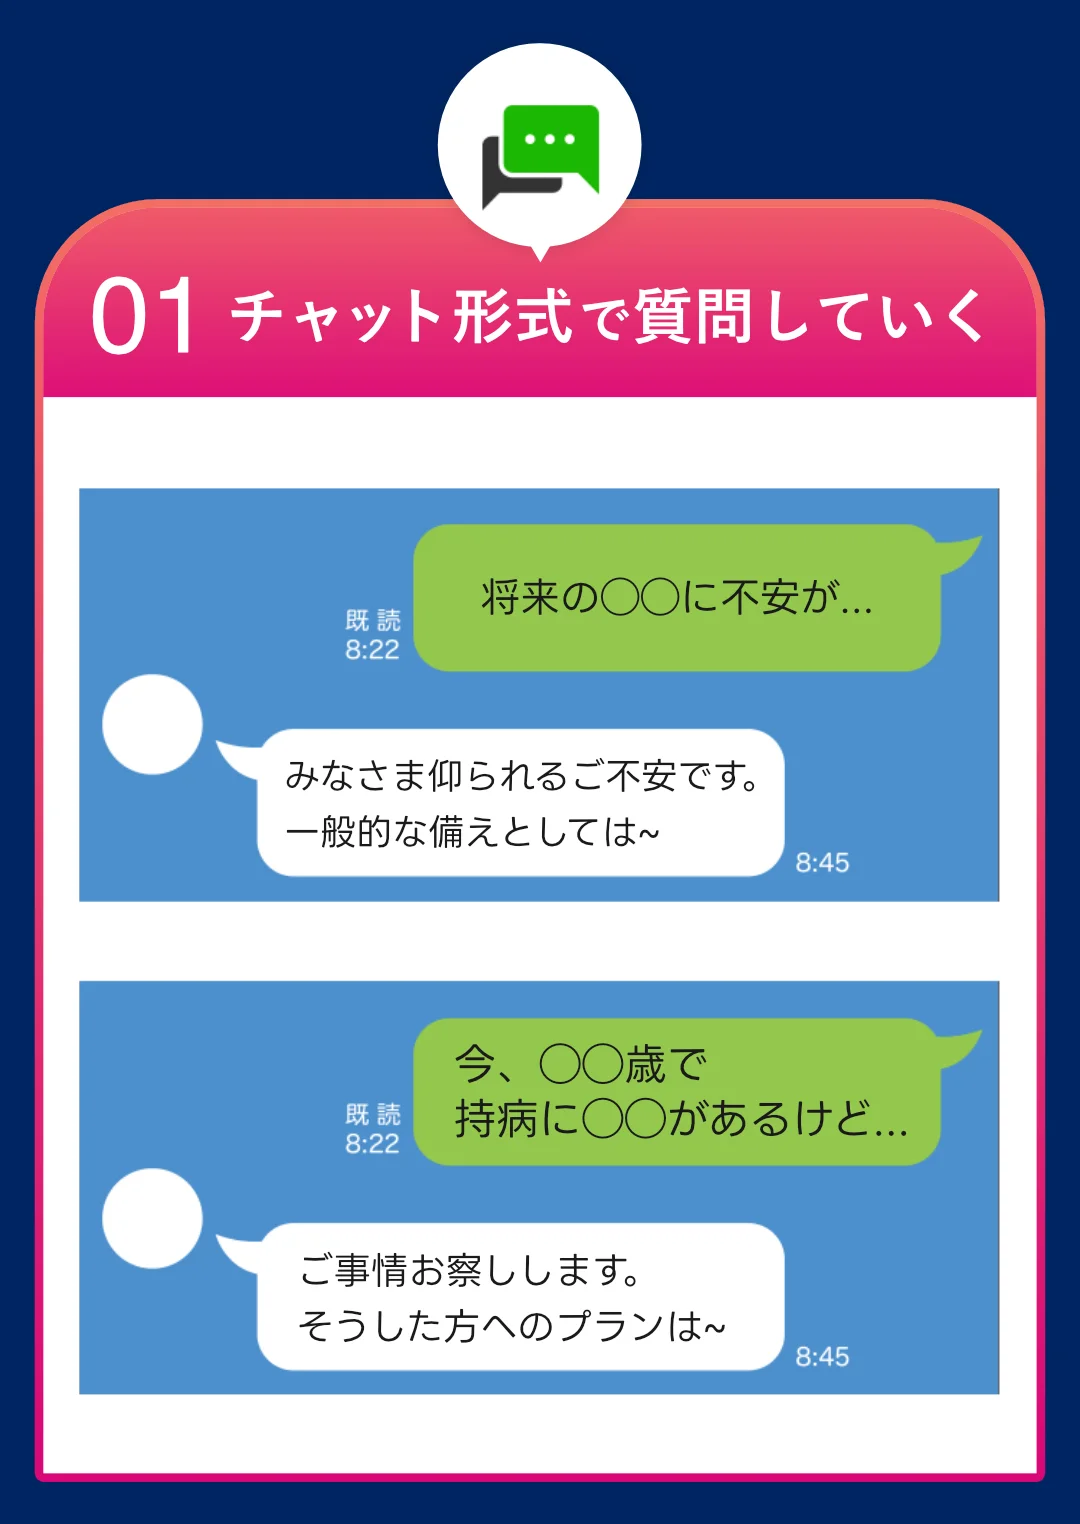
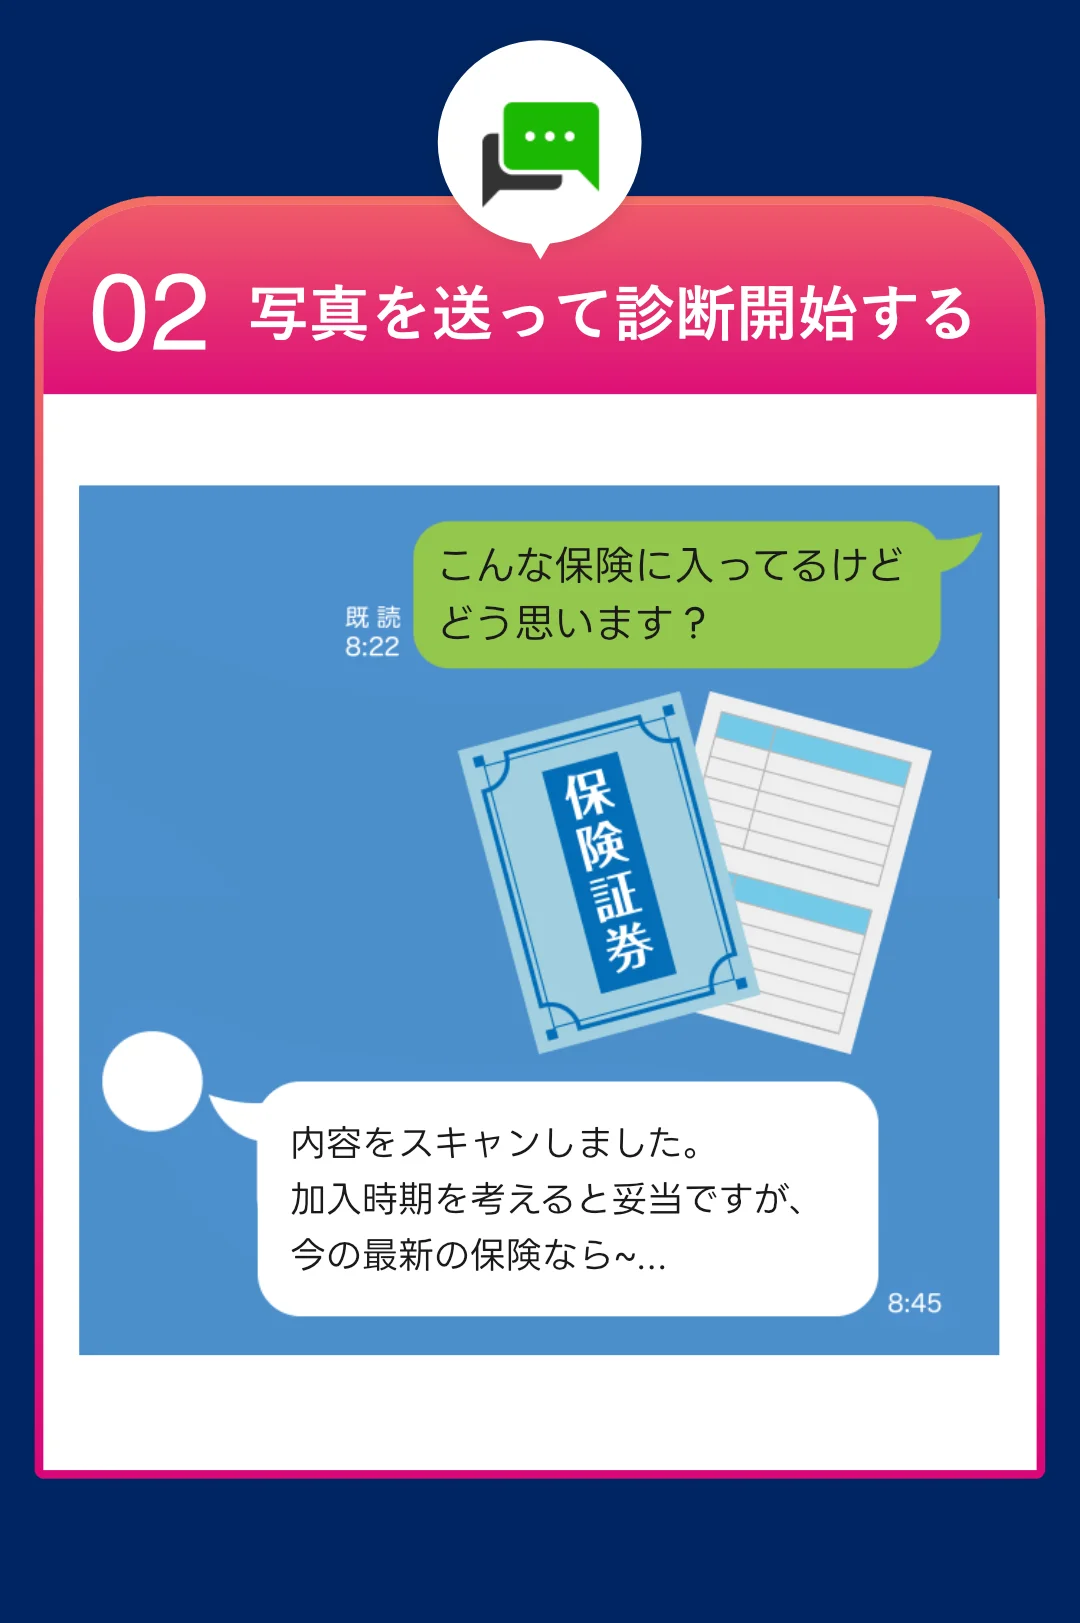
国民健康保険と扶養の判断は、勤務時間、年収見込み、自治体の保険料、加入中の生命保険で結論が変わります。ほけんのAIなら、まずLINEで家計や保険の悩みを気軽にAI相談できます。必要に応じてオンラインでFPに無料相談でき、時間や場所を選ばず中立的に保険や資産形成を比較できます。いまなら無料オンラインFP相談参加で各種ギフトBoxがもらえるキャンペーンも実施中です。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。