

【2026年10月更新】新NISA積立停止と生命保険|家計を守る解約前3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

新NISA 積立停止
生命保険 解約
NISA 保険 見直し
家計 固定費
教育費 NISA
保険料 削減
無料FP相談
目次
新NISAを止めるか、保険を解約するかで迷う家計が増えています
物価上昇、教育費、住宅ローン、社会保険料の負担が重なると、「新NISAの積立を止めるべきか」「生命保険を解約して保険料を浮かせるべきか」と悩みやすくなります。
ただし、ここで大切なのは、投資と保険を同じ物差しで比べないことです。 新NISAの積立停止 は将来の資産形成ペースを一時的に落とす判断であり、生命保険の解約は万一・病気・働けない時の保障を減らす判断です。どちらも家計改善には効きますが、失うものの性質が違います。
2026年10月時点では、NISAの利用は広がる一方で、毎月の積立額が家計に合っていないケースも目立ちます。この記事では、解約や売却の前に確認したい3つの基準を、子育て世帯や住宅ローン世帯にも使いやすい形で整理します。投資商品の売買や保険加入を勧める内容ではなく、家計全体の優先順位を考えるための基本として読んでください。
この記事で確認できること
- 1新NISAの積立停止と売却の違いを整理できます。
- 2生命保険を解約する前に必要保障額を確認できます。
- 3家計が苦しい時に削る順番を具体的に考えられます。
- 4教育費や住宅ローンがある世帯の注意点を把握できます。
- 5FP相談前に用意したい資料と質問を準備できます。
基準1:新NISAは「積立停止」と「売却」を分けて考える
新NISAでまず押さえたいのは、積立を止めることと、保有している投資信託などを売ることは別の判断だという点です。
積立停止は、今後の買付をいったん止める、または金額を下げる対応です。すでに購入した商品は、原則としてそのまま保有できます。一方、売却は保有資産を現金化する判断で、相場が下がっている時に売ると損失が確定する可能性があります。
金融庁が2026年10月2日に公表した (NISAの利用状況) では、2026年6月末時点のNISA口座数は3,048万口座、累計買付額は85兆円とされています。利用者が増えているからこそ、「周りがやっているから満額で続ける」のではなく、自分の家計に合う積立額に調整することが大切です。
積立を止めたら、NISA口座は無駄になりますか?
毎月5万円の新NISA積立がきつくなりました。止めたら今までの分も意味がなくなりますか?
積立停止だけなら、すでに買った投資信託などをすぐ売る必要はありません。まずは5万円を1万円に下げる、数か月だけ止めるなど、売却より軽い調整から検討しましょう。再開できる家計に戻すことが優先です。
新NISAの枠は大きいからこそ、無理な満額投資は避けたい
2026年10月時点の新NISAは、つみたて投資枠が年120万円、成長投資枠が年240万円、合計で年360万円まで投資できます。生涯の非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円までです。
この数字を見ると「早く枠を埋めないと損」と感じる人もいますが、家計に余裕がない状態で満額投資を続ける必要はありません。NISAは、生活費や近い支出を除いた余裕資金で使う制度です。数年以内に使う教育費、車の買い替え費用、住宅修繕費まで投資に回すと、相場下落時に売却せざるを得ない状況になりかねません。
たとえば手取り35万円の世帯で、住宅ローン12万円、保険料2万円、教育費積立3万円、NISA積立5万円、生活費その他16万円なら、毎月の余白はほとんどありません。この場合は、NISAを5万円から1万円に下げるだけで、赤字転落を防げることがあります。
新NISAは止めても再開できますが、生命保険は解約すると同じ条件で戻れないことがあります。順番を間違えないことが大切です。
基準2:生命保険は「保険料」ではなく必要保障額で見る
家計が苦しい時、毎月の保険料は削減候補になりやすい支出です。ただし、生命保険を解約する前に確認したいのは、保険料の高さだけではありません。見るべきは、いまの家族に必要な保障額がどれくらいあるかです。
たとえば、子どもが小さい、住宅ローンがある、配偶者の収入が少ないといった世帯では、死亡保障や就業不能への備えが家計の土台になります。反対に、子どもが独立した、住宅ローン残高が減った、貯蓄が十分にある場合は、保障額を下げられる可能性があります。
生命保険協会の (生命保険の動向 2025年版) では、2024年度末の個人保険の保有契約件数は1億9,530万件、個人保険の解約・失効率は5.6%とされています。解約や失効は誰にでも起こり得る家計判断ですが、保障の空白ができると、万一の時に取り返しがつきにくくなります。
つまり、 生命保険の解約判断 は「保険料をいくら下げたいか」ではなく、「万一の時に残された家族がいくら不足するか」から逆算するのが基本です。
保険料を下げたい時は、解約しかありませんか?
毎月の保険料が2万円近くあります。新NISAも続けたいので、保険を全部やめるしかないでしょうか?
全部解約の前に、保障額の減額、特約の整理、払済保険、支払方法の変更を確認しましょう。死亡保障、医療保障、貯蓄性保険を分けて見ると、残すべき保障と削れる保障が見えやすくなります。
基準3:家計の赤字が「一時的」か「構造的」かを分ける
新NISAの積立停止と生命保険の見直しを考える時は、家計の赤字が一時的なものか、構造的なものかを分けて考えます。
一時的な赤字とは、車検、家電買い替え、出産、入学準備、引っ越しなど、特定の月や年だけ支出が増える状態です。この場合は、新NISAの積立額を数か月だけ下げる、ボーナス積立を見送るなど、短期対応で済む可能性があります。
構造的な赤字とは、毎月の収入より支出が常に多い状態です。この場合は、NISA積立だけでなく、通信費、サブスク、住宅費、保険料、教育費の積立額などをまとめて見直す必要があります。 家計の固定費見直し と保障の棚卸しを同時に行うと、削ってはいけない支出まで削る失敗を防げます。
目安として、生活防衛資金が生活費の3〜6か月分ない場合は、投資額の拡大よりも現金の確保を優先しましょう。自営業や収入変動が大きい世帯は、6か月分以上を目安にすると安心です。
解約前に確認したい3基準
- 1生活防衛資金が生活費の3〜6か月分あるかを確認します。
- 2死亡保障や医療保障が、家族構成と住宅ローンに対して過不足ないかを見ます。
- 3新NISAの積立額が、教育費や近い支出を圧迫していないかを確認します。
- 4保険を解約した場合の返戻金、税金、再加入条件を事前に確認します。
- 5積立停止、減額、保障見直しの順に、家計への影響が小さい方法から試します。
教育費がある家庭は、NISAを止める前に時期を確認する
子育て世帯では、教育費の支払い時期と新NISAの運用期間がずれていることがあります。大学進学費用を5年以内に使う予定なら、そのお金を大きく値動きする資産に置きすぎるのは慎重に考えたいところです。
文部科学省の (私立大学等の令和7年度入学者に係る学生納付金等調査結果について) では、私立大学学部の初年度学生納付金等の総計は平均1,507,647円です。入学時には、受験料、交通費、住まいの準備費、パソコン購入費なども重なるため、大学初年度は想像以上に現金が出ていきます。
一方で、10年以上先の教育費や老後資金であれば、積立投資を続ける意味はあります。問題は「NISAをやるか、やめるか」ではなく、目的別にお金の置き場所を分けられているかです。
近い教育費は預貯金や個人向け国債など値動きの小さい資産で準備し、長期資金は新NISAで育てる。さらに、親に万一があった時の教育費不足は生命保険で備える。この役割分担ができると、家計の不安はかなり整理されます。
増やすお金はNISA、守るお金は保険、すぐ使うお金は預貯金。役割を分けるだけで、家計判断はかなりシンプルになります。
貯蓄性保険は「解約返戻金」と「保障」を分けて見る
終身保険、養老保険、個人年金保険などの貯蓄性保険に入っている人は、新NISAと比較して迷いやすいかもしれません。投資効率だけを見ると、NISAの方が魅力的に見える場面もあります。
ただし、貯蓄性保険には保障が含まれている場合があります。たとえば終身保険は、解約返戻金だけでなく死亡保障の機能も持ちます。個人年金保険は、契約内容によって個人年金保険料控除の対象になることがあります。
解約返戻金が払込保険料を下回る時期に解約すると、元本割れすることもあります。また、解約返戻金が利益を含む場合は、一時所得や雑所得として税金の確認が必要になることがあります。NISAへ乗り換える前に、返戻率、税金、控除、保障の喪失を一つずつ確認しましょう。
家族構成によっても優先順位は変わります。独身で扶養家族がいない場合、大きな死亡保障の優先度は高くないことがあります。共働きで子どもがいる場合は、片方に万一があった時の収入減と家事・育児負担の増加を見ます。片働き世帯では、主な収入を担う人の死亡保障と就業不能への備えが特に重要です。
実践手順:1か月の収支と保険証券を並べて見る
判断に迷ったら、最初に1か月の収支を見える化しましょう。細かい家計簿が苦手な人でも、手取り収入、固定費、変動費、積立額、保険料の5つに分けるだけで十分です。
次に、毎月の赤字額を確認します。赤字が1万円なら、NISA積立を一部減らすだけで解消できるかもしれません。赤字が5万円以上続くなら、保険、住宅費、車、教育費、通信費など固定費全体の見直しが必要です。
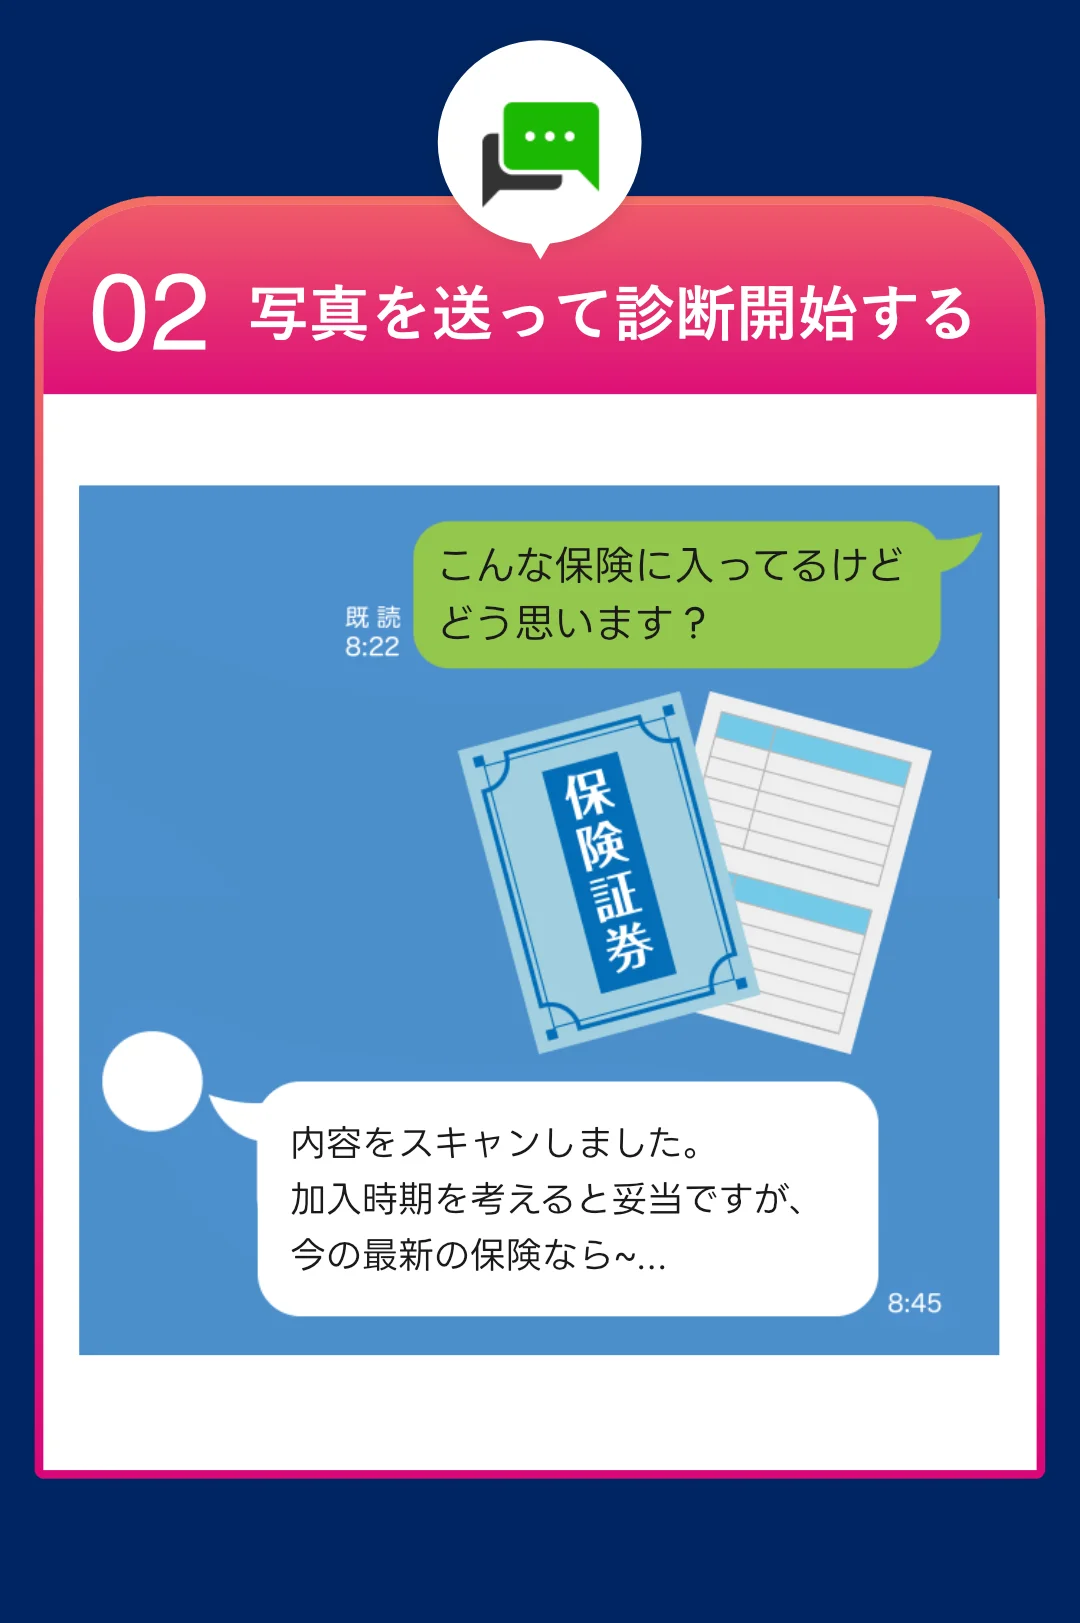
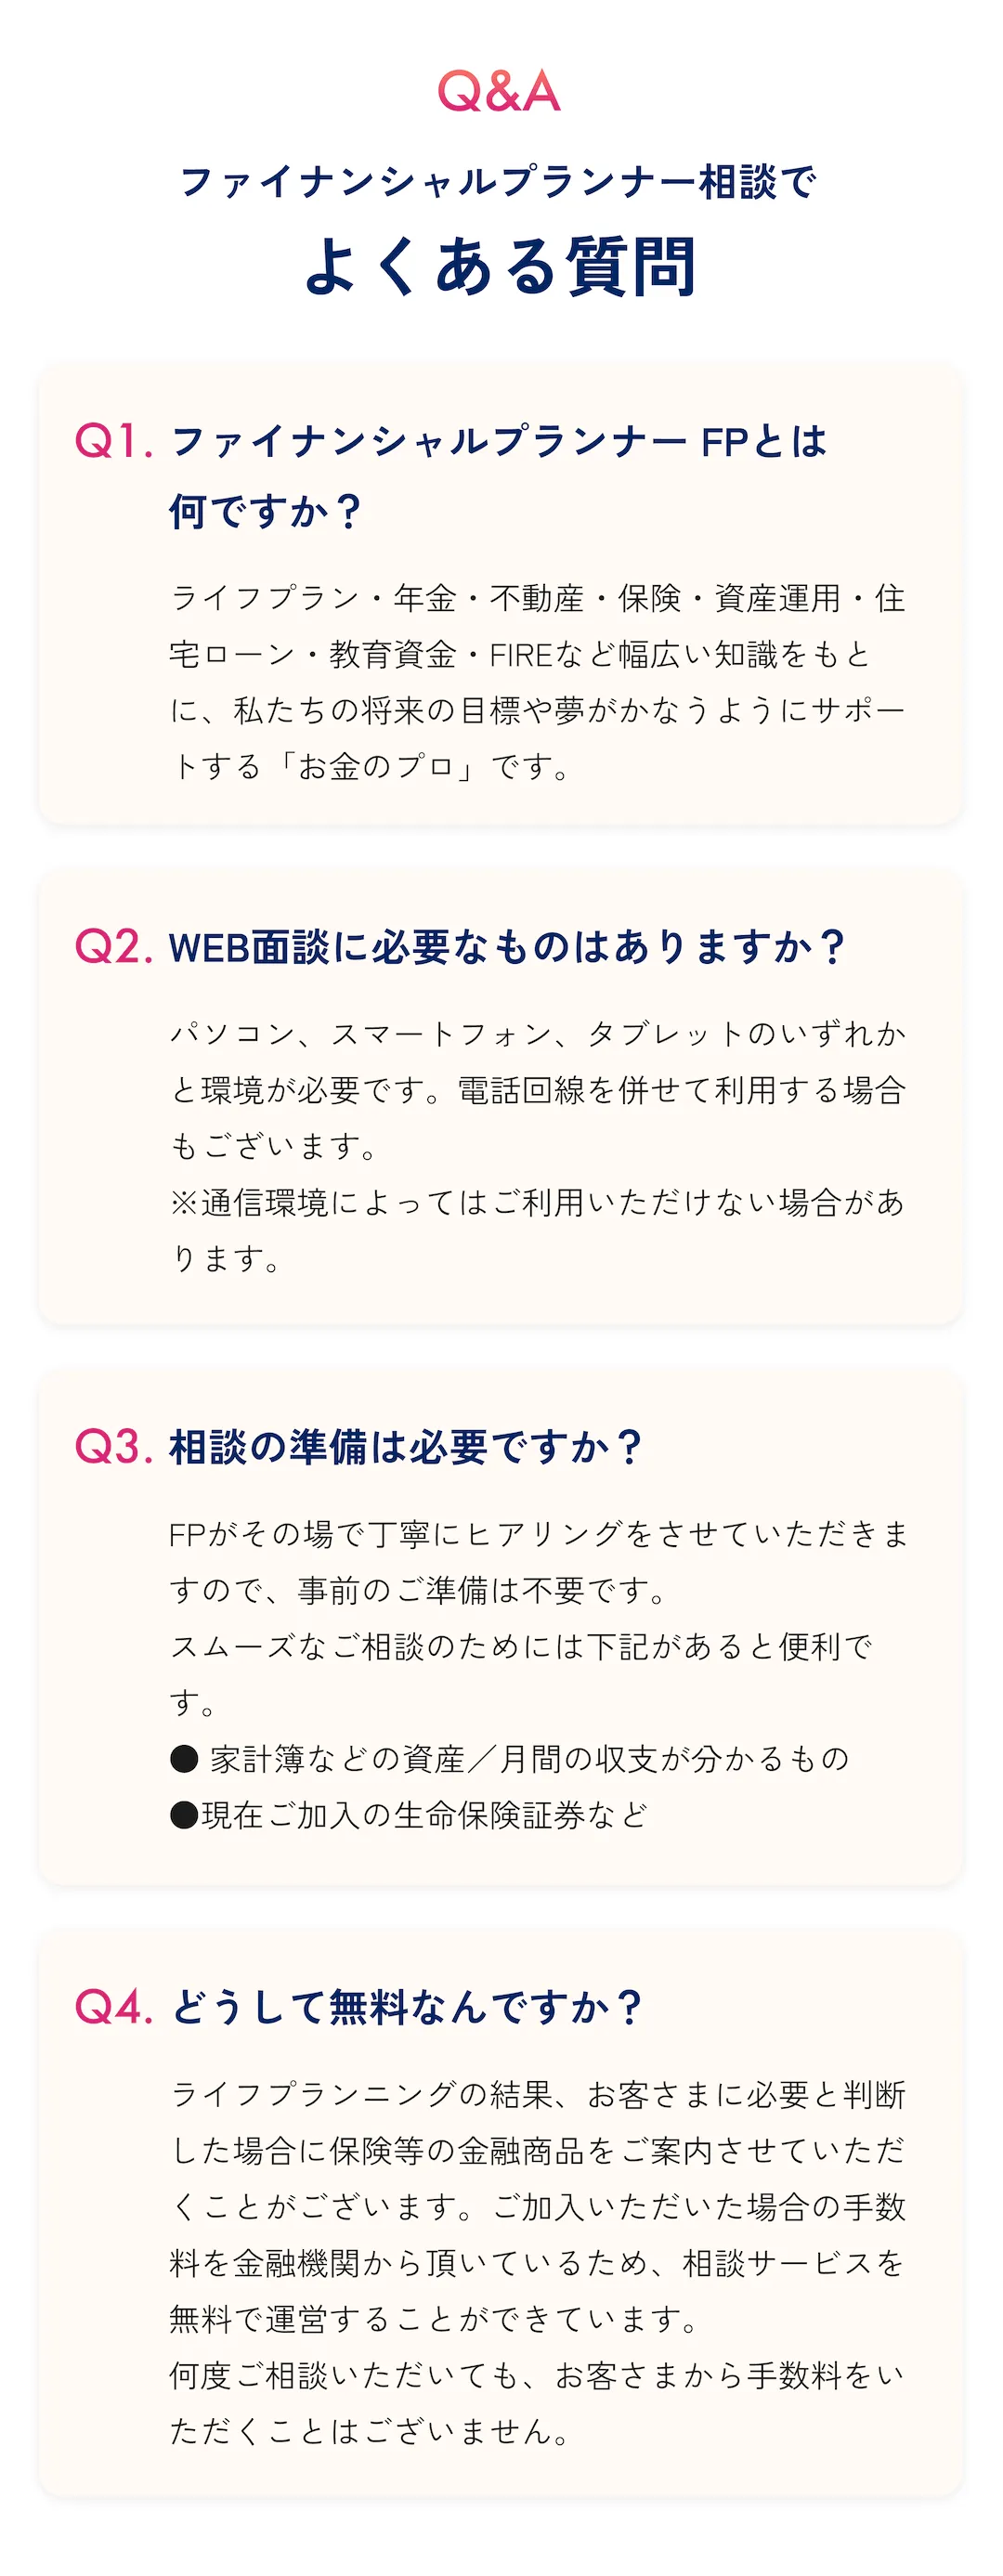
相談前に用意するとよい資料は、保険証券、NISAの積立額が分かる画面、家計簿アプリや通帳、住宅ローン残高、教育費の予定です。「新NISAをいくらまで減らしてもいいか」「この保険は解約してよいか」「子どもの教育費と老後資金の優先順位を知りたい」といった聞き方で十分です。
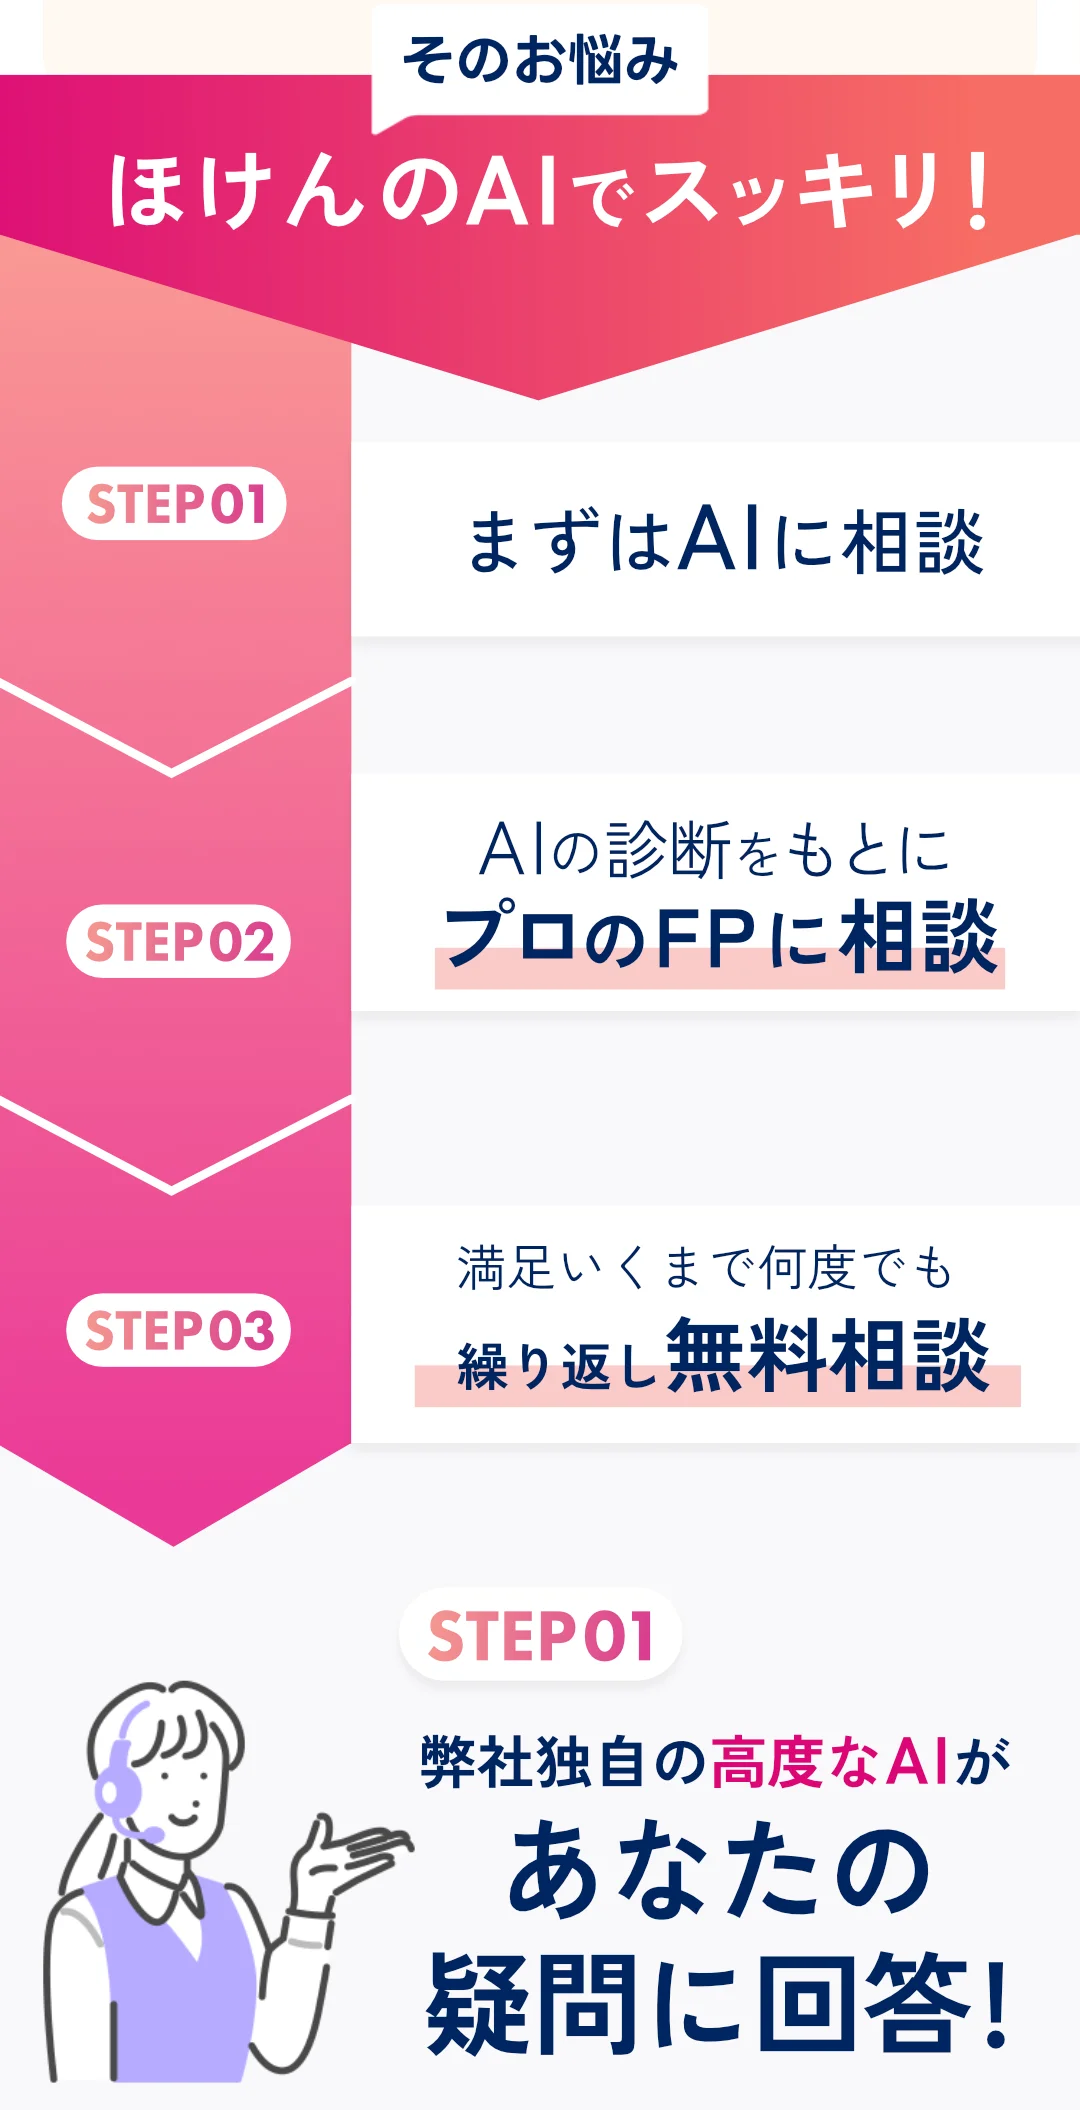
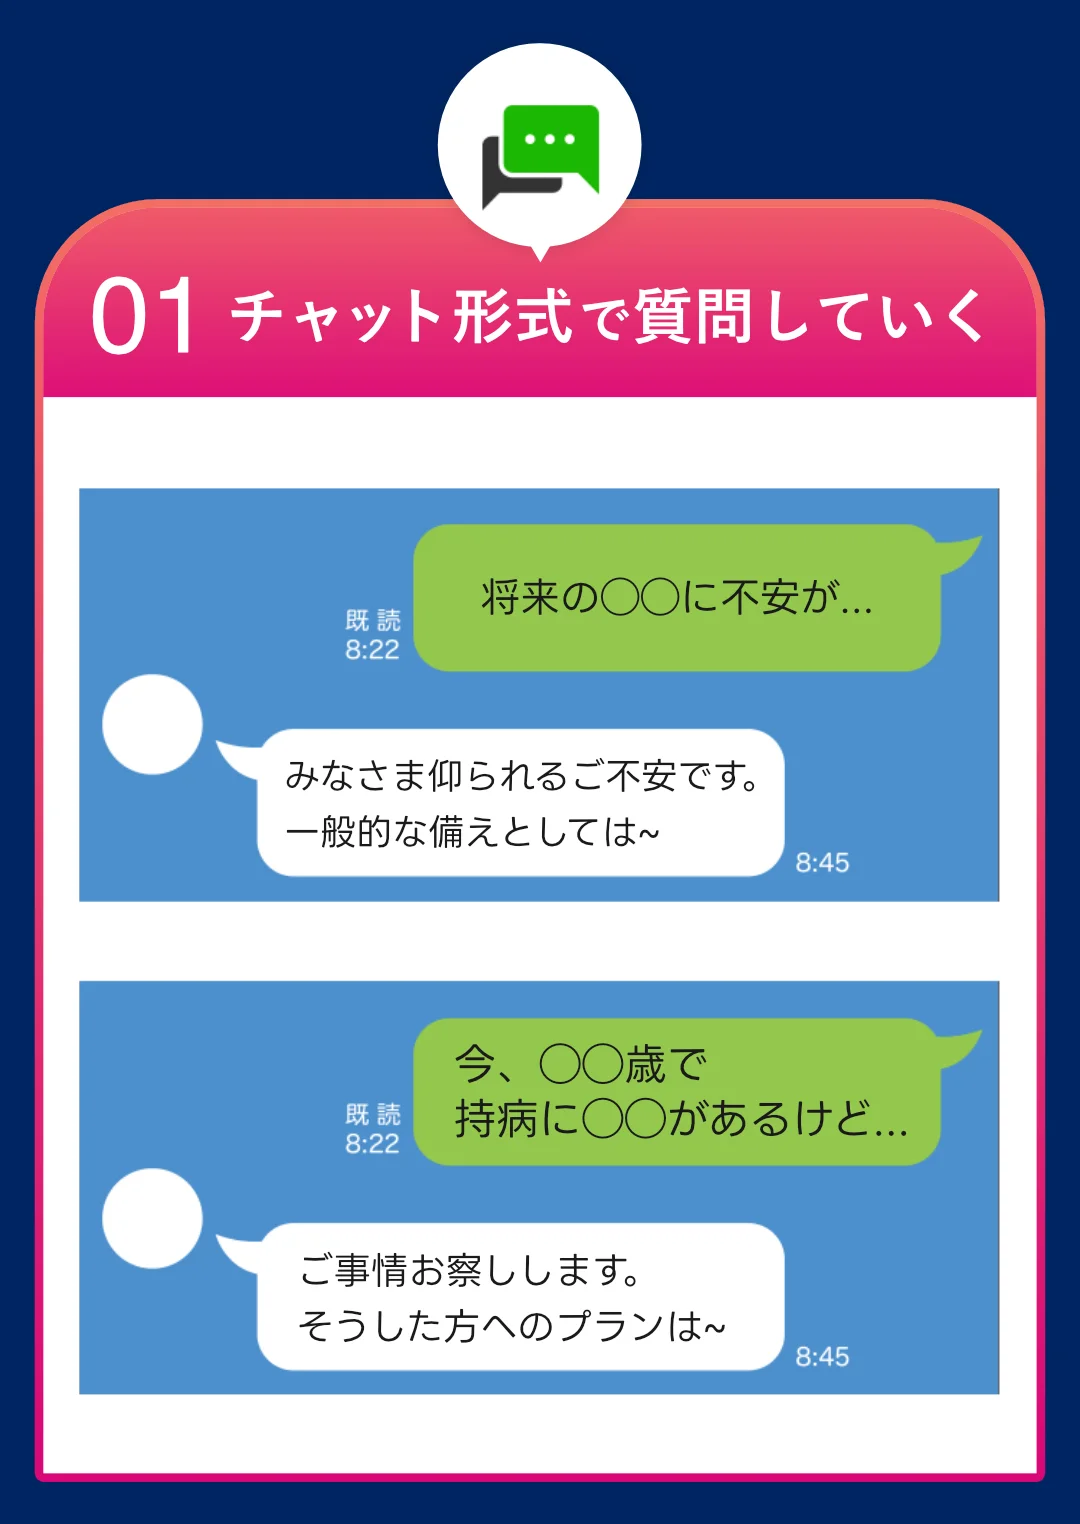
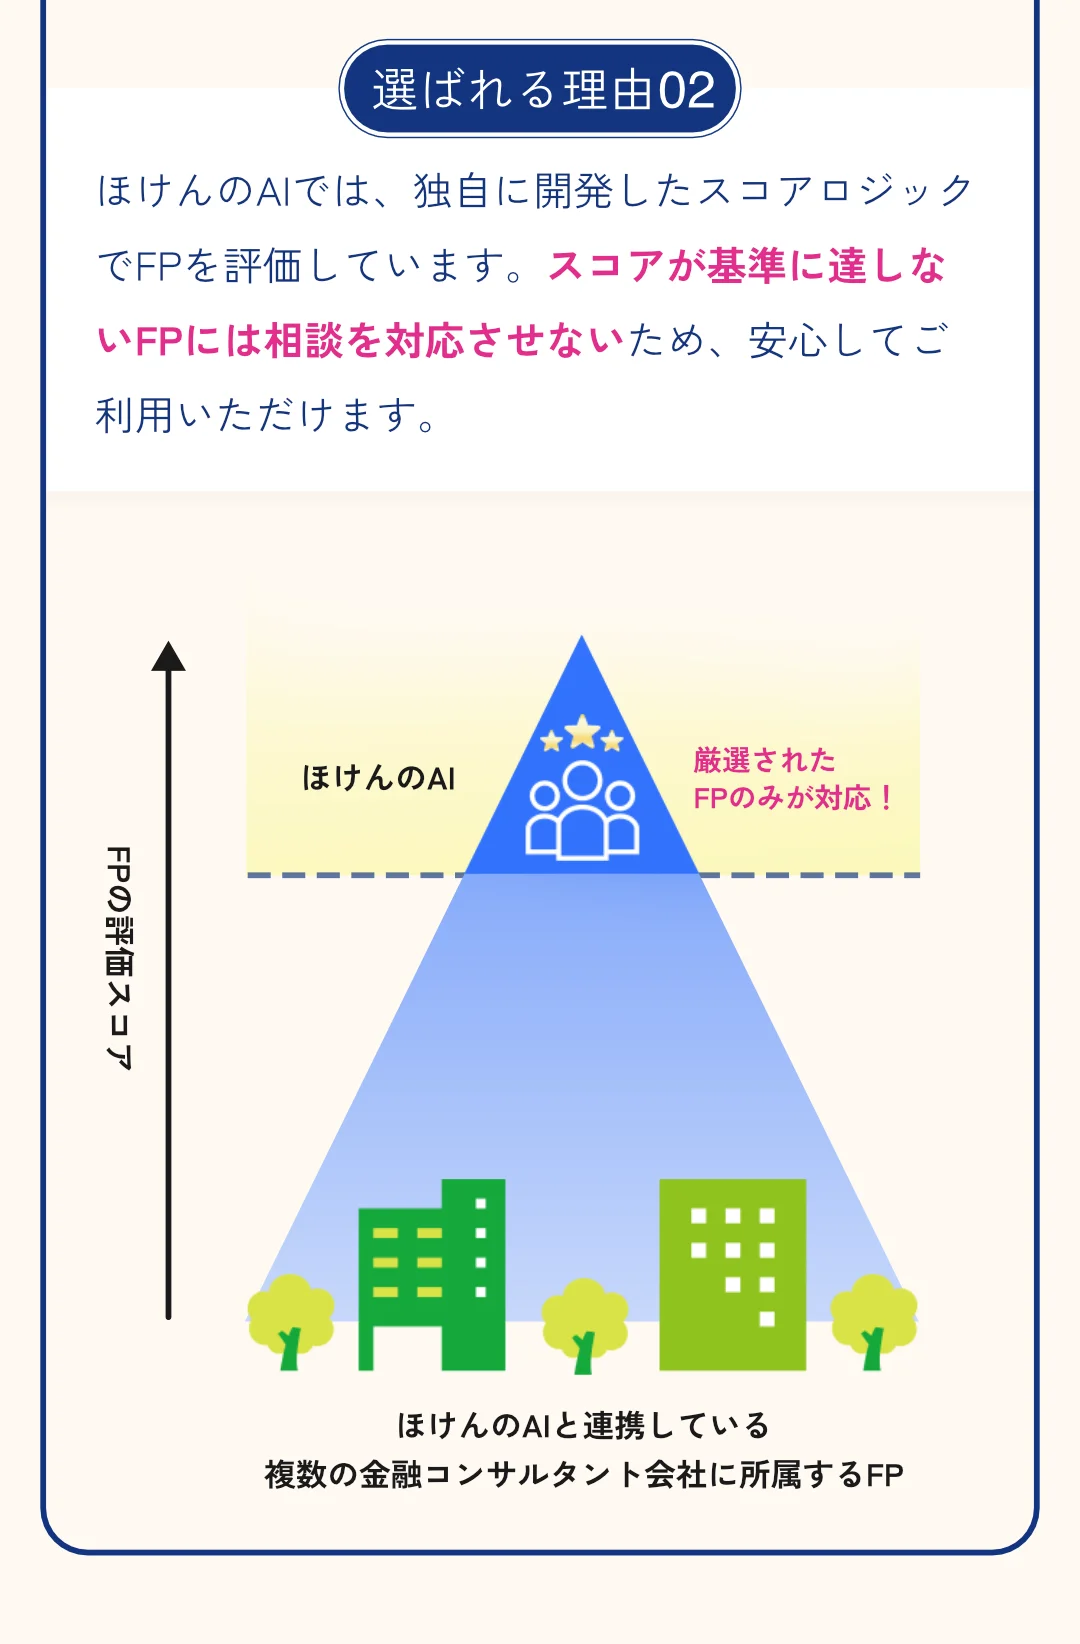
ほけんのAIでは、まずAI相談で悩みを整理し、その後必要に応じて有資格者のFPにオンラインで相談できます。LINEで日時を選べるため、仕事や育児の合間でも使いやすいのが特徴です。家計簿や保険証券があるとスムーズですが、準備が不十分でも相談を始められます。
まとめ:重要ポイント
- 1新NISAは積立停止と売却を分け、まずは減額や一時停止から検討します。
- 2生命保険は保険料だけでなく、必要保障額、再加入条件、解約返戻金を確認します。
- 3家計赤字が一時的か構造的かで、NISAと保険の見直し順は変わります。
- 4教育費や住宅ローンがある世帯は、投資より先に生活防衛資金と保障の空白を確認します。
- 5迷った時は、保険証券とNISA積立額を並べて家計全体で判断することが大切です。
まずはAI相談から。必要なら無料オンラインFP相談へ
新NISAを止めるべきか、生命保険を解約してよいかは、家計・保障・教育費・老後資金を一緒に見ないと判断しにくいテーマです。ほけんのAIなら、24時間AI相談で悩みを整理し、必要に応じて有資格者のFPにオンラインで無料相談できます。時間や場所を選びにくい育児世帯でも使いやすく、LINEで予約も可能です。無料オンラインFP相談の参加者向けキャンペーンも実施中なので、まずは気軽に棚卸しから始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。