

【2026年9月更新】個人年金保険ランキング前の見方|利率と税金3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

個人年金保険ランキング
個人年金保険
予定利率
個人年金保険料控除
年金受取 税金
NISA iDeCo 比較
老後資金
目次
ランキングを見る前に、まず「自分の得」を分解する
個人年金保険を探すと、人気ランキングやおすすめ商品が目に入りやすいですよね。2026年9月時点では、金利上昇を背景に、一部の貯蓄性保険で予定利率や積立利率の引き上げが目立っています。たとえば保険会社のリリースでも、市中金利の状況を踏まえて個人年金保険の予定利率を改定する動きが確認できます。詳しくは(保険料率の改定について)で公表されています。
ただし、ランキング上位の商品が、あなたの家計にとって必ず有利とは限りません。この記事では、 個人年金保険ランキング を見る前に確認したい「利率」「税金」「受け取り方」の3基準を整理します。NISAやiDeCoと比べてどう考えるか、保険料控除はどこまで効くのかも、一般の方が判断しやすい順番で解説します。
先に見るべき3基準
- 1表示されている利率が、予定利率・積立利率・実質利回りのどれを指すのかを確認します。
- 2保険料を払っている間に、個人年金保険料控除の対象になる契約かを確認します。
- 3年金受取と一括受取で、所得税・住民税の扱いがどう変わるかを確認します。
- 4途中解約した場合の元本割れリスクと、老後まで資金を固定できるかを確認します。
- 5NISAやiDeCoと比べて、保障・税制・流動性のどれを重視するかを決めます。
ランキングの順位は「販売件数」や「人気」で変わる
個人年金保険のランキングは、保険サイトによって集計方法が異なります。資料請求数、申込件数、保険料、返戻率、外貨建て商品の利率など、何を基準にするかで順位は変わります。
業界全体では、個人年金保険への関心は一定程度高まっています。生命保険協会の(生命保険の動向 2025年版)によると、2024年度の個人年金保険の新規契約件数は149万件で前年度比112.5%、新契約高は9兆4,843億円で前年度比114.8%でした。一方、新規契約にかかる年換算保険料は6,008億円で前年度比95.0%と減少しており、「件数は伸びても、契約内容や払込方法は一様ではない」ことがわかります。
特に、円建て・外貨建て・変額タイプではリスクの性質が違います。円建ては為替リスクがない一方、利率は相対的に低くなりがちです。外貨建ては利率が高く見えても、為替変動や為替手数料で円換算の受取額が変わります。変額タイプは運用成果により受取額が増減するため、最低保証の有無と範囲を確認する必要があります。
利率が高い商品を選べばいいですか?
ランキングで利率が高い個人年金保険がありました。単純にそれを選べばよいですか?
利率だけでは判断できません。保険関係費、為替手数料、途中解約時の控除、受け取り時の税金まで含めて、手元に残る金額で比べることが大切です。
基準1:予定利率と実質利回りを分けて見る
個人年金保険でよく出てくる予定利率は、保険会社が保険料の運用で見込む利回りのことです。生命保険文化センターは、市場金利に連動する個人年金保険について、契約後の一定期間ごとに予定利率または積立利率が見直されるタイプがあり、年金額は年金受取開始時に確定するものがあると説明しています。詳しくは(市場金利に連動する個人年金保険とは?)で確認できます。
ただし、予定利率は契約者の実質利回りそのものではありません。保険には、死亡保障や契約管理に関する費用が含まれるためです。ランキングで利率が目立つ商品ほど、パンフレットの「受取率」「解約返戻金」「諸費用」「為替手数料」を同じ画面で確認しましょう。 予定利率=自分の利益率ではない と考えると、比較ミスを避けやすくなります。
たとえば、月2万円を20年間払う契約なら払込総額は480万円です。将来の受取総額が520万円なら単純な受取率は約108.3%ですが、途中解約で450万円しか戻らない時期が長い場合、教育費や住宅修繕費などで取り崩す可能性がある家庭には向きにくいことがあります。利率の数字だけでなく、「いつ、いくら戻るか」を年表で見るのが実務的です。
ランキングの利率は入口です。家計に残るお金を比べるには、払込総額、受取総額、解約返戻金、税金を同じ表に並べることが欠かせません。
基準2:個人年金保険料控除の対象かを確認する
個人年金保険の大きな特徴は、一定条件を満たすと個人年金保険料控除を使える点です。国税庁の(No.1140 生命保険料控除)では、生命保険料・介護医療保険料・個人年金保険料を支払った場合に、一定額の所得控除を受けられるとされています。
新契約の場合、個人年金保険料控除は年間支払保険料が8万円超で所得税の控除額が一律4万円になります。住民税にも控除がありますが、所得税の控除額と同じではありません。つまり、年間保険料を大きく増やしても、控除による節税効果は途中から頭打ちになります。
また、2026年分・2027年分の年末調整では、23歳未満の扶養親族がいる人について、新生命保険料に係る一般生命保険料控除の上限が6万円になる特例があります。国税庁の(昨年と比べて変わった点)でも、一般生命保険料控除・介護医療保険料控除・個人年金保険料控除の合計上限は従来どおり12万円とされています。ここで注意したいのは、この6万円特例は「一般生命保険料控除」の話であり、個人年金保険料控除そのものの上限が6万円になるわけではない点です。
個人年金保険料控除で確認すること
- 1保険会社の控除証明書で、個人年金保険料控除として記載される契約か確認します。
- 2新契約か旧契約かを確認し、所得税の控除上限が4万円か5万円かを見ます。
- 3個人年金保険料税制適格特約が付いているかを、契約前に必ず確認します。
- 4年金受取人が保険料を払う本人または配偶者になっているかを確認します。
- 5保険料払込期間が10年以上で、年金開始が原則60歳以後などの要件を満たすか確認します。
控除対象でも「税制適格」の条件を外すと扱いが変わる
すべての個人年金保険が個人年金保険料控除の対象になるわけではありません。国税庁の(No.1141 生命保険料控除の対象となる保険契約等)では、個人年金保険契約等として扱われる要件として、年金受取人、保険料払込期間、年金支払開始年齢などが示されています。
ランキングを見るときは「個人年金保険料税制適格特約」が付いているか、一般生命保険料控除扱いになっていないかを確認しましょう。特に一時払い型や短期払い型、外貨建ての一部商品は、名称に「年金」と入っていても、あなたが期待している控除区分と違う可能性があります。
基準3:受け取り方で税金が変わる
個人年金保険は、受け取り方によって課税関係が変わります。国税庁の(No.1610 保険契約者である本人が支払を受ける個人年金)では、保険料の負担者と年金受取人が同じ場合、年金形式で受け取ると公的年金等以外の雑所得として所得税が課税されるとされています。雑所得は、その年に受け取った年金額から、その年金額に対応する払込保険料を差し引いて計算します。
一方、将来の年金給付の総額に代えて一時金で受け取る場合は、一時所得として扱われます。国税庁の(No.1755 生命保険契約に係る満期保険金等を受け取ったとき)では、一時所得は受取額から払込保険料などを差し引き、さらに特別控除額50万円を差し引いた金額の2分の1が課税対象になると説明されています。
また、契約者・保険料負担者・年金受取人の組み合わせが違うと、所得税ではなく贈与税や相続税の論点が出ることもあります。特に夫が保険料を払い、妻が年金を受け取るような契約では、税務上の扱いを事前に確認したほうが安心です。 受取時の税金まで見て比較する ことが、ランキング活用の3つ目の基準です。
50代からでも個人年金保険は遅くないですか?
50代です。NISAも気になりますが、個人年金保険ランキングを見る意味はありますか?
あります。ただし、払込期間が短いほど保険料は重くなりやすいため、退職金・預貯金・NISA・公的年金見込み額と一緒に、無理のない範囲で検討しましょう。
NISAやiDeCoと比べたときの立ち位置
老後資金づくりでは、個人年金保険だけでなくNISAやiDeCoも候補になります。金融庁の(NISAを知る)では、2024年からのNISAについて、非課税保有期間が無期限、制度が恒久化、年間投資枠は最大360万円、非課税保有限度額は最大1,800万円と説明されています。NISAは運用益が非課税で、売却すれば資金を取り崩しやすい制度です。
iDeCoは掛金が全額所得控除の対象になる一方、原則として老後まで引き出しにくい制度です。厚生労働省の案内では、2026年12月分からiDeCoの拠出限度額と加入可能年齢が引き上げられ、2027年1月引き落とし分から新しい限度額が反映される予定とされています。詳しくは(iDeCoの拠出限度額と加入可能年齢が引き上げられます)で確認できます。
個人年金保険は、一定年齢から決まった形で受け取れる安心感と、個人年金保険料控除を使える点が魅力です。ただし、途中解約では元本割れの可能性があり、NISAほど自由に資金を動かせません。つまり、個人年金保険は「大きく増やす商品」というより、老後資金を使い込まないための仕組みとして見ると向き不向きが分かります。
ランキングで商品を探す前に、家計・税金・受け取り方の順で整理すると、自分に合わない契約を避けやすくなります。
家計に合うかは「毎月の固定費」で判断する
個人年金保険は、長く保険料を払い続ける前提の商品です。返戻率や控除が魅力的に見えても、毎月の家計を圧迫してクレジットカードのリボ払いや教育ローンに頼るようでは本末転倒です。
目安としては、生活防衛資金を確保したうえで、老後資金に回せる金額をNISA・iDeCo・個人年金保険に配分します。たとえば月3万円を老後資金に回せる家庭なら、全額を個人年金保険に固定するのではなく、「途中で使う可能性があるお金はNISAや預貯金」「60歳以降まで動かさないお金はiDeCoや個人年金保険」のように分けると、急な支出に対応しやすくなります。
子育て世帯なら、教育費のピークと保険料払込期間が重ならないかも重要です。ランキング上位商品を選ぶ前に、まずは「払える保険料」ではなく「払い続けても生活が崩れない保険料」を決めましょう。
迷ったらAI相談で条件を整理する
個人年金保険は、予定利率、控除、受取時の税金、NISAやiDeCoとの配分まで考える必要があります。自分で比較しようとすると、商品パンフレットの数字だけに目が行きやすく、家計全体で見たときの優先順位がぼやけてしまうこともあります。
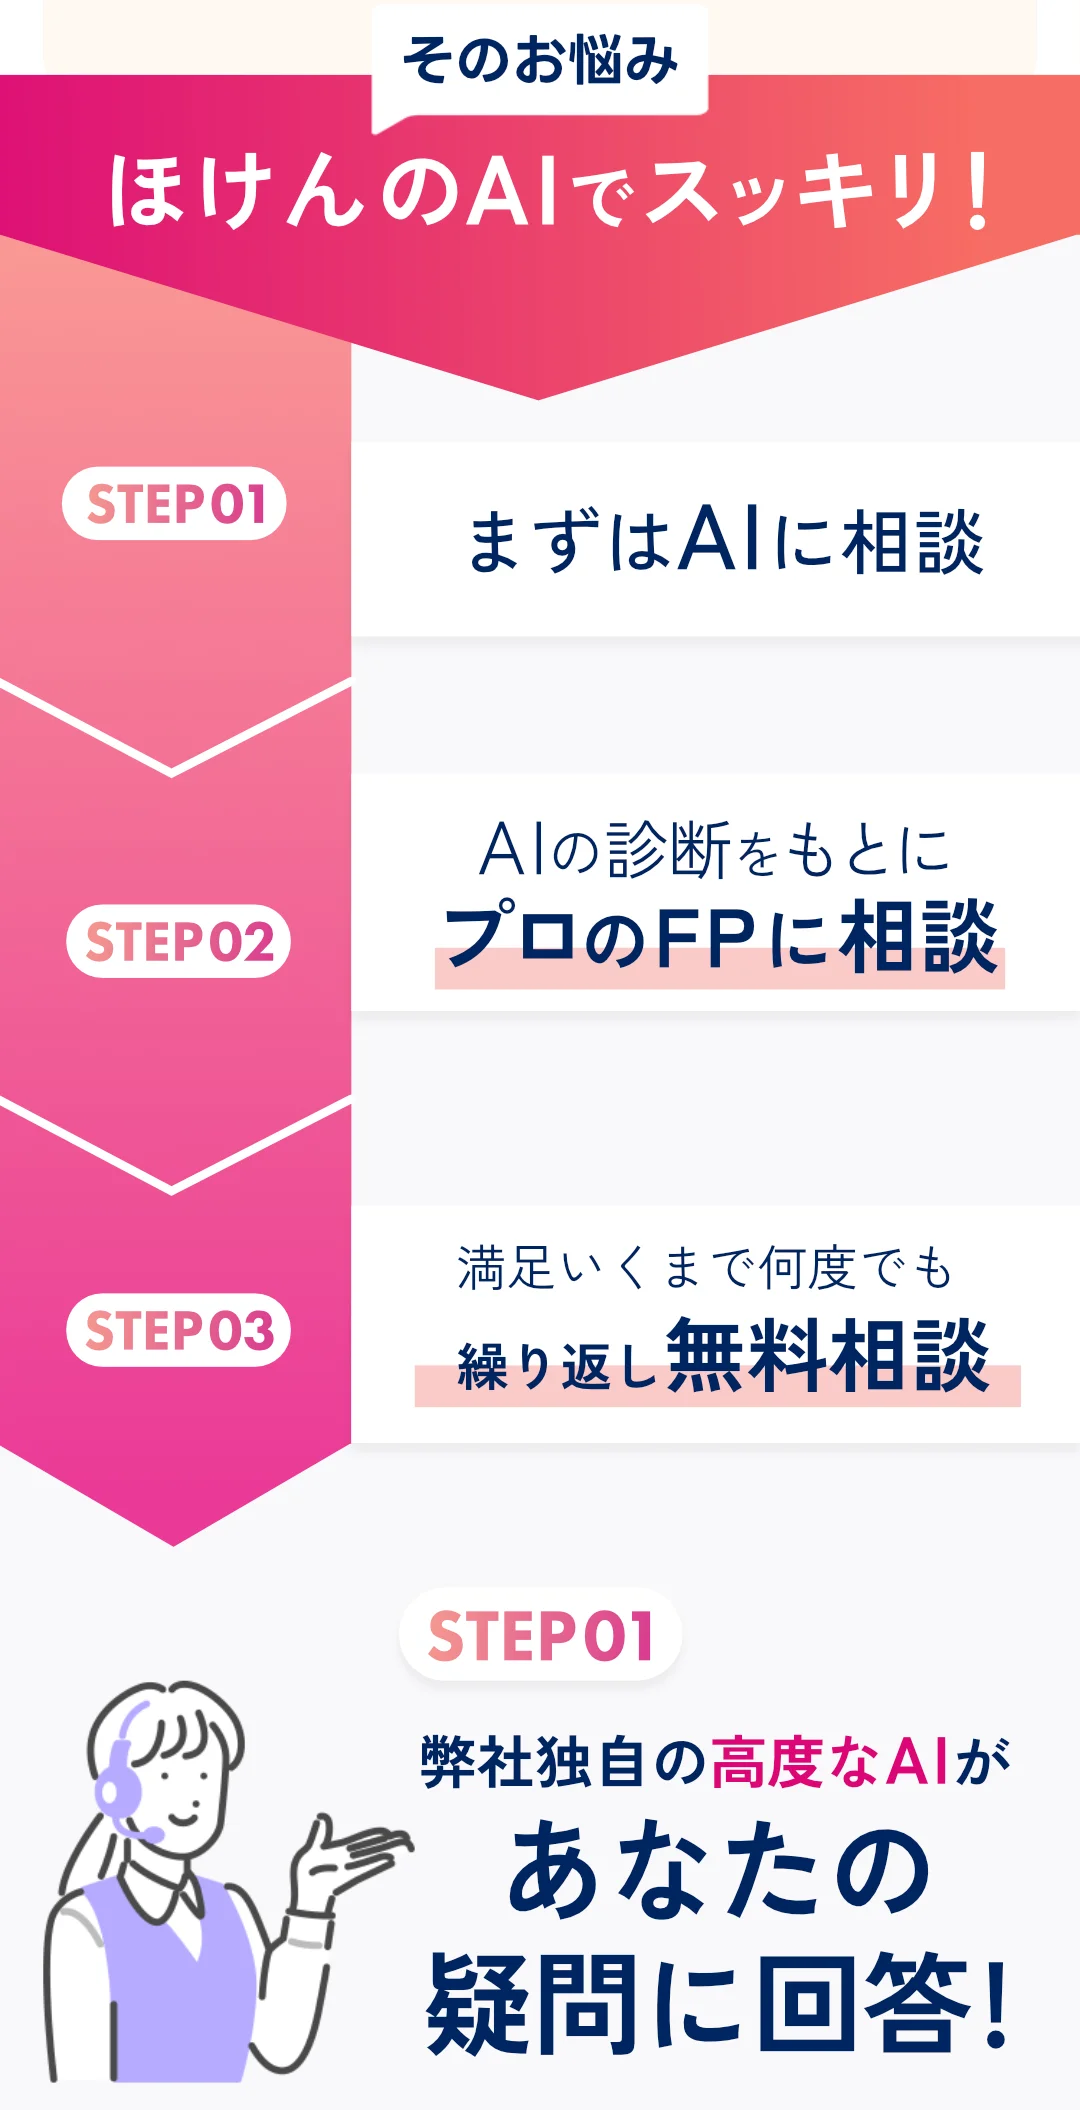
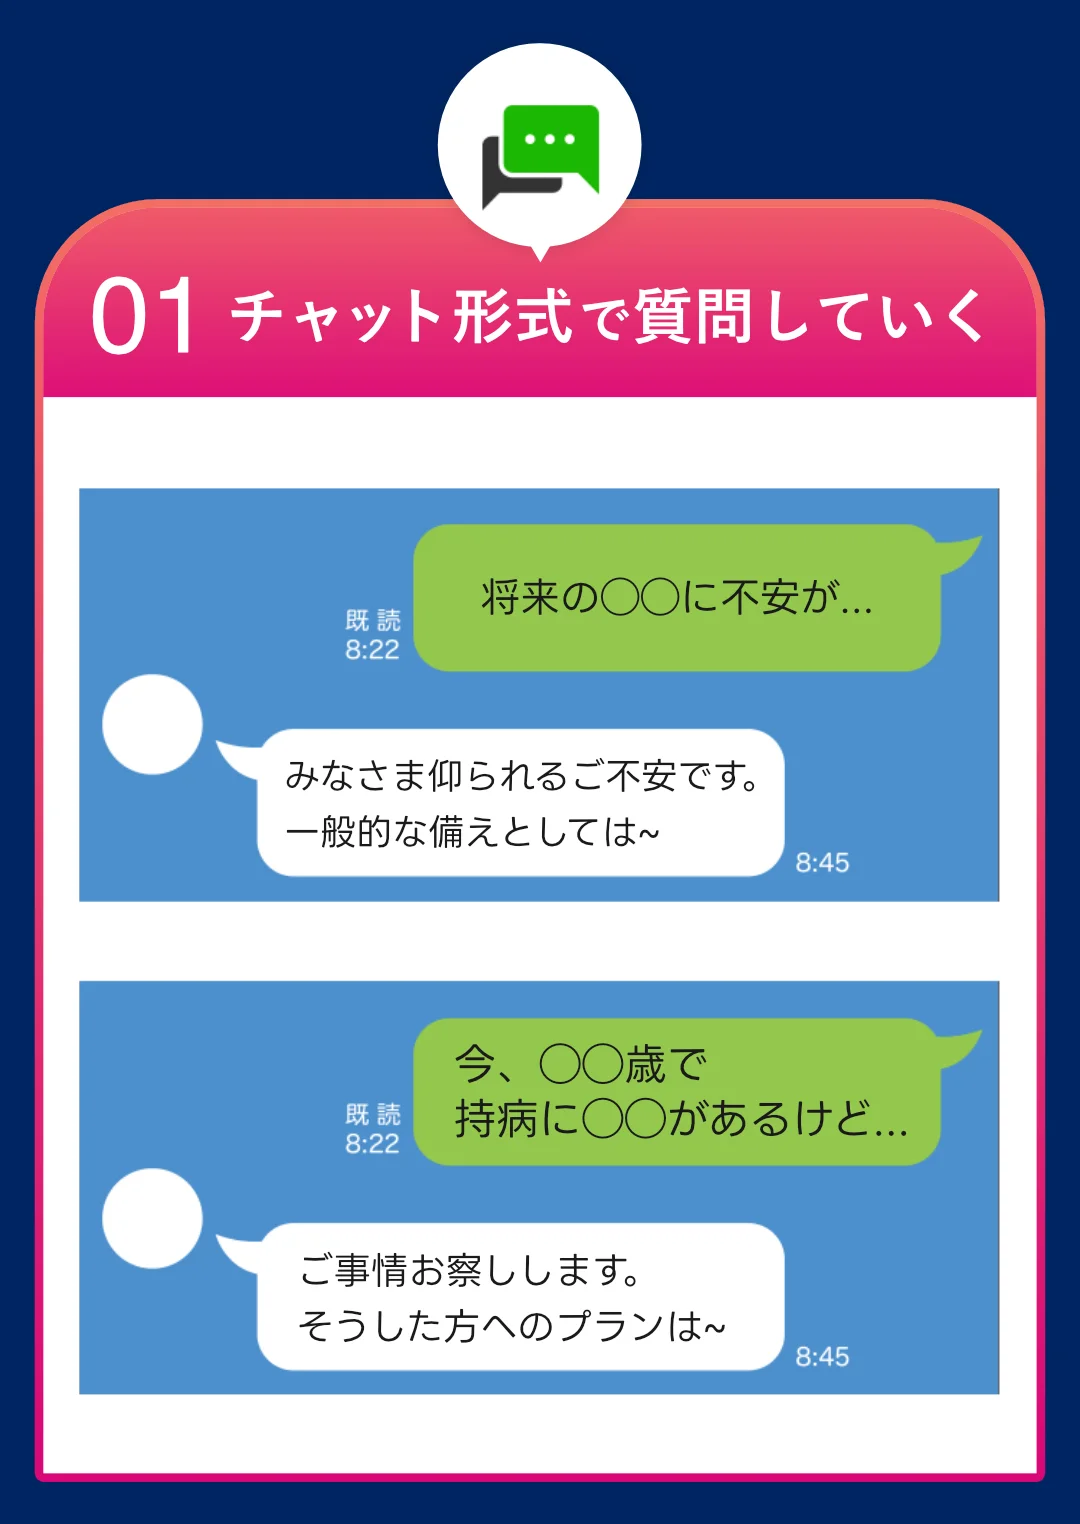
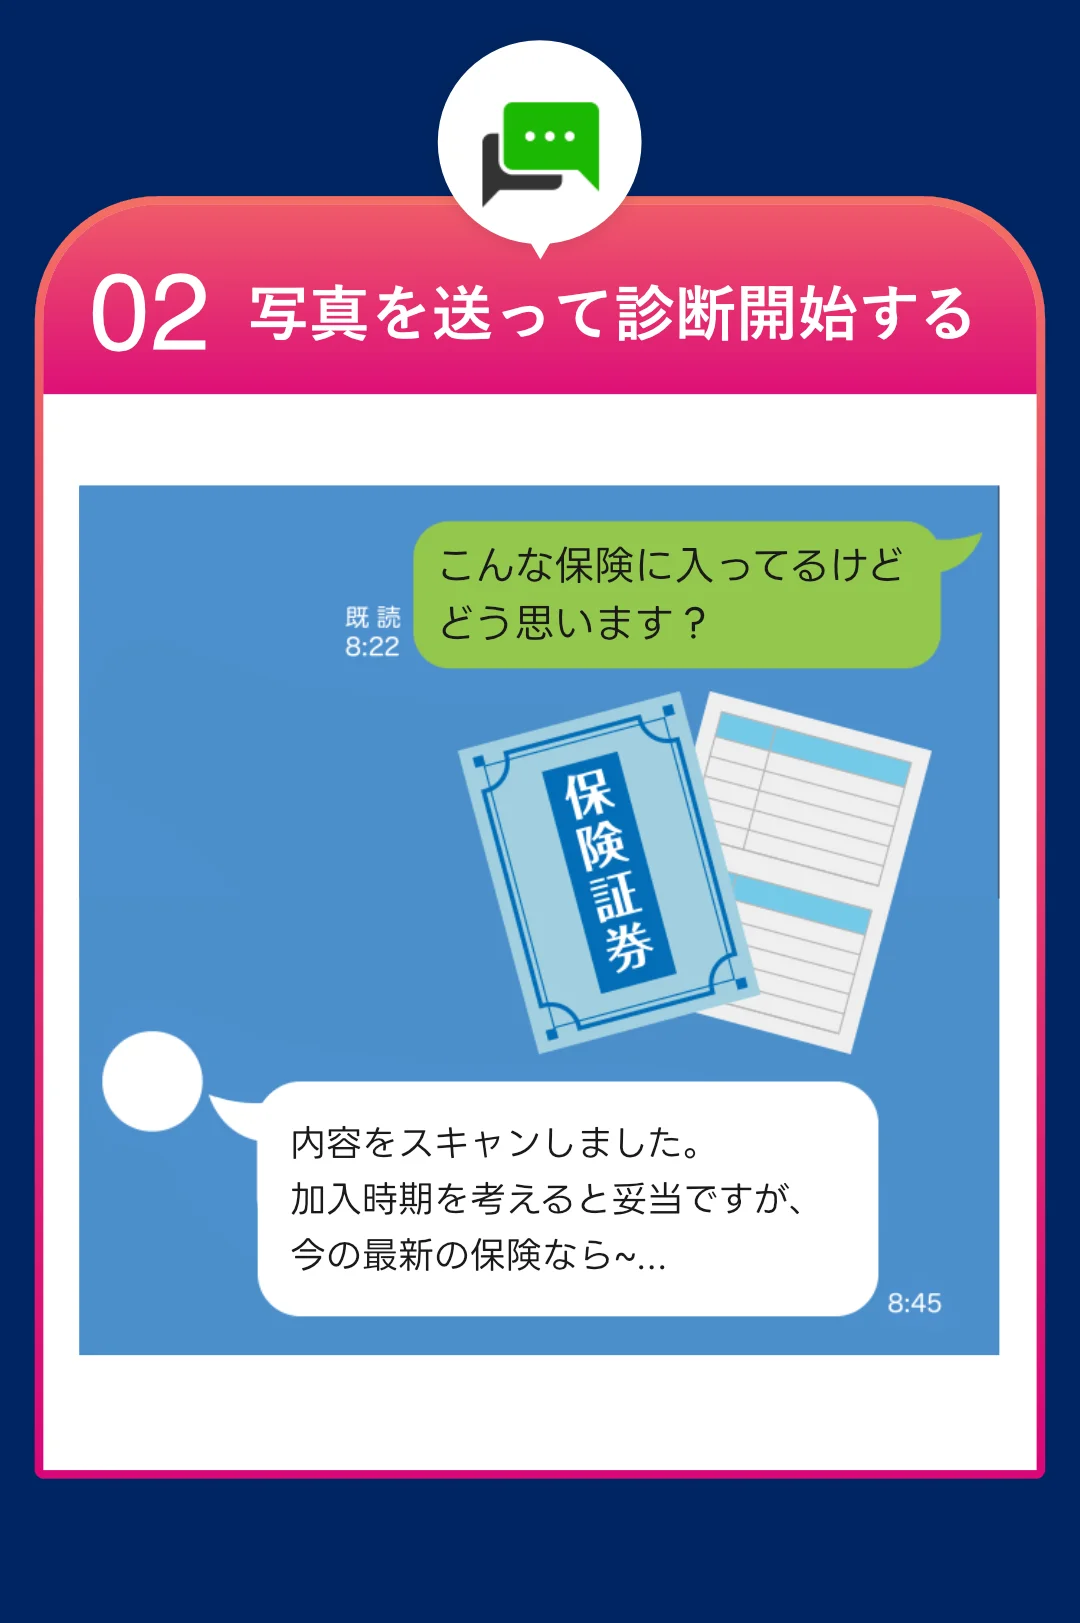
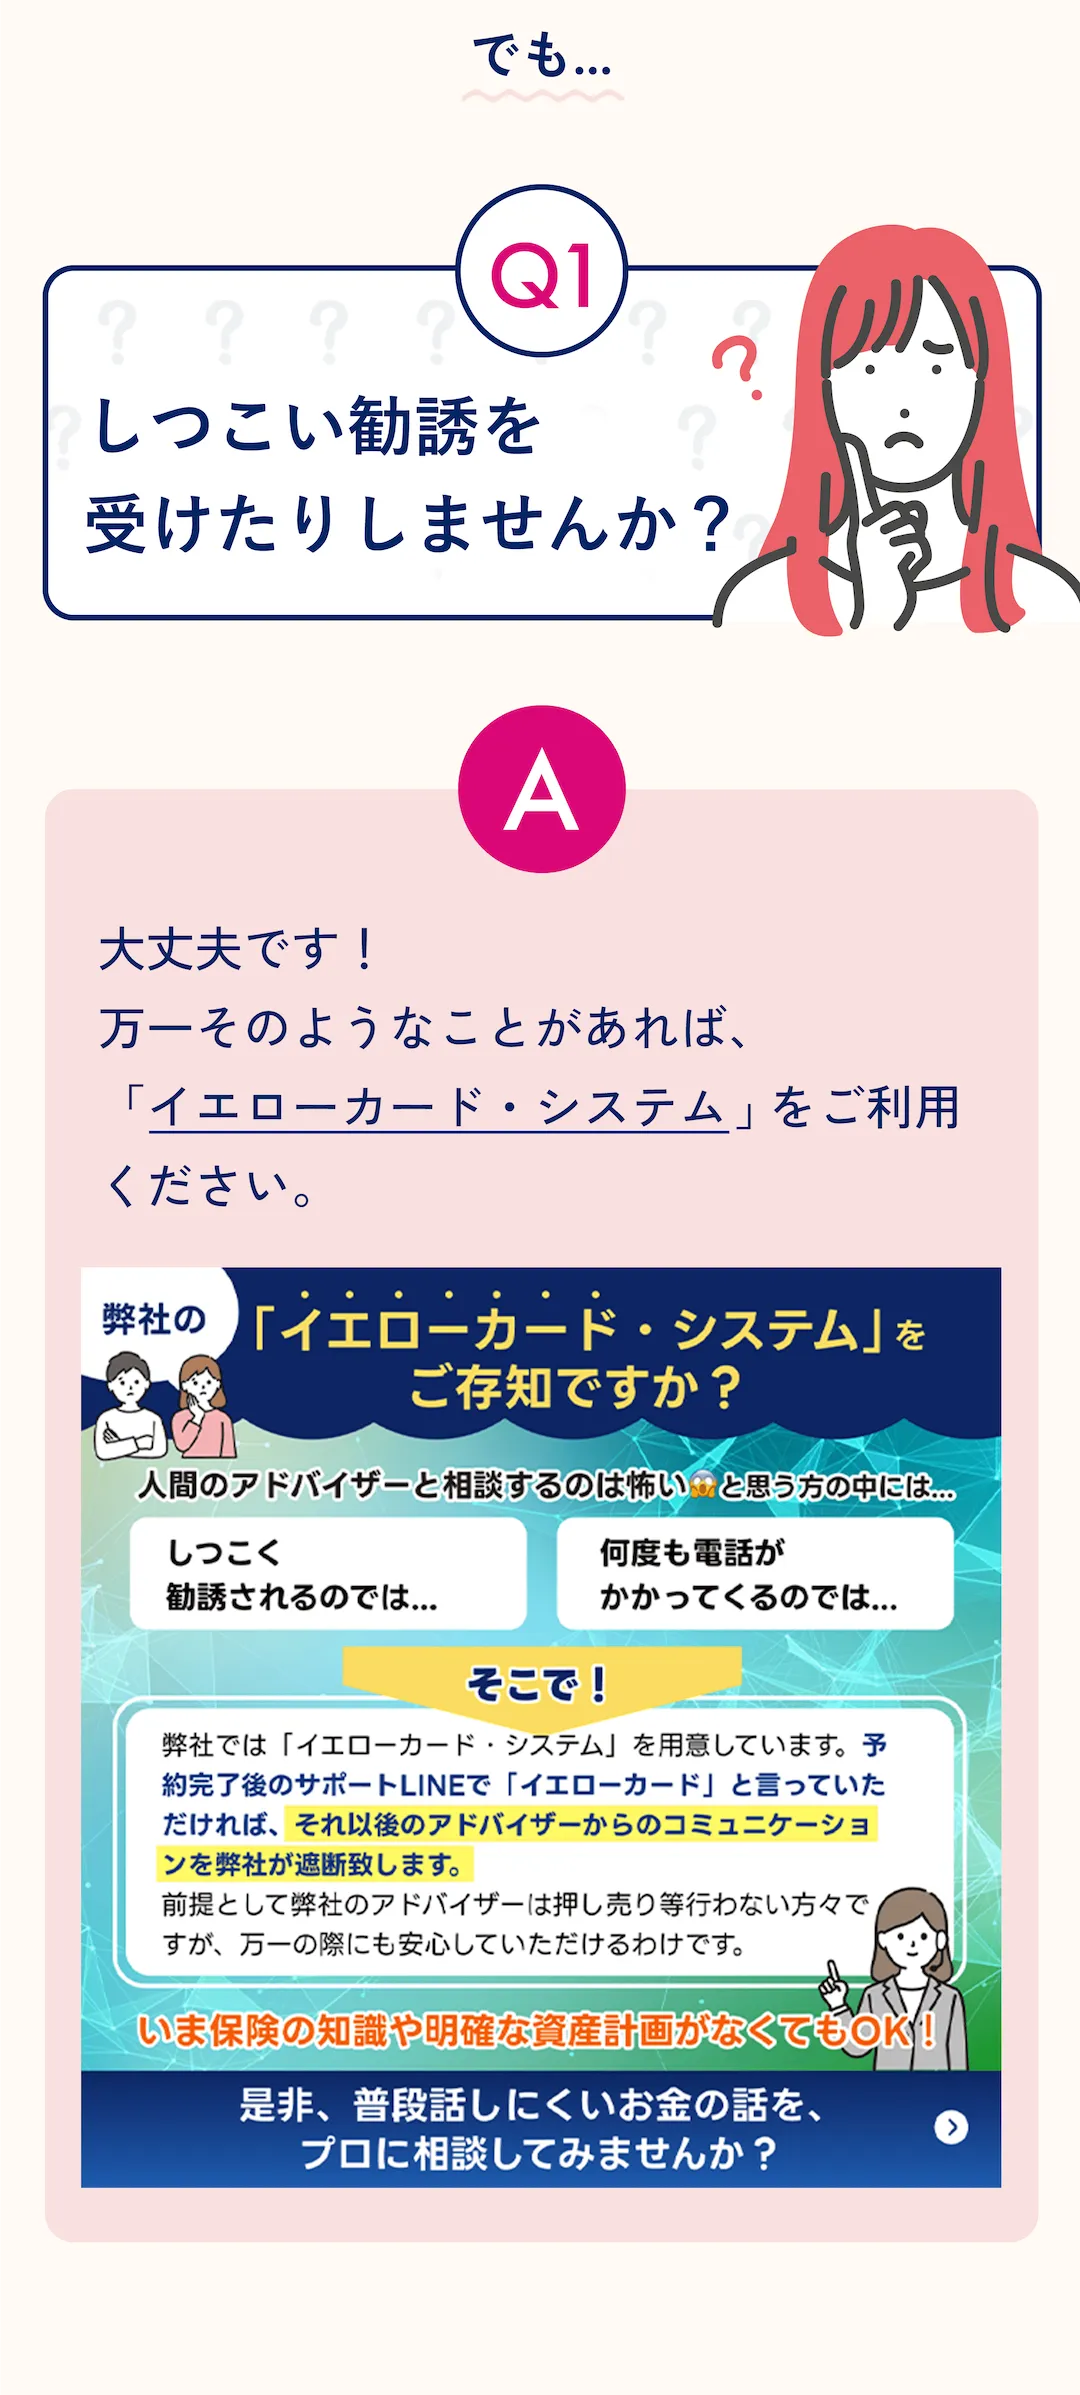
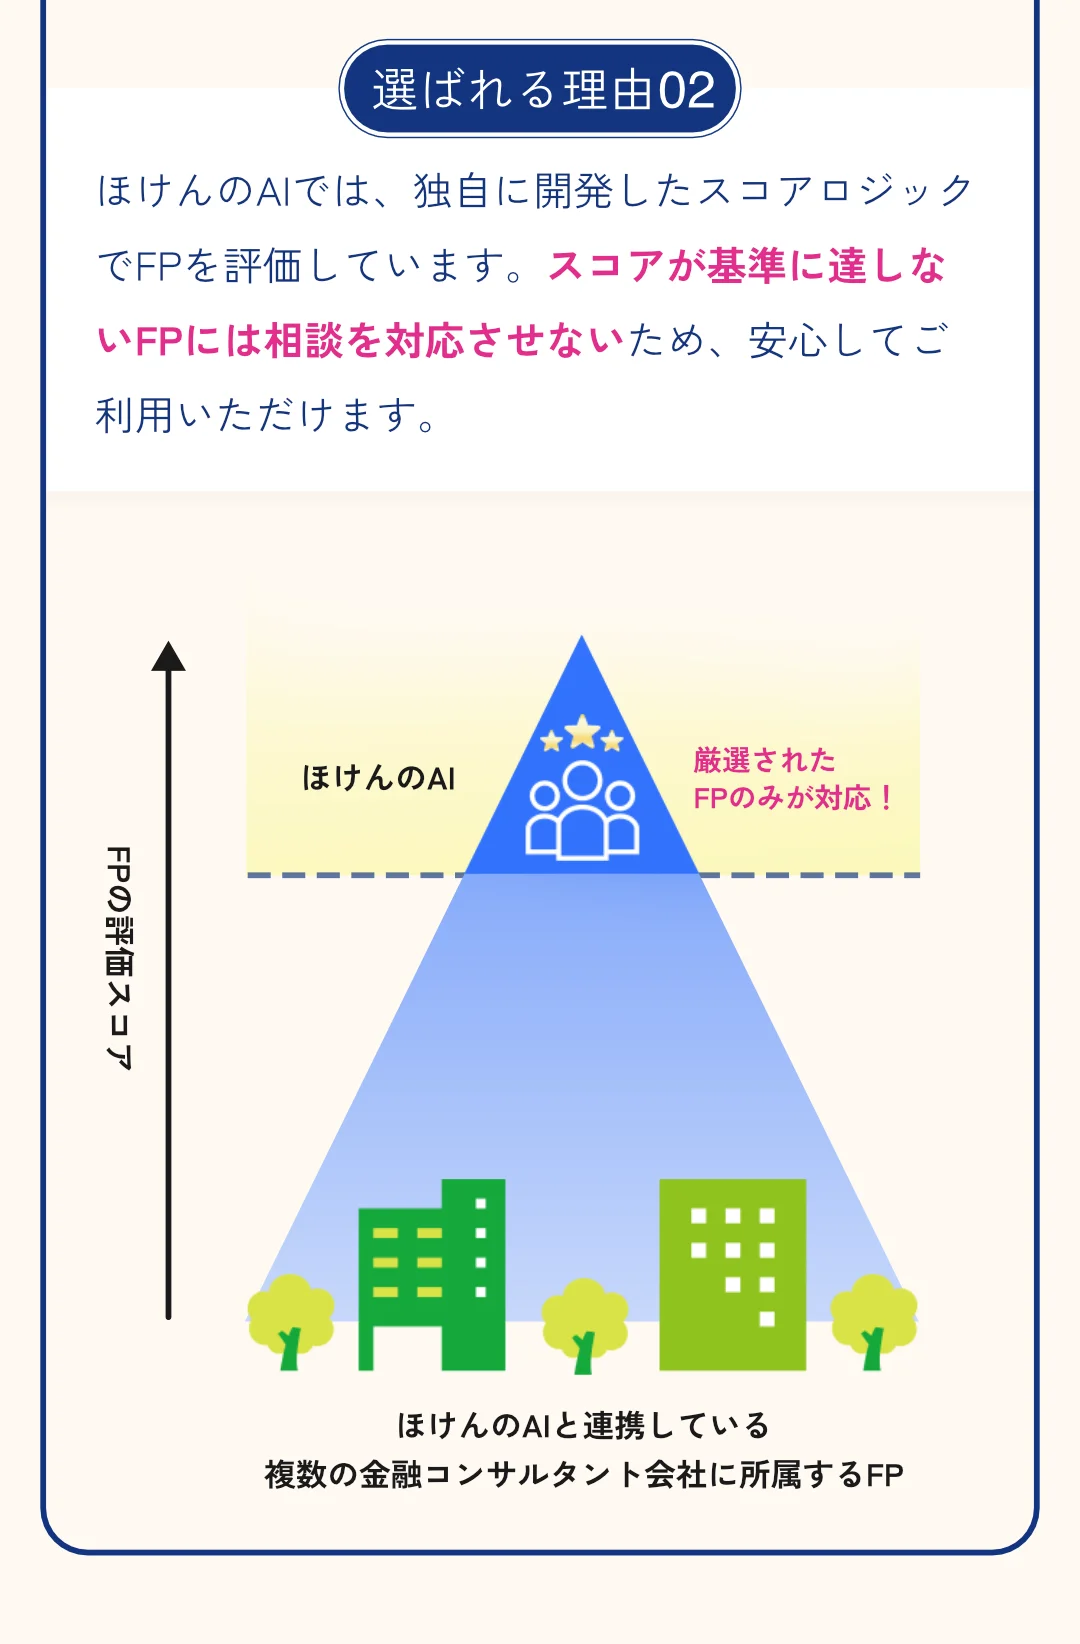
ほけんのAIでは、チャットで家計や保険の悩みを相談でき、必要に応じてオンラインFP相談へ進めます。相談は完全無料・全国対応で、予約はLINEから完結できます。保険証券や家計の状況がわかる資料があると、個人年金保険を続けるべきか、NISAやiDeCoを優先すべきかも整理しやすくなります。しつこい勧誘が不安な場合は、LINEで「イエローカード」と伝える仕組みも用意されています。
まとめ:重要ポイント
- 1個人年金保険ランキングは便利ですが、順位だけで選ぶと利率・費用・税金の見落としが起きやすくなります。
- 2予定利率は実質利回りそのものではないため、受取率、解約返戻金、外貨建ての為替コストまで確認します。
- 3個人年金保険料控除の対象契約かどうかで、払込期間中の税負担が変わります。2026年分・2027年分の一般生命保険料控除6万円特例とは分けて考えましょう。
- 4年金受取と一括受取では課税関係が異なるため、受取時の税金も含めて比較します。
- 5NISA・iDeCo・個人年金保険は、増やす目的、税制優遇、資金の引き出しやすさで使い分けます。
まずは無料オンライン相談で整理しましょう
個人年金保険は、ランキングだけでは本当に合う商品を判断しにくい分野です。ほけんのAIなら、家計・老後資金・NISAやiDeCoとの配分をAI相談から整理でき、必要に応じてオンラインでFPに無料相談できます。時間や場所を選ばず相談できるため、保険証券や家計メモを手元に置いて、中立的な立場で比較したい方に向いています。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。