

【2026年9月更新】女性保険ランキング前の見方|30代の自己負担3基準
更新:

執筆者山中 忠 (FP1級・証券外務員一種保持)

女性保険ランキング
30代女性 医療保険
女性疾病特約
高額療養費制度 2026
出産育児一時金
NISA 保険 見直し
女性保険ランキングを見る前に、まず自己負担を見える化しましょう
30代女性が医療保険や女性保険を選ぶとき、ランキングの順位だけを見ると「保険料が安い」「女性疾病の上乗せがある」といった比較に寄りがちです。けれど本当に大切なのは、入院や手術、妊娠・出産まわりのトラブル、がん治療が起きたときに、家計からいくら出ていくかです。
この記事では、2026年9月時点の制度動向を踏まえ、 女性保険ランキング を見る前に確認したい自己負担の3基準を整理します。公的医療保険で抑えられる費用、対象外になりやすい実費、働けない期間の収入減を分けて考えると、必要以上に手厚い保険を選ぶ失敗も、保障不足になる失敗も避けやすくなります。
この記事で確認できること
- 1高額療養費制度で、健康保険が効く治療の自己負担がどこまで抑えられるかを確認できます。
- 2女性疾病特約や女性入院上乗せが、差額ベッド代や通院費などの実費にどう役立つかを整理できます。
- 3妊娠・出産、乳がん、子宮系疾患など、30代女性が気になりやすい場面を家計目線で見直せます。
- 4保険料を増やす前に、生活防衛資金、NISA、iDeCoとのバランスを考えられます。
- 5ランキングを見るときに、保険料以外で比較すべきポイントがわかります。
ランキング上位の商品が自分に合うとは限らない理由
女性保険ランキングは、人気商品や申込件数の多い商品を短時間で把握できる便利な入口です。ただし、ランキングは多くの場合、年齢、性別、保険料、保障内容、申込実績など一部の条件で並んでいます。あなたの勤務先の健康保険、貯蓄額、妊娠希望、住宅ローン、扶養家族の有無までは反映されません。
たとえば同じ30代女性でも、会社員で傷病手当金を受けられる人と、自営業・フリーランスで働けない期間の収入が止まりやすい人では、必要な保障が変わります。ランキングは「候補を知る道具」として使い、契約前には自分の自己負担を先に確認するのがおすすめです。
女性疾病特約が付いていれば安心ですか?
ランキング上位の女性保険には女性疾病特約が付いていました。これを選べば安心でしょうか?
女性疾病特約は心強い選択肢ですが、万能ではありません。どの病気で上乗せされるのか、入院だけなのか、手術や通院も対象か、給付日数に制限があるかを確認しましょう。自己負担の大きさは、病名だけでなく治療期間や働けない期間でも変わります。
基準1:高額療養費制度で月の医療費はいくらまで抑えられるか
最初に確認したいのは、健康保険が効く治療について、月ごとの自己負担がどこまで抑えられるかです。日本には、医療機関や薬局の窓口で支払う医療費が上限額を超えた場合、その超えた額が支給される 高額療養費制度 があります。
厚生労働省の2026年7月31日更新ページでは、2026年8月からの制度について、70歳未満・年収約370万円~約510万円の人が医療費100万円の治療を受けた場合、自己負担は約9.3万円まで抑えられる例が示されています。また、2026年8月からは8月から翌年7月までを対象にする年間上限も設けられています。(高額療養費制度を利用される皆さまへ)
保険選びでは「入院したら医療費が青天井になる」と考えるのではなく、自分の所得区分なら月の上限がどの程度かを先に見ることが大切です。女性保険の入院日額を5,000円にするか、10,000円にするかを迷う場合も、公的制度後の不足額から逆算すると過不足を抑えやすくなります。
保険は人気順で選ぶより、自分の家計で耐えられない金額から逆算したほうが、納得して選びやすくなります。
基準2:公的制度の対象外になる実費をどこまで見込むか
高額療養費制度で抑えられるのは、原則として健康保険が適用される医療費です。一方で、差額ベッド代、入院中の食事代、通院交通費、家族の付き添い費用、診断書代、ウィッグや下着などの療養関連費は対象外になりやすい費用です。
生命保険文化センターの2025年度調査では、直近の入院時の1日あたり自己負担費用は平均24,300円、自己負担費用の総額は平均18.7万円とされています。この金額には、高額療養費制度を利用した後の治療費だけでなく、食事代、差額ベッド代、交通費、日用品費なども含まれます。(入院費用はどれくらい?)
女性疾病の上乗せ保障は、こうした制度対象外の支出や生活上の出費を埋める目的で役立つことがあります。ただし、すべての女性特有の病気が対象とは限らないため、パンフレットだけでなく約款の対象疾病も確認しましょう。
女性保険ランキングを見るときの比較ポイント
- 1入院給付金の日額だけでなく、短期入院でも給付されるかを確認しましょう。
- 2女性疾病上乗せの対象に、子宮筋腫、乳がん、卵巣疾患などが含まれるかを確認しましょう。
- 3手術給付金が倍率型か定額型かを見て、想定する治療との相性を確認しましょう。
- 4先進医療特約や患者申出療養への備えは、保険料と必要性を分けて考えましょう。
- 5保険料の安さだけでなく、更新型か終身型か、将来の保険料上昇があるかを確認しましょう。
基準3:妊娠・出産とがん治療の支出を分けて考える
30代女性では、子宮筋腫、子宮内膜症、卵巣の病気、乳がん、子宮頸がんなどで、入院・手術・通院が必要になるケースがあります。国立がん研究センターの最新がん統計では、2023年に新たに診断された女性のがんは437,406例で、女性の罹患数1位は乳房です。女性の生涯罹患リスクは乳房が11.8%、子宮頸部が1.3%と示されています。(最新がん統計)
妊娠・出産を予定している人は、正常分娩、帝王切開、切迫早産、妊娠高血圧症候群などで費用や給付の扱いが変わります。出産育児一時金は、原則として子ども1人につき50万円が支給される制度です。直接支払制度を使うと、出産施設に一時金が直接支払われ、窓口負担は費用総額から一時金を差し引いた額になります。(出産育児一時金等について)
一方で、無痛分娩、個室利用、通院交通費、産前の入院に伴う家族の生活費増加まで、すべてが一律に無料になるわけではありません。妊娠を考えている人は、加入前後の妊娠に関する給付制限や不担保期間も必ず確認しましょう。
保険料はいくらまでなら無理がありませんか?
30代女性向けの保険を見ていると、月2,000円台から1万円近いものまであります。どのくらいが目安ですか?
目安は家計全体で考えます。毎月の黒字額、生活防衛資金、NISAやiDeCoの積立、既に加入している保険料を確認しましょう。そのうえで、病気のときに本当に困る金額だけを保険で補うと、固定費を増やしすぎずに済みます。
30代女性は医療費と将来資金を分けて考える
30代は、結婚、出産、住宅購入、転職、独立など、ライフイベントが重なりやすい時期です。医療保険を手厚くしすぎると安心感は増えますが、そのぶん毎月の固定費が上がり、教育費や老後資金の積立に回せるお金が減ります。
2026年時点では、NISAやiDeCoを使った資産形成も家計相談の大きなテーマです。金融庁のNISA特設サイトでは、2024年からのNISAについて、つみたて投資枠が年間120万円、成長投資枠が年間240万円、併用で年間360万円、非課税保有限度額は最大1,800万円と説明されています。(NISAを知る)
医療費の不安をすべて保険で埋めようとするのではなく、 NISA・iDeCoとの配分 を考えることが大切です。短期の医療費は保険と生活防衛資金で備え、長期の教育費や老後資金は投資制度も活用する、という役割分担を意識しましょう。
毎月の保険料は一度上げると見直しを先延ばしにしがちです。契約前の10分の確認が、将来の家計を軽くしてくれます。
ランキングだけで選ぶと起きやすい3つの失敗
よくある失敗は、女性疾病という言葉だけで安心してしまうことです。女性疾病特約は、対象となる病気で入院した場合に入院給付金が上乗せされるタイプが多い一方、通院や収入減まで広く補えるとは限りません。
次に、保険料の安さだけで選び、更新時に保険料が上がる仕組みに気づかないケースです。30代では安く見えても、40代、50代で保険料が上がると家計の固定費が重くなる可能性があります。
最後に、がん保険、医療保険、女性保険を別々に追加して、保障が重複するケースです。入院日額や手術給付が重なっている一方で、働けない期間の収入減や通院費が薄いということもあります。
自分に合う女性保険を絞る手順
候補を絞るときは、最初にランキング上位の商品を横並びにするのではなく、自分の不足額を計算してから商品を見るのが効率的です。まず、マイナポータルや資格確認書、勤務先の福利厚生資料で、公的制度と会社制度を確認します。会社員なら傷病手当金、出産手当金、付加給付の有無も確認したいところです。
次に、貯蓄で出せる金額と、出したくない金額を分けます。そのうえで、入院日額、手術給付、女性疾病上乗せ、がん診断一時金、先進医療特約などを選びます。すでに医療保険やがん保険に加入している人は、新しく入る前に証券を見直し、同じ保障に二重で払っていないか確認しましょう。
迷ったらAI相談から始めて、FP相談で家計全体を整える
女性保険は、病気のリスクだけでなく、働き方、妊娠・出産の希望、貯蓄額、住宅ローン、資産形成の状況によって合う形が変わります。ランキングで気になる商品が見つかったら、いきなり申し込むのではなく、まずは家計全体の中で必要保障額を確認しましょう。
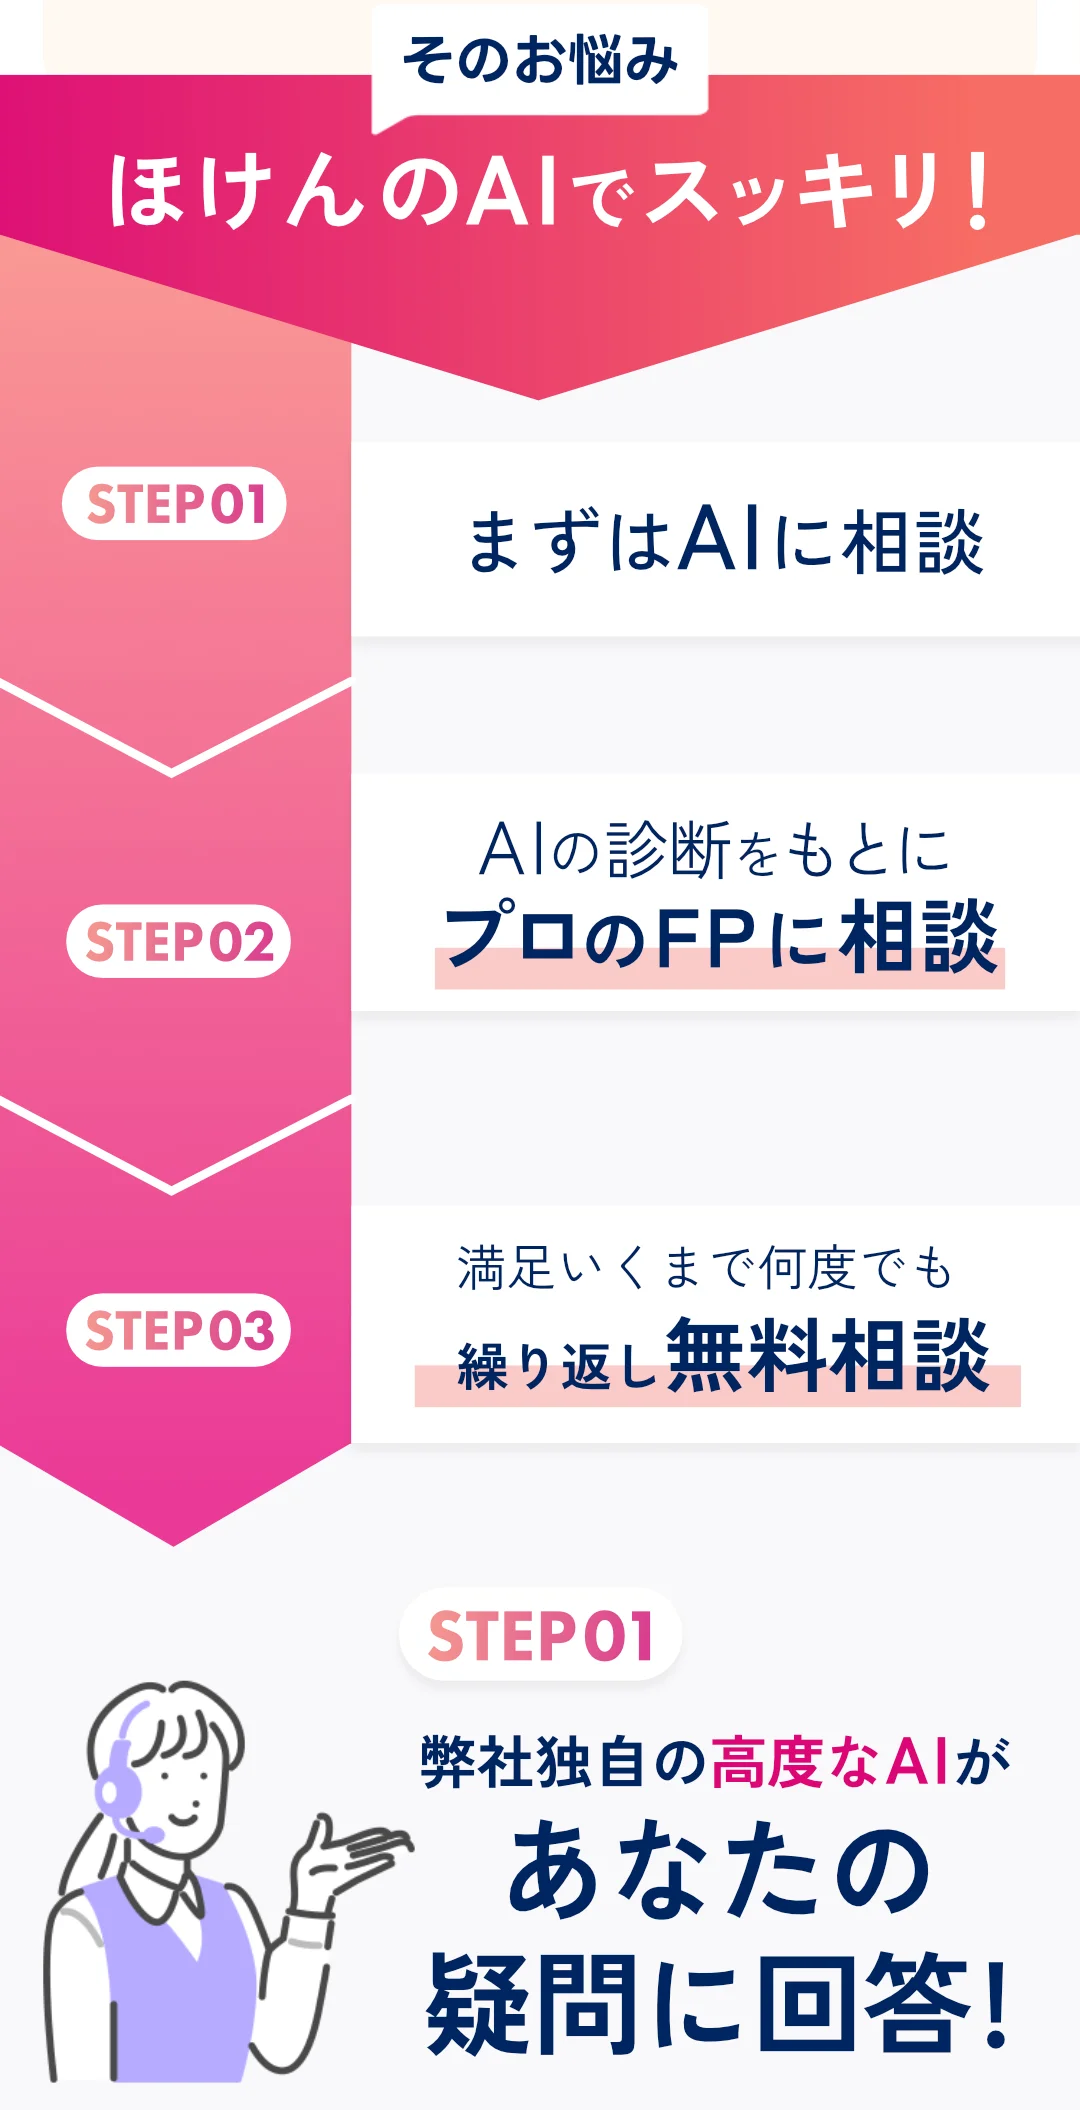
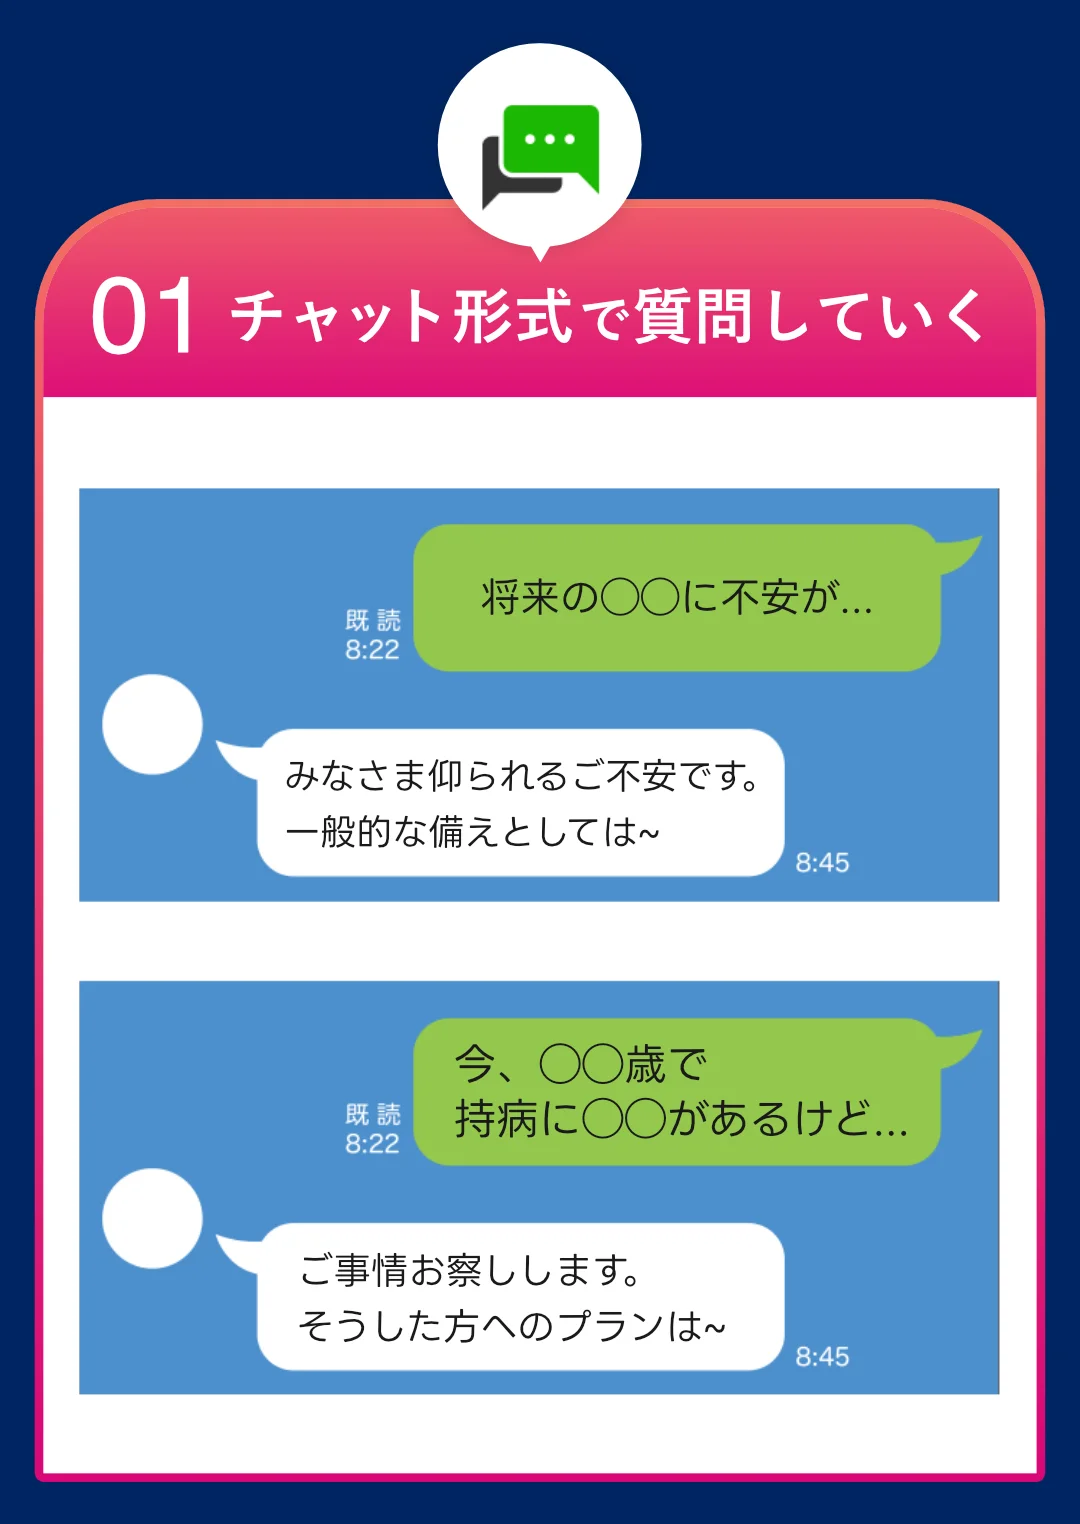
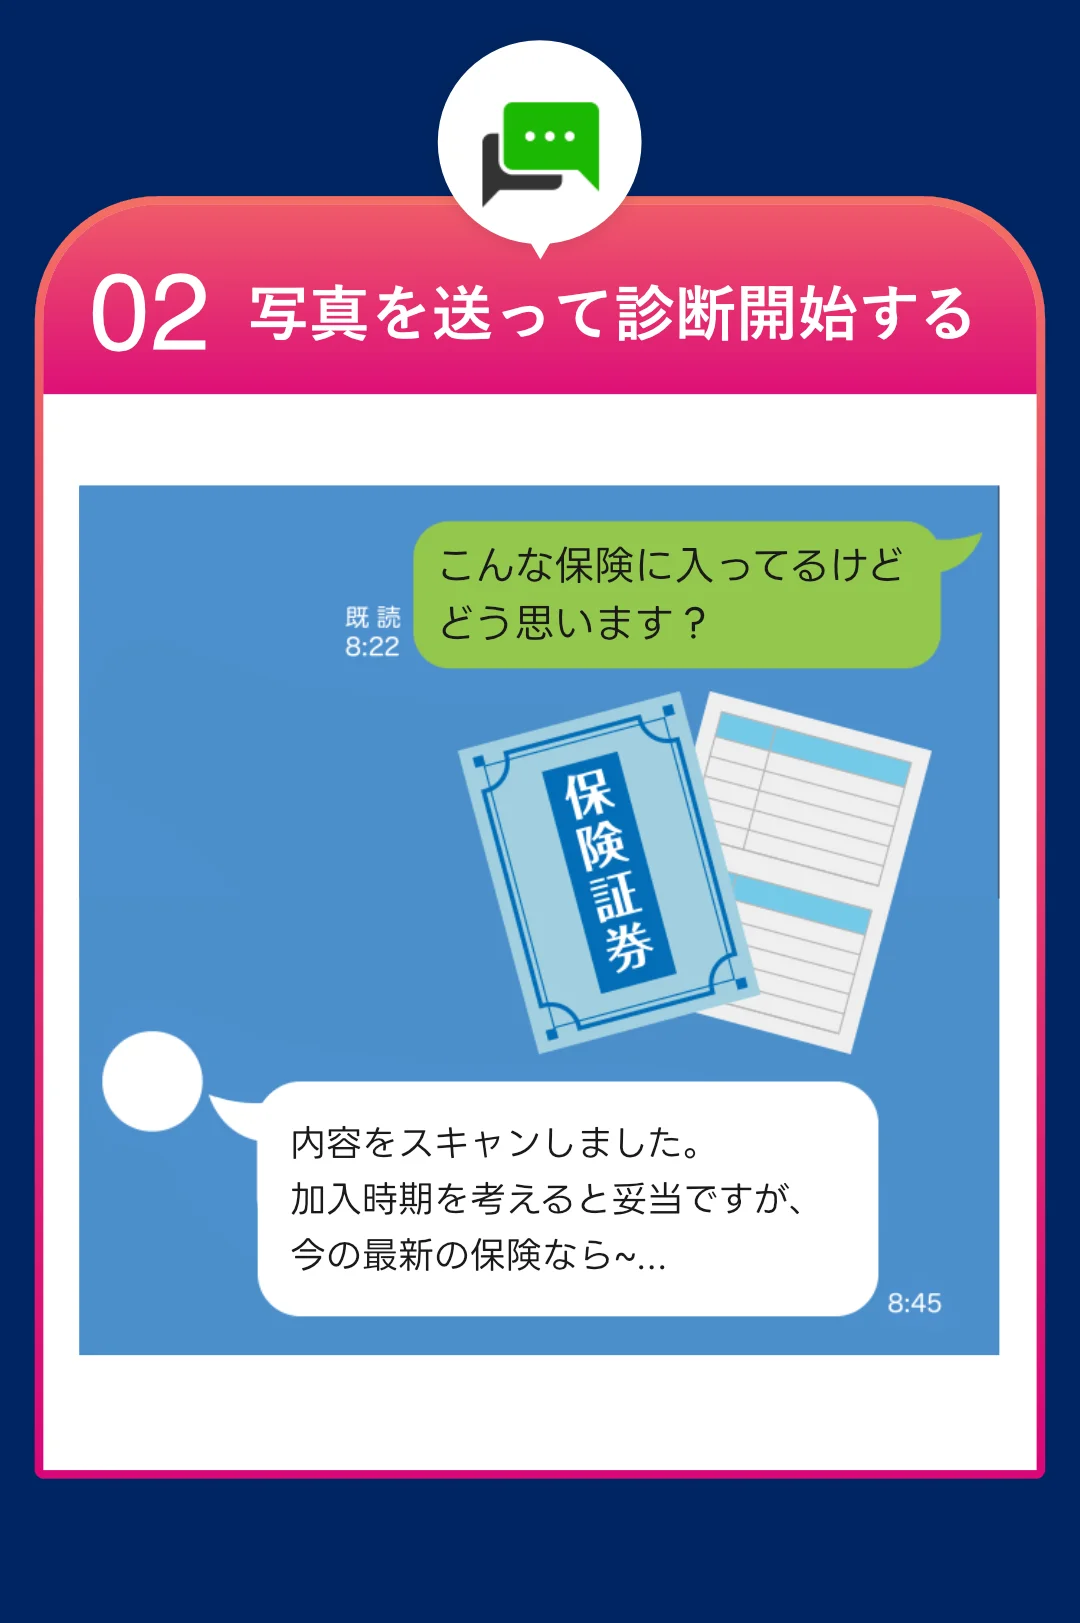
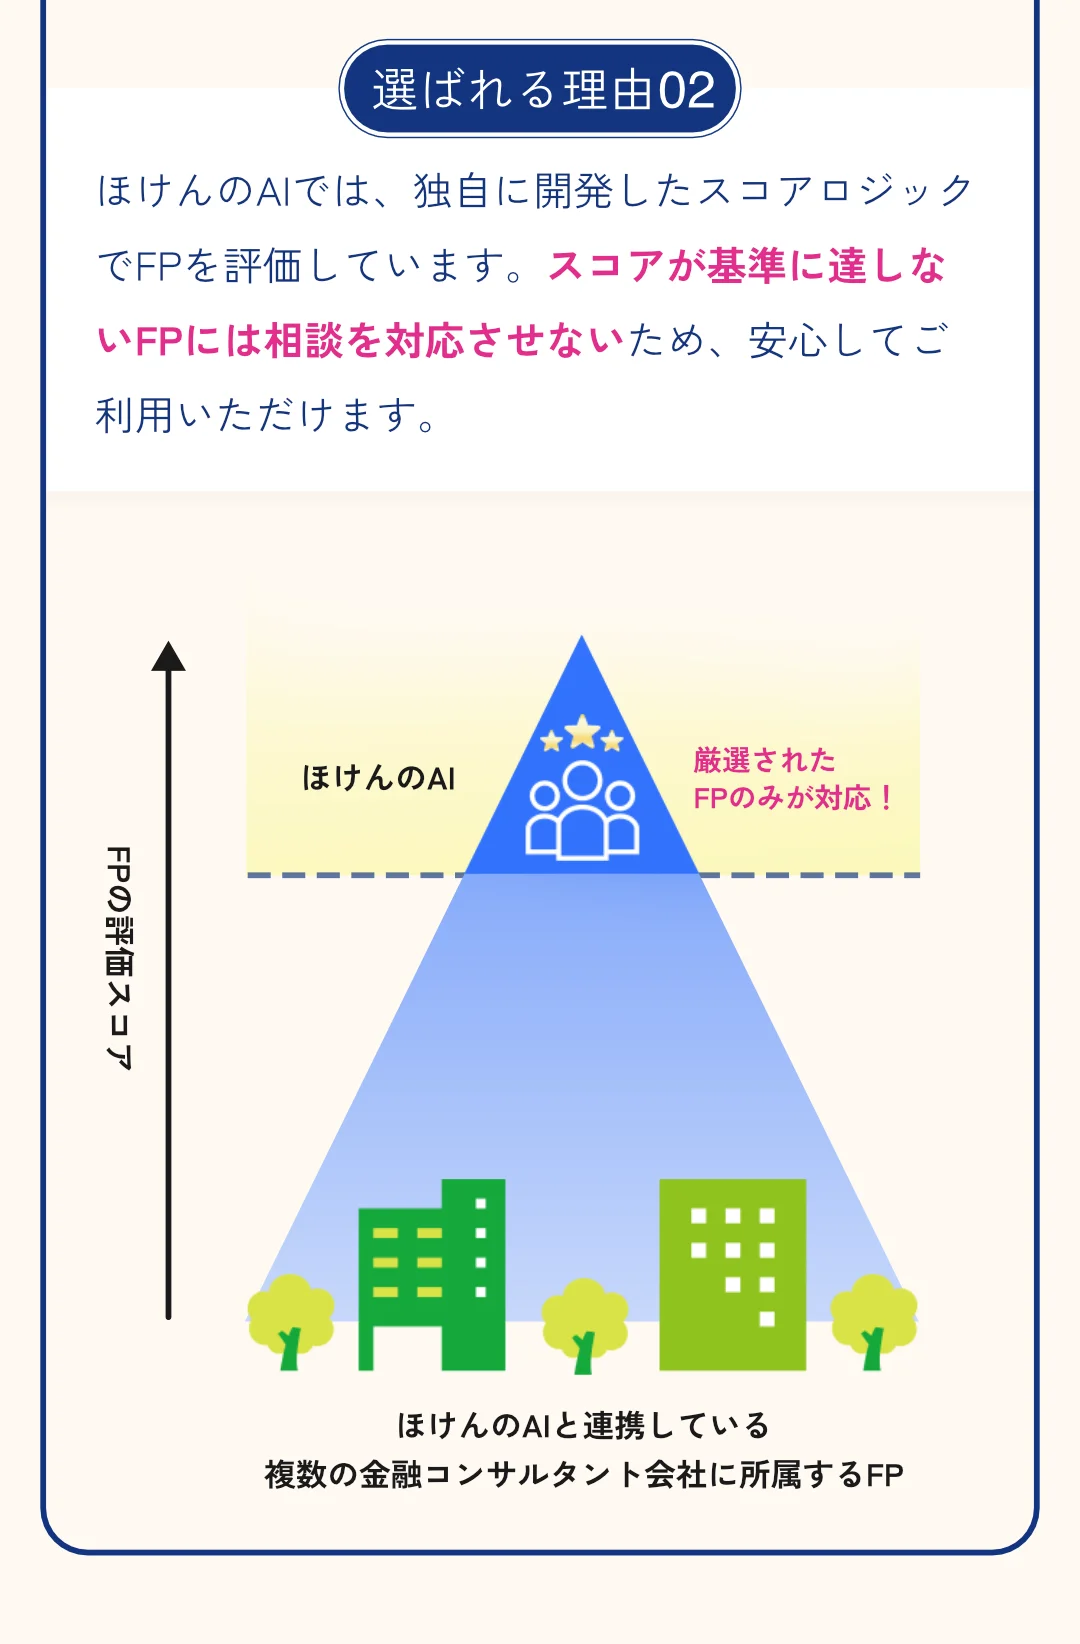
ほけんのAIでは、チャットで家計や保険の悩みを相談し、その内容をもとに必要に応じて有資格者のFPへオンライン相談できます。保険証券がある人は、現在の保障の重複や不足を確認するきっかけにもなります。無料で何度でも相談でき、LINEから予約できるため、忙しい30代女性でも始めやすいサービスです。無料オンラインFP相談に参加した人向けのギフトキャンペーンも実施中です。
まとめ:重要ポイント
- 1女性保険ランキングは候補探しに便利ですが、自分の公的保障や家計状況までは反映されません。
- 22026年8月以降の高額療養費制度見直しを踏まえ、健康保険適用後の自己負担を先に確認しましょう。
- 3差額ベッド代、交通費、療養用品、収入減など、公的制度の対象外になりやすい費用を見落とさないことが重要です。
- 4女性疾病特約は対象疾病、入院・手術・通院の範囲、給付日数を確認してから選びましょう。
- 5保険料を増やす前に、貯蓄、NISA、iDeCo、既存保険とのバランスを家計全体で見直しましょう。
まずはほけんのAIで無料オンライン相談を
女性保険は、ランキングだけでは必要な保障額を判断しにくい分野です。ほけんのAIなら、AI相談で家計や保険の悩みを整理し、必要に応じて有資格者のFPへオンライン相談できます。時間や場所を選ばず無料で相談でき、中立的な立場で保険と資産形成のバランスも確認できます。気になる方はLINEから相談を始めてみてください。
🎁今なら面談後アンケート回答で
1,500円分全員プレゼント!

関連記事一覧

【2026年10月更新】生命保険と児童扶養手当|不足額3基準
生命保険と児童扶養手当をひとり親向けに整理。2026年度の手当額、養育費、遺族年金、教育費、保険金受取時の税金から不足額3基準を解説します。

【2026年10月更新】保険料控除申告書の書き方|生命保険3枠整理
2026年10月時点の保険料控除申告書の書き方を解説。生命保険料控除の3枠、新旧区分、6万円特例、電子交付の確認点まで整理します。

【2026年10月更新】生命保険料控除とiDeCo|ひとり親の所得判定3基準
生命保険料控除とiDeCoをひとり親向けに整理。合計所得金額、課税所得、児童扶養手当の所得判定の違いと年末調整前の確認点を解説します。

【2026年10月更新】生命保険相談の選び方|比較推奨販売前の3基準
生命保険相談の選び方を、比較推奨販売の新ルール前に確認したい3基準で解説。相談員の立場、推奨理由、家計全体の見方、相談後の確認点まで整理します。

【2026年10月更新】遺族厚生年金の継続給付|不足額3基準
2028年の遺族厚生年金見直しと継続給付を踏まえ、生命保険の不足額を生活費、教育費・住居費、働けないリスクの3基準で整理します。

【2026年10月更新】生命保険料控除証明書|年末調整前の電子交付3手順
生命保険料控除証明書の電子交付を年末調整前に進める3手順を解説。マイナポータル連携、QRコード付証明書、2026年分の子育て世帯6万円特例の注意点まで整理します。